3. 反腐败风险点识别
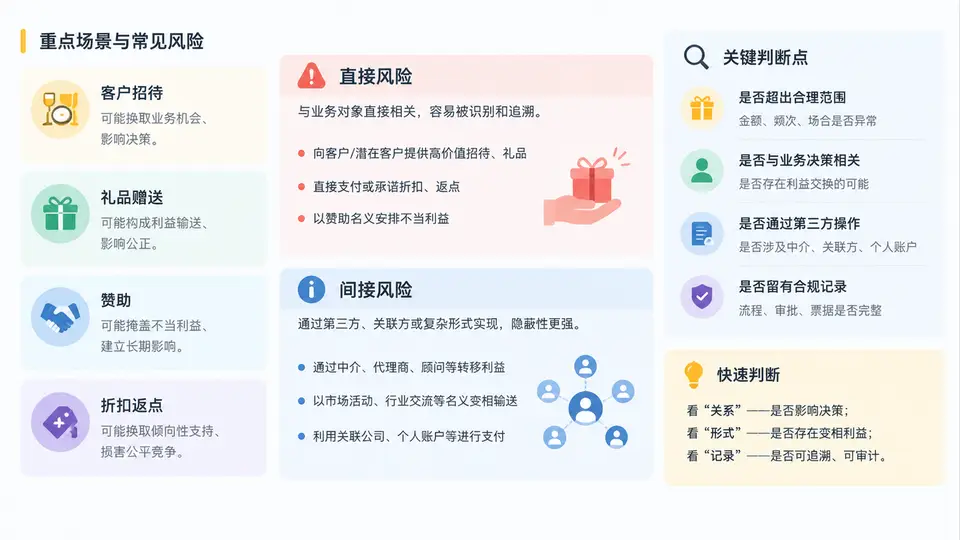
销售与市场推广中的腐败风险识别
销售与市场推广是企业接触外部客户最频繁的环节,也是腐败风险的高发区。与采购环节不同,这里的风险方向是企业向客户方人员输送利益,以换取订单、价格优惠或市场准入。识别时需区分直接风险(利益直接给予客户方决策人)与间接风险(通过第三方、赞助或价格机制间接输送利益)。
核心判断逻辑:一笔支出是否构成腐败风险,关键看三个要素——接收方身份(是否为客户方决策人或其关联人)、利益性质(是否超出正常商务礼仪或市场惯例)、对价关系(是否与具体交易决策挂钩)。
四类典型场景的风险拆解
| 场景 | 直接风险表现 | 间接风险表现 | 关键识别信号 |
|---|---|---|---|
| 客户招待 | 向客户采购负责人提供高档宴请、旅游、娱乐消费 | 借“业务考察”名义安排客户方人员出境旅游,费用由企业承担 | 招待对象为决策人个人而非团队;人均消费远超企业标准;招待时间与投标/签约节点高度重合 |
| 礼品赠送 | 向客户方关键人赠送现金、购物卡、贵重实物 | 以“节日慰问”“周年庆”名义向客户方人员批量赠送高价值礼品 | 礼品价值超过企业规定上限;赠送对象为个人而非公司;礼品形式为现金等价物 |
| 赞助 | 赞助客户方人员个人参与的活动(如个人参赛、个人画展) | 以赞助行业会议为名,实际受益人为客户方特定决策人控制的机构 | 赞助对象与业务关联度低;赞助金额与市场价明显不符;赞助决策未经正常审批流程 |
| 折扣返点 | 将折扣直接返还给客户方个人账户 | 通过虚构的“市场推广服务费”将返点支付给客户方关联的第三方公司 | 折扣未在合同中明确约定;返点比例异常高于行业惯例;收款方与客户方存在隐性关联 |
直接风险与间接风险的区分要点
直接风险的特征是利益流向清晰、接收方明确,通常表现为企业人员与客户方决策人之间的直接利益交换。这类风险在财务凭证上往往体现为“招待费”“礼品费”等科目,但实际用途与科目名称不符。识别时应重点核查:招待对象名单、礼品签收记录、费用报销凭证与具体交易的时间关联性。
间接风险的特征是利益输送经过中间环节,路径更隐蔽。常见手法包括:通过第三方咨询公司支付“市场推广费”实际回流至客户方人员;赞助客户方关联的行业协会或活动,受益人为特定个人;以“折扣”名义在合同外另行约定返点,通过虚构服务合同走账。识别间接风险需要穿透核查资金最终流向,关注收款方与客户方之间是否存在股权、亲属或业务关联。
高风险信号组合:当一笔支出同时满足以下两个以上条件时,应触发深度核查——① 接收方为个人或客户方关联机构;② 金额明显偏离市场公允水平;③ 发生时间与投标、签约、验收等关键节点高度重合;④ 审批流程异常简化或绕过正常层级;⑤ 收款方注册时间短、经营范围与业务不匹配。
场景化识别清单
针对销售与市场推广活动,可按以下维度逐项排查:
- 客户招待:核查招待申请单中的对象、人数、人均标准;比对招待时间与项目节点;确认是否存在向客户方人员提供旅游、娱乐等非商务性消费。
- 礼品赠送:核查礼品采购审批、礼品价值上限、赠送对象清单;确认礼品是否为现金等价物;检查是否存在以“样品”“纪念品”名义赠送高价值物品。
- 赞助:核查赞助对象的业务关联性、赞助金额的市场合理性、受益人的具体身份;确认赞助决策是否经过合规审查;排查是否存在通过赞助向客户方人员个人输送利益。
- 折扣返点:核查合同中的折扣条款是否明确、返点比例是否符合行业惯例、收款方与客户方是否存在隐性关联;确认返点是否通过虚构服务合同或第三方走账。
实操建议:将上述四类场景的识别信号嵌入销售费用报销审批流程,设置自动预警规则(如人均招待费超阈值、礼品价值超上限、赞助对象与客户方关联度低等),可在费用发生前拦截大部分直接风险;对于间接风险,建议每季度对销售费用中的“市场推广费”“咨询服务费”进行穿透式抽查,重点核查收款方背景与资金最终流向。