3. 预期损失概念
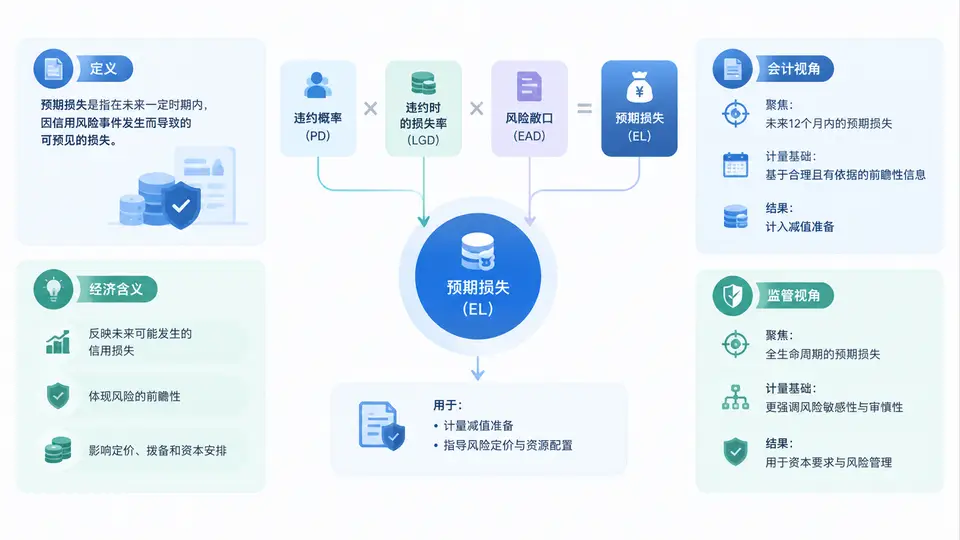
在信用组合管理中,预期损失(Expected Loss,EL)是最基础、也最容易被低估的概念之一。它并不是某笔贷款“可能亏多少”的模糊判断,而是一个可以在组合层面被量化、被定价、被计提、被资本覆盖的统计量。理解预期损失,是理解非预期损失、经济资本以及风险调整后收益的前提。
一、预期损失的定义与核心公式
预期损失是指在给定时间 horizon(通常为一年)内,信用组合因违约和违约后回收不足而平均而言会发生的损失。它不是最坏情况损失,也不是单笔业务的实际损失,而是长期重复博弈下的统计期望值。
在监管资本计量和内部评级体系中,单笔资产的预期损失通常表示为:
EL = PD × LGD × EAD

其中:
PD  = Probability of Default,违约概率
LGD = Loss Given Default,违约损失率
EAD = Exposure at Default,违约风险暴露
组合层面的预期损失则是各笔资产 EL 的加总,若考虑相关性,还需在组合分布中处理集中度影响。但基础定义始终是“违约概率 × 违约损失率 × 风险暴露”。
核心理解:预期损失是“平均会亏的钱”,是业务成本的一部分,而不是意外事件。它应当通过贷款定价、拨备和收益考核被提前吸收。
二、经济含义:预期损失是“风险成本”而非“风险事件”
从经济学角度看,预期损失代表银行在正常经营中必须承担的平均信用成本。例如,某类小微企业贷款组合的 PD 为 3%,LGD 为 45%,平均 EAD 为 100 万元,则单笔预期损失为:
EL = 3% × 45% × 100万 = 1.35万元这意味着,如果银行发放 1000 笔同类贷款,平均而言每年会因违约损失约 1350 万元。银行在定价时,必须把这 1.35% 的预期损失率作为成本计入贷款利率,否则长期来看必然亏损。
预期损失的经济含义可以概括为三点:
- 定价基础:贷款收益率必须覆盖资金成本、运营成本和预期损失,剩余部分才是风险调整后收益。
- 拨备依据:会计上通过减值准备吸收预期损失,使财务报表反映资产的可回收金额。
- 考核基准:业务部门的利润应扣除预期损失后再评价,避免“高收益掩盖高信用成本”。
三、会计视角与监管视角的差异
预期损失在会计和监管两个体系中都被使用,但目的、计量方法和确认时点存在显著差异。理解这些差异,是避免实务混淆的关键。
| 维度 | 会计视角 | 监管视角 |
|---|---|---|
| 核心目标 | 公允反映资产可回收金额,保护报表使用者 | 确保银行资本充足,抵御非预期损失 |
| 计量方法 | 预期信用损失模型(ECL),按阶段确认 | 监管公式或内部评级法,强调 PD、LGD、EAD 参数 |
| 确认时点 | 初始确认时即计提,前瞻性调整 | 以资本要求为核心,覆盖非预期损失 |
| 损失覆盖对象 | 预期损失,通过拨备吸收 | 非预期损失,通过资本吸收 |
| 典型输出 | 减值准备、账面价值调整 | 风险加权资产、资本充足率 |
会计视角下,预期损失被转化为“预期信用损失准备”,并在资产存续期内动态调整。监管视角下,预期损失更多是计算非预期损失和资本要求的中间变量。两者并非对立,而是同一风险在不同制度目标下的表达。
实务提示:在内部管理中,预期损失用于定价和拨备;在资本管理中,预期损失用于推导非预期损失。不要将两者混为一谈,也不要用监管资本直接替代会计拨备。
四、案例与场景:一笔贷款的双重视角
假设某银行向一家制造企业发放 500 万元贷款,内部评级给出 PD 为 2%,LGD 为 40%,EAD 为 500 万元。则:
EL = 2% × 40% × 500万 = 4万元会计视角下,银行在初始确认时需评估该笔贷款的预期信用损失,若信用风险未显著增加,可能按 12 个月预期信用损失计提约 4 万元减值准备。监管视角下,该笔贷款的预期损失同样为 4 万元,但监管资本要求覆盖的是非预期损失,即组合损失分布中超过 4 万元的部分。
如果该企业实际违约,最终损失 30 万元,则:
- 预期损失 4 万元由拨备吸收;
- 超出预期的 26 万元属于非预期损失,应由资本覆盖;
- 若拨备不足,则直接冲击当期利润和资本。
常见误区:把预期损失当作“最坏损失”或“最大损失”。预期损失是平均值,实际损失可能高于或低于它。真正需要资本抵御的是非预期损失,而不是预期损失本身。
五、复盘:为什么预期损失概念容易出错
在课程和实务中,预期损失常出现三类偏差:
- 参数混用:将会计 ECL 参数与监管 PD/LGD 直接混用,忽略口径和期限差异。
- 时点错配:用一年期 PD 计算长期贷款预期损失,未考虑存续期违约累积。
- 覆盖对象错位:认为预期损失应由资本覆盖,导致拨备与资本功能混淆。
正确的理解是:预期损失是信用风险的“第一层成本”,通过定价和拨备吸收;非预期损失是“第二层风险”,通过资本抵御。两者共同构成信用组合风险管理的完整框架。
本节小结:预期损失 = PD × LGD × EAD,是组合平均信用成本;会计视角用它计提拨备,监管视角用它推导非预期损失和资本要求。掌握这一概念,是后续计算非预期损失和经济资本的基础。