1. 课程导入
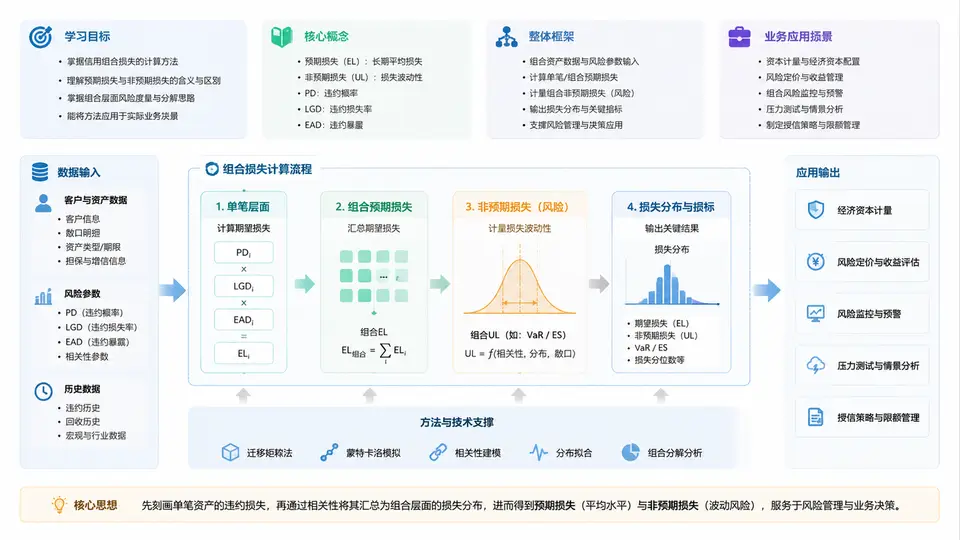
欢迎进入《信用组合预期损失与非预期损失计算》课程。在信用风险管理中,单笔贷款的违约判断只是起点,真正决定一家金融机构风险承受能力与资本配置效率的,是整个信用组合在不确定环境下的损失分布。本课程将围绕“预期损失(Expected Loss, EL)”与“非预期损失(Unexpected Loss, UL)”两条主线,建立从概念到计量、从参数到组合、从结果到业务决策的完整知识体系。本章作为导入,重点回答四个问题:学什么、核心概念是什么、整体框架如何组织、以及这些计算在业务中到底解决什么问题。
一、学习目标:从“会算一笔”到“会管一个组合”
本课程的学习目标分为四个层次,建议你在学习过程中不断对照检查:
- 概念层:准确区分预期损失、非预期损失、极端损失,理解三者在风险管理与资本配置中的不同角色。
- 参数层:掌握违约概率(PD)、违约损失率(LGD)、违约风险暴露(EAD)以及相关性(ρ)的含义、口径与估算方法。
- 计量层:能够计算单笔资产的EL,并进一步计算组合EL;理解UL与组合分散化效应,掌握解析法与模拟法的基本思路。
- 应用层:能够把EL、UL结果映射到定价、拨备、经济资本、限额管理和压力测试等业务场景中。
二、核心概念:EL、UL与极端损失
信用组合损失通常被拆分为三个层次。理解这张“损失分层图”,是理解后续所有计算的前提。
| 损失类型 | 含义 | 计量特征 | 主要业务用途 |
|---|---|---|---|
| 预期损失 EL | 长期平均意义上的损失,可视为“正常经营成本” | EL = PD × LGD × EAD,组合EL为各笔加总 | 贷款定价、拨备计提、组合收益评估 |
| 非预期损失 UL | 损失围绕均值波动的部分,即实际损失超过EL的风险 | 通常用损失分布标准差或经济资本度量 | 经济资本配置、风险限额、RAROC |
| 极端损失 | 极端尾部情景下的损失,超出常规资本覆盖范围 | 压力测试、极值理论、情景分析 | 压力测试、应急预案、系统性风险监测 |
需要特别强调:EL是“可预期”的,因此通常通过拨备和定价来覆盖;UL是“不可预期但可计量”的,因此需要经济资本来吸收;极端损失则往往超出正常资本范围,需要压力测试和监管资本缓冲来应对。三者不是互相替代,而是层层递进的风险防线。
三、整体框架:从单笔参数到组合损失分布
本课程的整体框架可以概括为“一条主线、两类方法、三个层次”。一条主线是损失分布;两类方法是解析法与模拟法;三个层次是单笔、组合与资本。
- 单笔层:确定PD、LGD、EAD,计算单笔EL,并理解其不确定性来源。
- 组合层:引入相关性,计算组合EL与UL,理解分散化效应为什么能降低UL。
- 资本层:将UL映射为经济资本,结合监管资本要求,形成资本充足评估。
在方法上,解析法以CreditRisk+、CreditMetrics等模型为代表,适合快速计算和参数敏感性分析;模拟法则通过蒙特卡洛模拟生成损失分布,适合处理复杂相关性和非线性结构。两者不是对立的,实际工作中常常互为验证。
组合损失计算的基本输入:
  PD_i   : 第i笔资产的违约概率
  LGD_i  : 第i笔资产的违约损失率
  EAD_i  : 第i笔资产的违约风险暴露
  ρ_ij   : 资产i与资产j之间的违约相关性

单笔预期损失:
  EL_i = PD_i × LGD_i × EAD_i

组合预期损失:
  EL_portfolio = Σ EL_i

组合非预期损失(简化表达):
  UL_portfolio = sqrt( Σ_i Σ_j ρ_ij × UL_i × UL_j )
上面的公式中,UL_i通常近似为EL_i的波动部分。组合UL的关键在于双重求和中的相关性项:当ρ_ij较低时,组合UL会显著小于各笔UL的简单加总,这就是分散化效应。理解这一点,就能理解为什么银行不能只盯着单笔大额风险,而要管理组合集中度。
四、业务应用场景:计算不是为了算而算
信用组合损失计算在金融机构中有广泛而直接的应用。以下场景贯穿本课程后续章节:
- 贷款定价:EL是定价的底线。若贷款利率无法覆盖资金成本、运营成本和EL,这笔业务在长期就是亏损的。
- 拨备计提:IFRS 9和预期信用损失模型要求对EL进行前瞻性估计,直接影响利润表和资本充足率。
- 经济资本配置:UL决定经济资本占用,进而影响各业务线的RAROC和绩效考核。
- 限额管理:通过组合UL和集中度指标,设定行业、区域、客户群的风险限额。
- 压力测试:在宏观情景恶化时,重新估计PD和LGD,观察EL和UL的变化,评估资本韧性。
五、案例导入:一个简化的组合视角
假设某银行有两笔贷款:A贷款EAD为1000万元,PD为2%,LGD为45%;B贷款EAD为1000万元,PD为2%,LGD为45%。若两笔贷款完全独立,单笔EL均为9万元,组合EL为18万元。但组合UL并不是两笔UL的简单相加,而是因为相关性低于1而有所下降。若两笔贷款高度相关,比如同属一个行业、同一区域,组合UL会显著上升。这个简单例子说明:组合EL只取决于各笔EL之和,而组合UL高度依赖相关性结构。这也是为什么信用组合管理不能只看“平均风险”,还要看“风险之间的联动”。
六、本章小结与学习检查
本章建立了课程的整体认知地图:EL是长期平均损失,UL是围绕均值的波动,极端损失是尾部风险;组合EL可加总,组合UL受相关性影响;计算最终服务于定价、拨备、资本、限额和压力测试。请用以下清单自检:
- 我能否用自己的话解释EL与UL的区别?
- 我能否写出单笔EL和组合EL的计算式?
- 我能否说明为什么组合UL通常小于各笔UL之和?
- 我能否列举至少三个EL/UL的业务应用场景?