4. 债务危机企业债权人清单梳理与债权性质认定
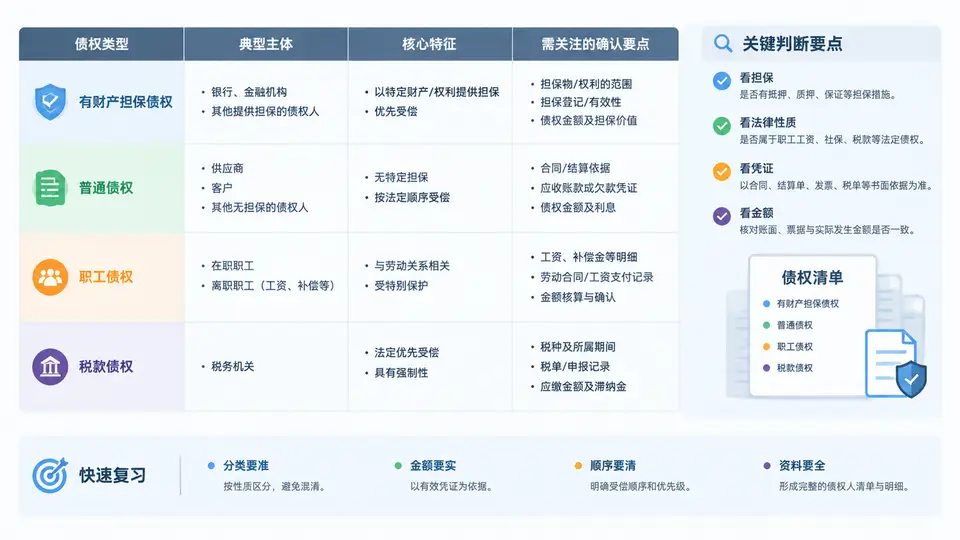
债权人清单梳理的底层逻辑
债务危机处置中,债权人清单不是简单的通讯录,而是一张按清偿顺序排列的权利地图。同一笔债务,因债权性质不同,在重整或清算中的受偿比例可能相差数倍。因此,梳理工作必须同时完成三件事:找到人、定性质、核金额。
债权性质认定的核心依据是《企业破产法》第109条、第113条及相关司法解释。有财产担保债权就特定财产优先受偿;职工债权、税款债权属于优先顺位;普通债权按比例分配;劣后债权在普通债权之后受偿。实务中,一笔债权可能同时包含多种性质,例如某供应商既有货款(普通债权),又持有设备抵押(担保债权),必须拆分登记。
债权性质认定与金额确认的操作框架
以下以一家制造业危机企业“华远机械”为例,演示从原始数据到债权确认表的完整过程。假设已从财务系统导出应付账款明细、借款合同台账、职工薪酬表和纳税申报表,共识别出8类债权人。
示例数据说明:以下金额均为教学假设数据,用于演示认定逻辑,不代表真实企业数据。
| 债权人 | 原始金额(万元) | 性质认定 | 确认金额(万元) | 认定依据 |
|---|---|---|---|---|
| 工商银行 | 3,200 | 有财产担保债权 | 3,200 | 厂房抵押合同+他项权证,抵押物评估值3,500万 |
| 建设银行 | 1,800 | 普通债权 | 1,800 | 信用贷款,无担保 |
| 职工(120人) | 680 | 职工债权 | 680 | 工资、社保、补偿金,工资表+社保核定单 |
| 税务局 | 420 | 税款债权 | 420 | 欠税明细+滞纳金(滞纳金归普通债权) |
| 华远供应商A | 950 | 普通债权 | 950 | 应付账款,无担保 |
| 华远供应商B | 600 | 普通债权 | 600 | 应付账款,无担保 |
| 关联方借款 | 1,500 | 劣后债权 | 1,500 | 关联方无息借款,法院可裁定劣后 |
| 民间借贷(张某) | 800 | 普通债权 | 720 | 约定利率超LPR四倍,超出部分80万不予确认 |
关键操作要点:
- 担保债权拆分:若抵押物评估值低于债权额,差额部分转为普通债权。本例中工行抵押物3,500万>债权3,200万,全额担保。
- 职工债权范围:包括工资、医疗伤残补助、抚恤费用、应划入个人账户的社保、补偿金。高管工资超出职工平均工资部分归普通债权。
- 税款滞纳金:税款本金420万为税款债权,滞纳金部分归普通债权,需单独列示。
- 民间借贷利率:超过合同成立时一年期LPR四倍的利息不予确认,本金及合法利息确认为普通债权。
债权确认表的落地要点
完成上述认定后,应形成一份可提交债权人会议或法院的债权确认表,至少包含以下字段:债权人名称、联系方式、申报金额、确认金额、债权性质、担保物描述、认定依据、异议处理状态。对于有争议的债权,需单独标注“暂缓确认”并说明理由。
实操提示:建议按“一户一档”建立债权人档案,每份档案包含合同、凭证、担保文件、对账单、催收记录和认定工作底稿。金额确认时,本金、利息、违约金、滞纳金应分项列示,避免混同导致性质认定错误。
常见错误:将税款滞纳金一并计入税款债权优先受偿;将关联方借款直接列为普通债权而未审查是否应劣后;对民间借贷利率未做LPR四倍上限调整。这些错误会直接导致清偿方案被法院或债权人会议否决。