3. 债务危机企业资产负债全面清查与分类
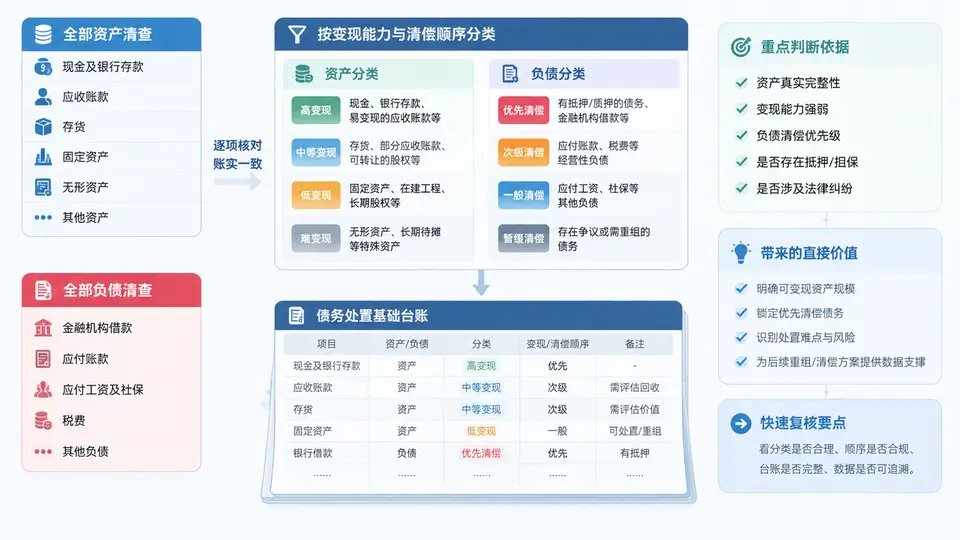
清查对象与分类框架
债务危机企业的资产负债全面清查,目标不是做一份常规财务报表,而是形成一份可直接支撑债务处置决策的基础台账。它与常规审计的核心区别在于:所有科目都要回答两个问题——能变现多少(变现能力)和先还给谁(清偿顺序)。
清查范围必须覆盖三类对象:表内资产(货币资金、应收款项、存货、固定资产、无形资产、长期投资)、表外资产(已抵押但未入账的资产、对外担保追偿权、未决诉讼潜在收益、股东未实缴出资追缴权)以及全部负债(金融机构借款、应付账款、职工薪酬、税费、担保代偿、民间借贷、关联方往来)。
清查基准日应统一设定,通常选择最近一个资产负债表日或危机爆发日。所有资产估值、负债金额确认均以该时点为准,避免时间错配导致台账失真。
资产按变现能力分级
资产分类的核心维度是变现速度与变现折损率。实务中按以下四级划分:
| 级别 | 资产类型 | 变现周期 | 典型折损率 | 处置方式 |
|---|---|---|---|---|
| A级(速动) | 货币资金、银行承兑汇票、上市公司股票 | 即时~7天 | 0%~5% | 直接划转或市价卖出 |
| B级(可动) | 应收账款、存货、设备 | 1~6个月 | 10%~40% | 催收、折价转让、拍卖 |
| C级(难动) | 厂房土地、专用生产线、无形资产 | 6~18个月 | 30%~60% | 整体转让、司法拍卖、以物抵债 |
| D级(僵化) | 已抵押资产超额部分、对外担保追偿权、关联方占用资金 | 不确定 | 50%~100% | 诉讼追偿、核销、债转股 |
负债按清偿顺序归集
负债分类依据《企业破产法》第113条及相关司法解释确定的清偿顺序,同时标注每笔负债的担保状态和是否触发加速到期:
- 第一顺位——有财产担保债权:就特定担保物变现价值优先受偿,超出部分转为普通债权。
- 第二顺位——破产费用与共益债务:处置过程中产生的费用,随时清偿。
- 第三顺位——职工债权:工资、社保、补偿金。
- 第四顺位——税款与社保欠缴。
- 第五顺位——普通债权:无担保借款、应付账款、民间借贷等。
- 劣后层——关联方债权、股东借款:实务中常被要求劣后或转为权益。
清查台账的字段结构
台账不是简单罗列科目余额,每一条记录必须包含以下字段才能支撑后续处置方案设计:
【资产台账字段】
资产编号 | 资产名称 | 科目归属 | 账面价值 | 评估变现价值 | 变现级别(A/B/C/D)
| 是否已抵押 | 抵押权人 | 抵押登记金额 | 可释放价值 | 处置障碍 | 预计变现周期

【负债台账字段】
负债编号 | 债权人名称 | 债权性质 | 合同金额 | 确认金额 | 清偿顺位
| 担保物 | 担保物评估值 | 是否诉讼 | 是否到期 | 利率/违约金 | 关联关系
清查结果的核心勾稽关系
台账完成后,必须验证以下勾稽关系是否成立,否则说明清查存在遗漏或重复:
- 资产台账中「已抵押资产」的抵押权人,必须能在负债台账中找到对应的有财产担保债权记录。
- 负债台账中每笔有担保债权,其担保物必须出现在资产台账中且标注了抵押状态。
- 资产变现价值合计 − 有担保债权优先受偿部分 = 可供普通债权分配的资产池。
- 若可供分配资产池 < 普通债权总额,则普通债权清偿率 < 100%,需在台账中标注预计清偿率。
清查操作要点与常见遗漏
实际清查中最容易出问题的环节不是科目核对,而是权利状态的确认。以下三项必须逐笔核实:
- 抵押登记状态:账面有抵押记录但登记已注销的,该资产实际为可自由处置资产,应重新归入可释放价值;反之,账面未标注但实际已办理抵押的,必须补录并归入有担保债权对应资产。
- 应收账款的可回收性:不能按账龄简单打折。需逐笔判断债务人是否也陷入财务困境、是否存在质量争议、是否已过诉讼时效。对关联方应收款应单独标注,实务中回收率通常极低。
- 或有负债的确认:对外担保、未决诉讼、票据背书转让等表外负债,一旦触发即成为实际债务。清查时应按「已触发」「可能触发」「暂未触发」三档标注,并估算最大敞口。
清查台账不是一次性工作。危机企业资产可能被查封、冻结、执行,负债可能因诉讼判决、担保代偿而新增。建议每周更新一次台账中的「权利状态」字段,确保处置方案基于最新信息。
台账输出与后续衔接
完成清查后,台账应输出以下三张核心汇总表,直接作为后续债权人清单梳理和处置方案设计的基础:
| 汇总表 | 核心内容 | 用途 |
|---|---|---|
| 资产变现能力汇总表 | 按A/B/C/D四级列示各类资产账面值、评估变现价值、已抵押金额、可释放价值 | 测算可供偿债资产池规模 |
| 负债清偿顺序汇总表 | 按六个顺位列示各笔负债确认金额、担保物、诉讼状态 | 确定各顺位债权人的受偿预期 |
| 勾稽差异表 | 记录资产端与负债端无法对应的异常项及原因 | 发现遗漏、重复或权利瑕疵 |
三张表之间的核心等式为:可供普通债权分配资产池 = 资产变现价值合计 − 有财产担保债权优先受偿金额 − 破产费用与共益债务 − 职工债权 − 税款债权。若该值为负,说明企业已资不抵债,普通债权清偿率预计为零,处置路径应优先考虑重整或清算而非庭外和解。