2. 债务危机企业现金流缺口测算与短期应对
为什么“账面亏损”不等于“现金断裂”
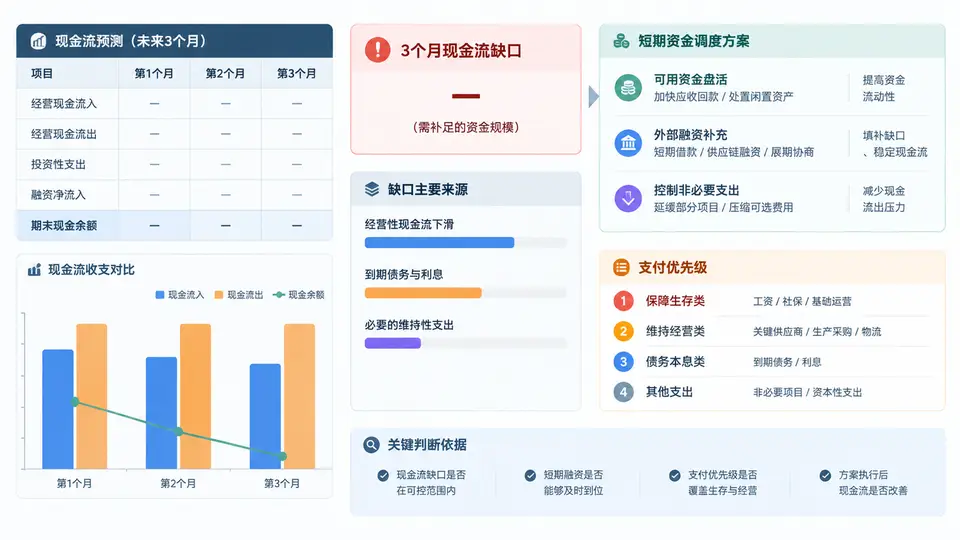
债务危机中的企业往往利润表尚未巨亏,但现金已经无法覆盖刚性支出。现金流缺口测算的核心不是看利润,而是把未来一段时间内确定要流出的钱与确定能流入的钱按时间轴对齐,找出资金链断裂的时点和金额。本例以一家制造业企业为例,测算未来3个月缺口并给出调度方案。
案例企业基础数据(教学示例)
某制造企业,2024年3月末现金及等价物余额 820万元,银行授信已用尽,无新增融资渠道。未来3个月已知收支如下(单位:万元):
| 月份 | 经营性流入 | 刚性支出(工资/税费/社保) | 到期债务本息 | 供应商货款 |
|---|---|---|---|---|
| 4月 | 600 | 380 | 450 | 320 |
| 5月 | 520 | 380 | 280 | 260 |
| 6月 | 480 | 400 | 620 | 240 |
逐月现金流缺口测算
按“月初余额 + 当月流入 − 当月流出 = 月末余额”滚动计算,月末余额为负即为该月缺口。
| 月份 | 月初余额 | 流入 | 流出合计 | 月末余额 | 当月缺口 |
|---|---|---|---|---|---|
| 4月 | 820 | 600 | 1150 | 270 | 0 |
| 5月 | 270 | 520 | 920 | −130 | 130 |
| 6月 | −130 | 480 | 1260 | −910 | 780 |
结论:4月尚可维持,5月出现130万元缺口,6月缺口扩大至780万元,3个月累计缺口约 910万元。资金链断裂临界点在5月中旬。
短期资金调度与支付优先级方案
面对5月130万、6月780万的缺口,不能“平均分配”资金,必须按刚性程度和违约后果排序支付。建议优先级如下:
- 第一优先:工资、社保、税费——涉及劳动仲裁、税务稽查和刑事风险,必须足额按时支付。3个月合计约1160万元,不可压缩。
- 第二优先:有财产担保的到期债务——不还将触发抵押物处置,直接损失核心资产。可与银行协商展期或借新还旧,争取将6月620万中的一部分延至7月。
- 第三优先:维持生产的关键供应商——断供将导致停产,进一步切断经营流入。可按“少量多次”方式支付,维持最低供货。
- 第四优先:普通无担保债务——在缺口未解决前暂停支付,集中资源保经营。
调度动作示例:
① 与银行协商将6月到期620万中的400万展期至9月,6月缺口从780万降至380万;
② 对普通供应商货款实行“付三欠七”,每月释放约150万现金;
③ 加速应收账款催收,目标4-6月额外回收200万;
④ 暂停一切非刚性资本开支,每月节省约80万。
调整后6月缺口可压缩至约 50万元以内,为企业争取债务重组时间窗口。
① 与银行协商将6月到期620万中的400万展期至9月,6月缺口从780万降至380万;
② 对普通供应商货款实行“付三欠七”,每月释放约150万现金;
③ 加速应收账款催收,目标4-6月额外回收200万;
④ 暂停一切非刚性资本开支,每月节省约80万。
调整后6月缺口可压缩至约 50万元以内,为企业争取债务重组时间窗口。
关键判断:缺口测算必须用“收付实现制”而非“权责发生制”。已确认收入但未回款的,不能计入当月流入;已签合同但未到期的债务,若合同约定加速到期条款,也需提前纳入。测算频率建议至少每周滚动一次,因为供应商账期和回款速度在危机期会迅速恶化。
可复用的缺口测算表模板
| 项目 | 4月 | 5月 | 6月 | 合计 |
|---|---|---|---|---|
| 月初现金余额 | 820 | 270 | −130 | — |
| 经营性现金流入 | 600 | 520 | 480 | 1600 |
| 刚性支出(工资/税/社保) | 380 | 380 | 400 | 1160 |
| 到期债务本息 | 450 | 280 | 620 | 1350 |
| 供应商货款 | 320 | 260 | 240 | 820 |
| 流出合计 | 1150 | 920 | 1260 | 3330 |
| 月末余额 | 270 | −130 | −910 | — |
| 当月缺口 | 0 | 130 | 780 | 910 |
使用该表时,只需替换各月流入流出数据,即可快速滚动测算。建议同时维护“乐观/中性/悲观”三档回款假设,悲观档下若缺口超过现金余额的50%,应立即启动支付优先级管控。