1. 企业债务危机早期识别与预警指标构建
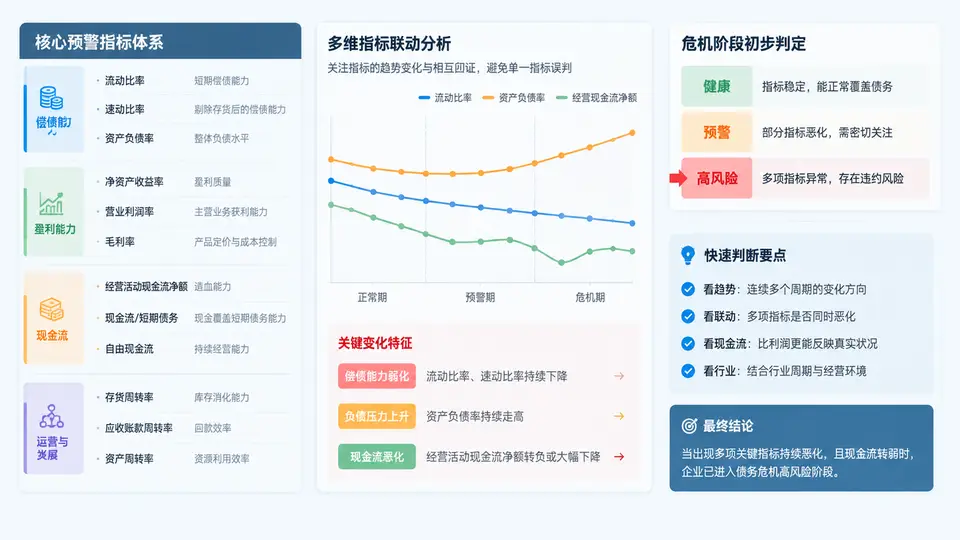
为什么需要早期预警而不是等到违约
债务危机从"财务结构恶化"到"实质性违约"通常经历数月甚至数年的演进。等到企业无法按期兑付本息时才介入,可选的处置手段已极为有限。早期识别的核心任务,是在偿债能力指标出现趋势性恶化、但尚未触发违约的窗口期内发出信号,为债务重组、资产处置或融资接续争取时间。
预警指标的设计需要同时满足三个条件:可获取(来自公开财报或内部经营数据)、可比较(有行业基准或历史基准)、有先行性(恶化早于违约事件)。单一指标容易误判,因此需要构建分层指标体系,并设定权重与阈值。
三层预警指标体系设计
本案例将预警指标分为三层,从"偿债能力直接信号"到"经营质量先行信号"逐层展开:
- 第一层·偿债能力层(权重 50%):直接反映企业能否按时还本付息。核心指标包括:有息负债/EBITDA(衡量债务倍数)、EBITDA/利息费用(利息保障倍数)、货币资金/短期有息负债(现金短债比)。
- 第二层·流动性层(权重 30%):反映企业短期资金调度空间。核心指标包括:经营活动现金流净额/流动负债(现金流负债比)、速动比率、应收账款周转天数变化率。
- 第三层·经营质量层(权重 20%):反映企业造血能力的趋势变化,是最早出现恶化的先行信号。核心指标包括:毛利率同比变化、营业收入同比增速、存货周转天数变化率。
指标阈值与评分规则
每个指标设定三档阈值:安全区(绿)、关注区(黄)、危险区(红),分别对应 0 分、1 分、2 分。加权总分用于判定危机阶段。
| 层级 | 指标 | 安全区 | 关注区 | 危险区 | 权重 |
|---|---|---|---|---|---|
| 偿债能力 | 有息负债/EBITDA | <3.0 | 3.0–5.0 | >5.0 | 20% |
| 偿债能力 | EBITDA/利息费用 | >4.0 | 2.0–4.0 | <2.0 | 15% |
| 偿债能力 | 货币资金/短期有息负债 | >1.0 | 0.5–1.0 | <0.5 | 15% |
| 流动性 | 经营现金流净额/流动负债 | >0.3 | 0.1–0.3 | <0.1 | 15% |
| 流动性 | 速动比率 | >1.0 | 0.6–1.0 | <0.6 | 10% |
| 流动性 | 应收账款周转天数变化率 | <10% | 10%–30% | >30% | 5% |
| 经营质量 | 毛利率同比变化 | >0 | -3%–0 | <-3% | 8% |
| 经营质量 | 营业收入同比增速 | >5% | 0–5% | <0 | 7% |
| 经营质量 | 存货周转天数变化率 | <10% | 10%–30% | >30% | 5% |
危机阶段判定标准
将各指标得分按权重加权求和,得到综合预警分值(0–2 分区间):
- 绿色·正常(0–0.5):偿债能力与经营质量均处于安全区间,维持常规监控频率(季度)。
- 黄色·关注(0.5–1.0):部分指标进入关注区,需提高监控频率至月度,并启动经营改善措施。
- 橙色·预警(1.0–1.5):多项指标进入危险区,应启动债务重组预案、与主要债权人沟通、评估资产处置方案。
- 红色·危机(1.5–2.0):偿债能力严重恶化,随时可能违约,需立即启动应急处置程序。
示例企业数据与判定过程
假设某制造企业最近一期财报数据如下:有息负债/EBITDA = 5.8(危险区,2分);EBITDA/利息费用 = 1.6(危险区,2分);货币资金/短期有息负债 = 0.35(危险区,2分);经营现金流净额/流动负债 = 0.08(危险区,2分);速动比率 = 0.55(危险区,2分);应收账款周转天数变化率 = 35%(危险区,2分);毛利率同比变化 = -5%(危险区,2分);营业收入同比增速 = -8%(危险区,2分);存货周转天数变化率 = 40%(危险区,2分)。
加权总分 = 2×0.20 + 2×0.15 + 2×0.15 + 2×0.15 + 2×0.10 + 2×0.05 + 2×0.08 + 2×0.07 + 2×0.05 = 2.0,落入红色·危机区间,判定该企业已处于债务危机阶段,需立即启动应急处置。
实操提示:预警指标应结合行业特性调整阈值。例如重资产行业(如电力、交通)的债务倍数容忍度高于轻资产行业;零售行业的速动比率阈值可适当放宽。建议每季度更新一次行业基准数据,避免阈值僵化。
预警指标体系的落地要点
指标体系建立后,需要配套三项机制才能持续有效:
- 数据采集频率:偿债能力层和流动性层依赖财报数据,按季度更新;经营质量层可结合内部管理报表按月更新,提前捕捉趋势变化。
- 阈值动态调整:每季度对比行业均值与中位数,若行业整体杠杆水平上升,应同步上调债务倍数阈值,避免误报。
- 触发响应机制:黄色区间触发经营改善会议;橙色区间触发债务重组预案编制;红色区间触发应急处置程序,包括与主要债权人沟通、资产处置评估、融资接续方案等。
常见误判风险:单一指标恶化可能由季节性因素或一次性事件导致,不应直接判定为危机。建议至少两个层级同时出现危险区信号,或同一层级内两个以上指标连续两期恶化,才升级预警级别。