4. 出资不实与抽逃出资风险排查
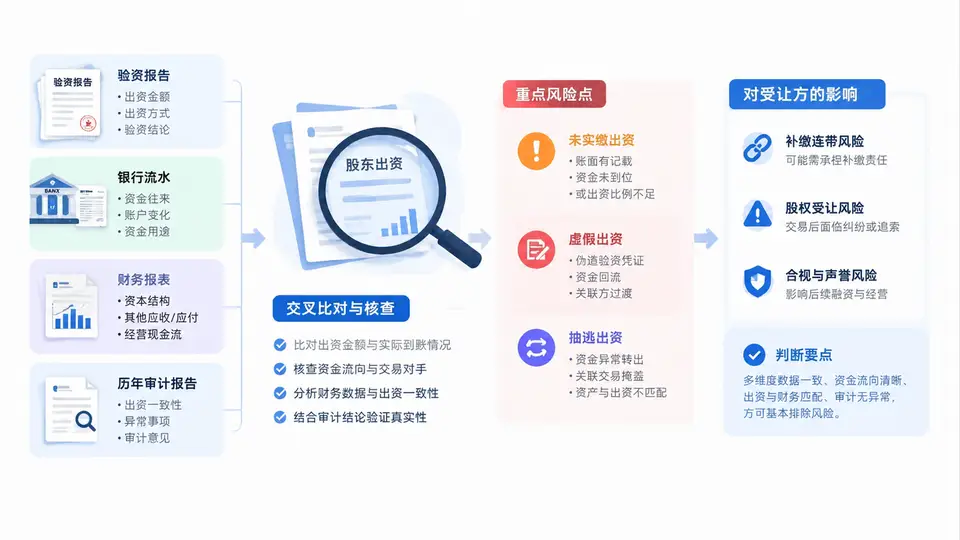
出资不实与抽逃出资的排查逻辑
出资不实与抽逃出资是股权交易中最隐蔽、也最容易在交割后爆发的历史遗留风险。前者指股东未按章程约定实际缴纳出资,或用以出资的非货币资产实际价值显著低于认缴额;后者指股东在完成出资后又以各种方式将资金或资产转出,使公司资本实质被侵蚀。对受让方而言,这两类情形都可能导致公司资本显著不足,进而触发《公司法》下的补缴连带责任——受让方在明知或应知的情况下受让股权,可能被要求对未缴出资承担连带责任。
排查的核心思路是“三表一流水”交叉验证:验资报告证明出资时点的形式合规性,银行流水还原资金的实际进出路径,财务报表反映长期挂账的异常科目,历年审计报告则提供持续经营的第三方视角。四类材料相互印证,才能判断出资是否真实、是否存在抽逃。
四类材料的排查要点
验资报告重点核对:报告出具日期与章程约定的出资期限是否一致;验资账户的开户行、账号与后续银行流水是否对应;非货币出资的评估机构资质与评估基准日。若验资报告显示“已缴足”,但银行流水显示资金在验资后短期内(如3日内)即转出至股东关联方,则抽逃嫌疑极高。
银行流水重点追踪:出资款是否从股东本人账户转入公司验资账户;验资完成后资金是否流向股东、股东亲属或关联企业;是否存在“过桥资金”特征——即同一笔资金在多个账户间循环流转,最终回到出资人手中。建议调取验资账户自开户至销户的完整流水,而非仅看验资时点余额。
财务报表重点审查:其他应收款科目中是否有对股东或关联方的大额长期挂账;实收资本与资本公积的变动是否与验资报告、工商变更记录一致;未分配利润是否出现异常负数。若其他应收款占流动资产比例超过30%且账龄超过1年,需进一步核查资金去向。
历年审计报告重点阅读:审计意见类型(保留意见、无法表示意见均为高风险信号);持续经营段落是否提及资本不足或股东出资问题;关联方交易附注中是否披露了资金拆借或资产转让。连续多年由同一家小规模事务所出具标准无保留意见,但公司实际经营规模与资本规模严重不匹配的,也应保持警惕。
高风险信号组合:验资报告显示已缴足 + 银行流水显示验资后3日内资金转出至股东关联方 + 财务报表其他应收款大额长期挂账 + 审计报告连续保留意见。四项中同时出现两项以上,建议在交易文件中设置专项赔偿条款,或要求原股东在交割前完成补足并取得新的验资报告。
排查结果判断与交易应对
| 排查发现 | 风险等级 | 对受让方的影响 | 建议应对 |
|---|---|---|---|
| 验资报告齐全,流水完整,无异常转出 | 低 | 补缴连带风险较小 | 常规陈述与保证条款即可 |
| 验资后资金短期转出,但已归还 | 中 | 存在抽逃嫌疑,需确认归还性质 | 要求提供归还凭证及资金来源说明 |
| 其他应收款对股东大额长期挂账 | 高 | 可能被认定为抽逃出资 | 要求原股东在交割前清理挂账或补足 |
| 验资报告缺失或与流水矛盾 | 极高 | 出资真实性存疑,补缴风险大 | 暂停交易,要求重新验资或调整对价 |
实操提示:银行流水调取时,应要求标的公司提供验资账户的完整对账单(含开户日至销户日),而非仅提供验资时点的余额证明。若标的公司以“银行不配合”为由拒绝,可要求其出具授权函由受让方自行前往银行打印。此外,对于非货币出资,应核查评估报告中的评估方法(收益法、市场法、成本法)是否与资产实际状况匹配,评估值是否显著高于同类资产市场价。