3. 股权代持关系识别与风险判断
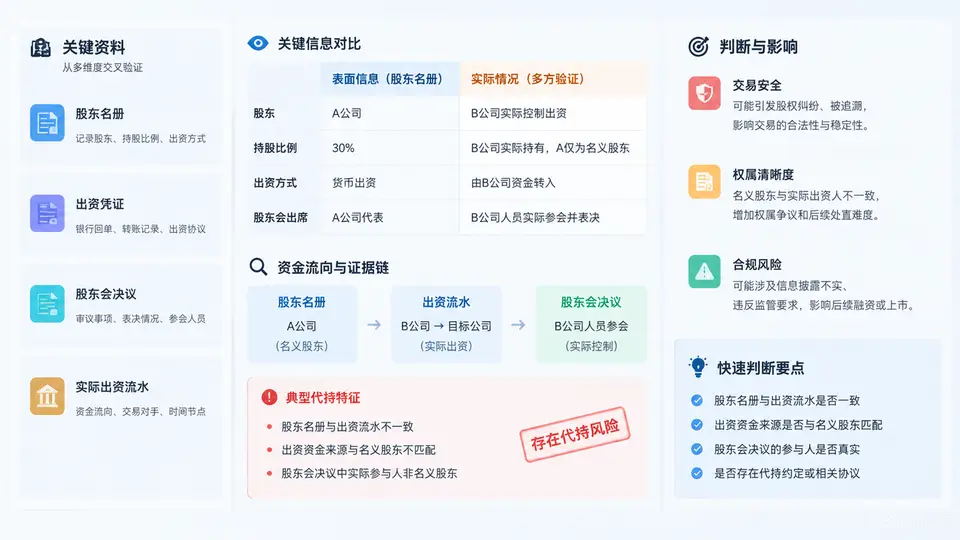
代持关系的识别路径
股权代持的核心特征是“名实分离”:工商登记与股东名册上的显名股东,与实际出资并享有权益的隐名股东不是同一人。识别时不能只看单一文件,而要把四类证据交叉比对:股东名册、出资凭证、股东会决议、实际出资流水。任何一类证据出现“人名不一致”或“资金路径绕行”,都应触发代持嫌疑标记。
四类证据的核查要点
实际操作中,每一类证据都有具体的核查动作和异常信号:
- 股东名册:核对工商登记与公司内部股东名册是否一致;关注名册上是否有“代持”“受托持有”等备注;检查名册更新记录是否与股权转让时间吻合。
- 出资凭证:验资报告中的缴款人是否与名册股东一致;出资证明书是否由公司正式签发;若为实物出资,评估报告中的权属人是谁。
- 股东会决议:历次决议的签字笔迹是否稳定;表决权行使者是否始终为同一人;是否存在“授权委托”但无书面委托书的情形。
- 实际出资流水:银行转账的付款账户是否属于名册股东本人;资金是否从第三方账户转入;是否存在“名册股东收款后立即转出”的过桥特征。
关键风险信号:若出资流水显示资金来源于名册股东以外的自然人,且该自然人与名册股东存在亲属、员工或关联关系,同时股东会决议签字由该自然人实际控制,则代持嫌疑极高。此时应要求转让方提供隐名股东出具的《股权代持确认函》或《放弃优先购买权声明》,否则不建议继续推进交易。
代持对交易安全的影响判断
识别出代持关系后,需要从三个维度评估其对交易的影响:
| 影响维度 | 具体表现 | 风险等级 |
|---|---|---|
| 权属清晰度 | 隐名股东可能主张股权,导致受让方无法取得完整所有权 | 高 |
| 过户可行性 | 显名股东配合度不确定,或隐名股东拒绝配合工商变更 | 高 |
| 价款支付安全 | 若向显名股东付款,隐名股东可能主张款项无效或要求重复支付 | 中高 |
| 公司治理稳定性 | 代持关系暴露后,其他股东可能主张优先购买权或提起撤销之诉 | 中 |
处置建议:若代持关系无法在交割前解除,受让方应要求显名股东与隐名股东共同签署《股权转让同意书》及《代持关系披露函》,并将隐名股东列为交易协议的共同签署方或见证方。同时,在付款条件中设置“工商变更完成”作为尾款支付前提,避免先付款后过户的风险。