2. 标的公司主体资格与存续状态核查
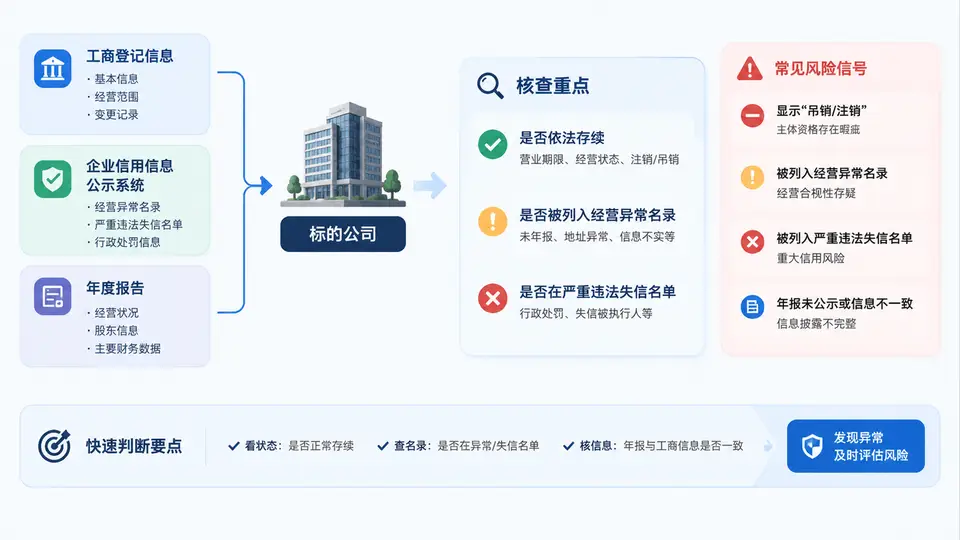
核查对象与信息源
主体资格核查的核心不是“看营业执照有没有”,而是把登记状态、经营状态、信用状态三条线交叉验证。三条线分别来自不同信息源,任何一条出现异常,都可能在股权交割后转化为受让方的实质风险。
- 工商登记信息:确认公司名称、统一社会信用代码、法定代表人、注册资本、成立日期、登记状态(存续/在业/吊销/注销/迁出)。
- 国家企业信用信息公示系统:查看是否被列入经营异常名录、严重违法失信名单,以及行政处罚、年报公示情况。
- 企业年报:核对年报是否连续、资产状况是否与财务报表一致、股东出资信息是否与章程匹配。
核查逻辑:登记状态为“存续”不等于无风险。若同时存在“经营异常名录”记录,说明公司虽未注销,但已出现地址失联、未按时年报等合规瑕疵,需进一步判断是否影响交易安全。
核查操作要点
实际操作中,建议按以下顺序完成核查,避免遗漏关键信息:
- 获取营业执照与工商登记档案:核对统一社会信用代码、公司名称、住所、法定代表人、注册资本、成立日期、营业期限。重点关注营业期限是否即将届满,以及登记状态是否为“存续”或“在业”。
- 查询国家企业信用信息公示系统:输入公司名称或统一社会信用代码,查看“经营异常名录”和“严重违法失信名单”栏目。若存在记录,需记录列入原因、列入日期和移出状态。
- 调取历年企业年报:核对年报是否每年连续公示,重点关注资产总额、负债总额、营业收入等数据是否与标的公司提供的财务报表存在重大差异。
- 交叉验证:将工商登记信息、信用信息、年报数据与标的公司提供的章程、股东名册、审计报告进行比对,识别不一致之处。
常见陷阱:部分公司登记状态显示“存续”,但实际已停止经营且被列入经营异常名录。此类公司虽未注销,但可能面临被吊销营业执照的风险,受让方需在交易文件中设置相应的陈述与保证条款。
核查结果判断标准
| 核查项 | 正常状态 | 风险信号 | 建议措施 |
|---|---|---|---|
| 登记状态 | 存续 / 在业 | 吊销 / 注销 / 迁出 / 清算 | 终止交易或要求先恢复状态 |
| 经营异常名录 | 无记录 | 有记录且未移出 | 要求标的公司限期移出,或设置交割先决条件 |
| 严重违法失信名单 | 无记录 | 有记录 | 高度警惕,评估对交易的根本性影响 |
| 年报公示 | 连续公示且数据合理 | 连续两年未报或数据矛盾 | 要求补充说明并提供审计报告佐证 |
| 营业期限 | 剩余期限充足 | 即将届满或已届满 | 要求先完成延期变更登记 |
实操提示:核查完成后,建议将上述信息整理为《主体资格核查表》,作为股权交易尽职调查报告的附件。对于存在异常记录的公司,应在股权转让协议中明确约定:转让方需在交割前完成异常移出,否则受让方有权解除合同或要求调整交易对价。