3. 市场微观结构
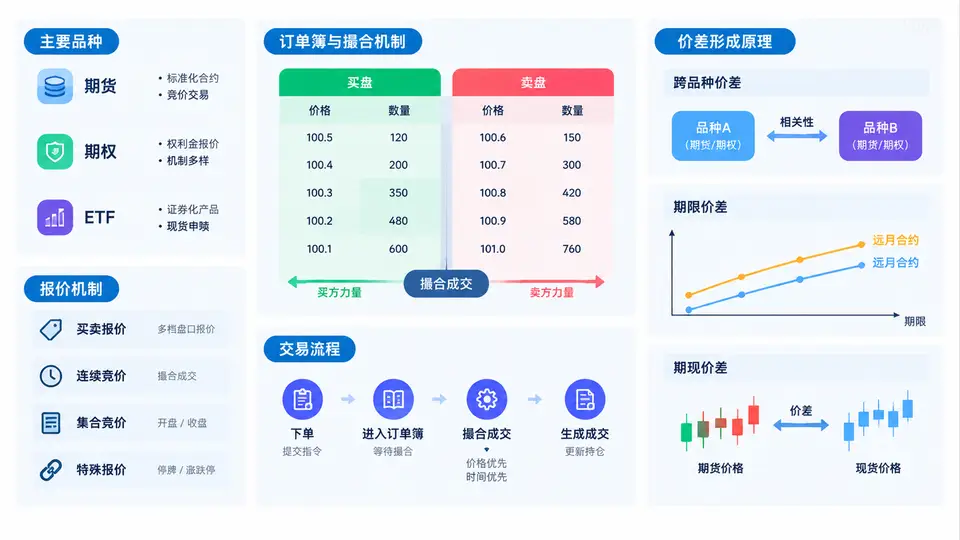
价差不是图表上自然生长的曲线,而是交易规则、报价机制与参与者行为共同作用的产物。理解期货、期权、ETF三类品种的微观结构,是判断价差能否稳定复现、成本是否可控、信号是否可执行的前提。本节从报价与撮合机制出发,落到价差形成原理,并给出可操作的观察与复盘方法。
一、核心原理:三类品种的报价与成交机制差异
期货采用集中撮合的连续竞价(部分品种有做市商),报价是“价格+手数”的订单簿结构,成交即形成持仓,存在保证金、每日无负债结算与涨跌停板。其价差(如跨期、跨品种)主要由持有成本、便利收益、资金成本与市场预期共同决定,且受交割制度约束,临近交割时价差会向无套利区间收敛。
期权在期货或ETF之上叠加了波动率维度。报价不仅有买卖价,还有隐含波动率与希腊字母。做市商报价宽度通常随波动率、剩余期限与标的流动性变化。期权的价差(如垂直价差、日历价差)本质是波动率期限结构与偏度的定价结果,而非单纯价格差。
ETF兼具一级申赎与二级交易:二级市场连续竞价,一级市场用一篮子股票申购赎回。其价差核心是IOPV(参考净值)与二级价格的偏离,受申赎效率、成分股流动性与套利成本影响。折溢价过大时,套利者会通过申赎机制将其拉回。
二、方法流程:从报价到价差的可执行观察
实战中建议按以下流程建立观察框架,避免只看价差数值而忽略微观结构:
- 确认报价类型:是订单簿撮合还是做市商双边报价;是否有最小变动价位与最大下单量限制。
- 提取可成交价:用买一/卖一而非最新价计算价差,避免用中间价高估可执行性。
- 核算交易成本:手续费、滑点、保证金占用、申赎费用与冲击成本。
- 检查规则约束:涨跌停、持仓限额、交割月保证金提高、期权行权与到期日。
- 形成价差序列:按统一时间戳对齐,标注异常值与规则事件(如交割、分红、除权)。
以下是一个对齐多品种报价并计算可成交价差的伪代码示例,重点在于使用买一卖一而非最新价:
# 假设已获取期货F、期权O、ETF的tick数据
# 字段:bid1, ask1, last, volume, timestamp

def executable_spread(leg_a, leg_b, direction="long_a_short_b"):
    # 做多A用卖一,做空B用买一,确保是可成交口径
    if direction == "long_a_short_b":
        entry = leg_a["ask1"] - leg_b["bid1"]
    else:
        entry = leg_b["ask1"] - leg_a["bid1"]
    return entry

# 对齐时间戳,避免用不同时刻的价格拼价差
aligned = align_on_timestamp(future_ticks, option_ticks, etf_ticks, freq="1s")
spread_series = [executable_spread(a, b) for a, b in aligned]
三、案例/场景:同一价差信号在不同品种上的表现差异
假设某策略发现“近月期货相对远月被低估”,准备做多近月、做空远月。若只看收盘价,价差为-20点,看似有回归空间。但检查微观结构后发现:近月买一卖一价差为3点,远月为2点,可成交建仓成本约5点;临近交割月保证金上调,资金占用增加;远月流动性不足,平仓时滑点可能达4点。最终可执行价差为-20+5+4=-11点,安全边际大幅收窄。
同样逻辑放到ETF与期权上:ETF需检查IOPV偏离与申赎是否暂停;期权需检查隐含波动率是否已处于极端分位,避免把“波动率价差”误判为“价格价差”。
| 品种 | 报价机制 | 价差主要来源 | 关键规则约束 | 常见观察指标 |
|---|---|---|---|---|
| 期货 | 集中撮合/做市 | 持有成本、便利收益、预期 | 保证金、涨跌停、交割 | 买卖价差、持仓量、基差 |
| 期权 | 做市商双边报价 | 波动率期限结构与偏度 | 行权、到期、保证金 | IV、希腊字母、报价宽度 |
| ETF | 二级竞价+一级申赎 | IOPV偏离与套利成本 | 申赎清单、暂停申赎 | 折溢价率、IOPV、成交量 |
四、误区与复盘:价差研究中最容易犯的错
- 用最新价代替可成交价:最新价可能是一笔极小单,无法代表真实建仓成本。
- 忽略规则事件:分红、除权、交割换月、期权到期都会让价差序列出现“假跳变”。
- 跨品种直接比较价差绝对值:不同品种的最小变动价位与合约乘数不同,需标准化后再比较。
- 把折溢价当成无风险套利:ETF申赎有门槛与时间差,期权做市报价可能瞬间变化。
建议每周做一次微观结构复盘:抽取若干时点,记录三类品种的买卖价差、盘口深度、IOPV偏离与保证金变化,并与策略实际成交价对比。长期积累后,你会对“哪些价差可做、哪些只是纸面数字”形成稳定判断。