3. 平稳性概念
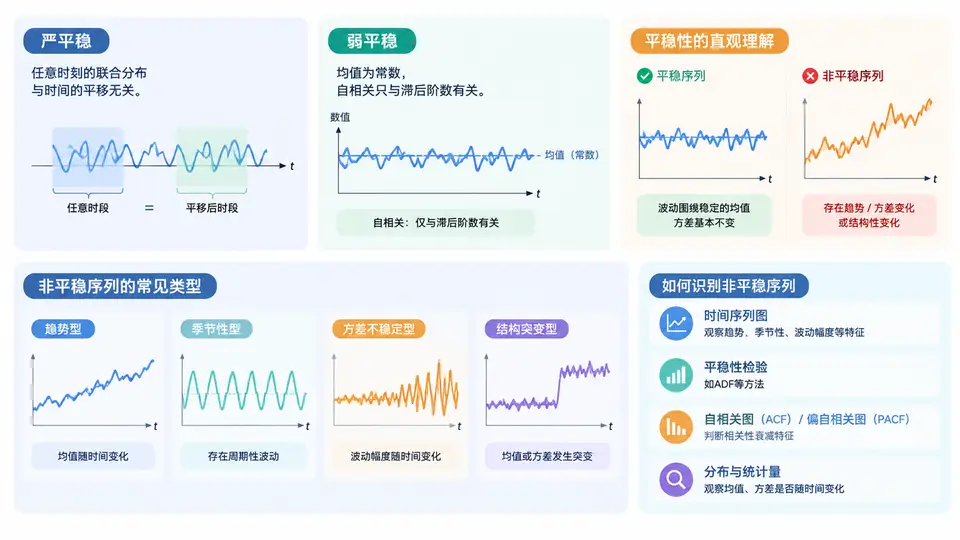
在时间序列建模中,平稳性不是一个可有可无的假设,而是决定模型能否成立、统计量是否可信、预测是否稳定的根基。无论是AR、MA、ARMA,还是协整与均值回归策略,第一步几乎都要回答同一个问题:这条序列平稳吗?本节从定义出发,逐步建立直观理解,再落到识别方法。
一、核心原理:严平稳与弱平稳的定义
严平稳(Strict Stationarity)要求序列的任意有限维联合分布随时间平移保持不变。也就是说,对任意时刻集合 \(t_1,\dots,t_k\) 和任意滞后 \(h\),有:
F(x_{t1}, x_{t2}, ..., x_{tk}) = F(x_{t1+h}, x_{t2+h}, ..., x_{tk+h})这意味着序列的整个概率结构不随时间改变,包括均值、方差、偏度、峰度以及所有高阶矩和相依结构。严平稳条件非常强,实际中很难验证,因此量化建模更常用的是弱平稳。
弱平稳(Weak Stationarity),也称协方差平稳,只要求三个条件:
- 均值恒定:\(E[x_t]=\mu\),不随 \(t\) 变化;
- 方差有限且恒定:\(Var(x_t)=\sigma^2<\infty\);
- 自协方差只依赖滞后阶数:\(Cov(x_t,x_{t+h})=\gamma(h)\),与 \(t\) 无关。
弱平稳不要求分布完全相同,只约束一阶矩和二阶矩。对于正态序列,弱平稳与严平稳等价;对于非正态序列,两者并不等价。量化实务中,我们通常说“平稳”默认指弱平稳。
关键区别:严平稳关注“整个分布不变”,弱平稳关注“均值、方差、自协方差不随时间变”。前者是概率结构层面的,后者是矩层面的。
二、平稳性的直观理解
把时间序列想象成一条不断延伸的曲线。平稳序列的直观特征是:它围绕一个固定水平上下波动,波动的幅度大致稳定,不会出现趋势性漂移,也不会出现波动率突然放大后长期不回落。换句话说,它的统计规律在今天、明天、明年看起来是同一套。
可以用三个问题快速自检:
- 均值是否稳定?如果序列长期向上或向下,均值随时间变化,不平稳。
- 方差是否稳定?如果波动幅度阶段性放大或缩小,方差不恒定,不平稳。
- 自相关结构是否稳定?如果今天的冲击对未来的影响模式随时间改变,不平稳。
例如,白噪声序列是典型的平稳序列;而股价、GDP、CPI 等通常是非平稳的。股价虽然围绕价值波动,但长期存在趋势和波动率聚集,均值和方差都不稳定。
三、非平稳序列的常见类型与识别方法
非平稳序列有多种表现形式,识别时需要结合图形、统计检验和业务逻辑。常见类型如下表所示:
| 类型 | 典型特征 | 常见例子 | 识别线索 |
|---|---|---|---|
| 趋势平稳 | 围绕确定性趋势波动,去掉趋势后平稳 | 带时间趋势的销售额 | 回归时间项显著,残差平稳 |
| 随机游走 | 方差随时间线性增长,冲击永久保留 | 股价、汇率 | ACF衰减极慢,ADF不拒绝单位根 |
| 带漂移随机游走 | 随机游走叠加线性漂移 | 长期上涨的股价 | 均值持续偏移,差分后仍有常数项 |
| 结构突变 | 均值或方差在某时点发生跳变 | 政策前后的收益率 | 分段统计量差异显著 |
| 季节性非平稳 | 周期性波动幅度或形态变化 | 月度用电量 | 季节ACF峰值,季节差分后改善 |
识别非平稳性的标准流程可以概括为以下步骤:
- 可视化:先画时序图,观察趋势、波动聚集、突变和季节性。
- 统计检验:使用ADF、PP、KPSS等单位根检验。ADF原假设为存在单位根,KPSS原假设为平稳,两者结合判断更稳健。
- 观察ACF:平稳序列ACF快速衰减;非平稳序列ACF衰减缓慢,甚至长期不归零。
- 差分处理:若确认非平稳,尝试一阶或季节差分,再检验差分后序列是否平稳。
- 业务复核:结合数据生成机制判断,避免过度差分导致信息损失。
实操建议:ADF检验对滞后阶数敏感,建议同时看AIC/BIC选择滞后阶数,并配合KPSS交叉验证。单一检验结论不可靠。
四、案例与误区复盘
假设我们研究某股票收盘价。时序图显示价格长期上涨,ADF检验p值为0.85,无法拒绝单位根;ACF图衰减极慢。初步判断为非平稳。进行一阶差分后,得到收益率序列,ADF检验p值为0.01,拒绝单位根,ACF快速衰减,说明差分后平稳。此时可以建立ARMA模型,而不是直接对价格建模。
常见误区包括:
- 把趋势平稳误判为随机游走:趋势平稳序列去掉确定性趋势后平稳,直接差分可能引入过度差分,导致MA单位根。
- 只看ADF不看图:结构突变时ADF容易误判,图形能提供关键线索。
- 忽略方差非平稳:均值平稳但方差随时间变化,仍不满足弱平稳,需要GARCH类模型处理。
- 过度差分:差分次数过多会放大噪声,降低预测能力。
复盘要点:平稳性判断不是一次检验就结束,而是“图形—检验—差分—再检验—业务确认”的闭环。任何一步跳过都可能让后续建模建立在错误假设上。
理解严平稳与弱平稳的差异,掌握非平稳序列的类型和识别流程,是后续协整检验与均值回归建模的前提。只有在平稳性判断正确的基础上,统计推断和策略回测才具有可信度。