1. 课程导入
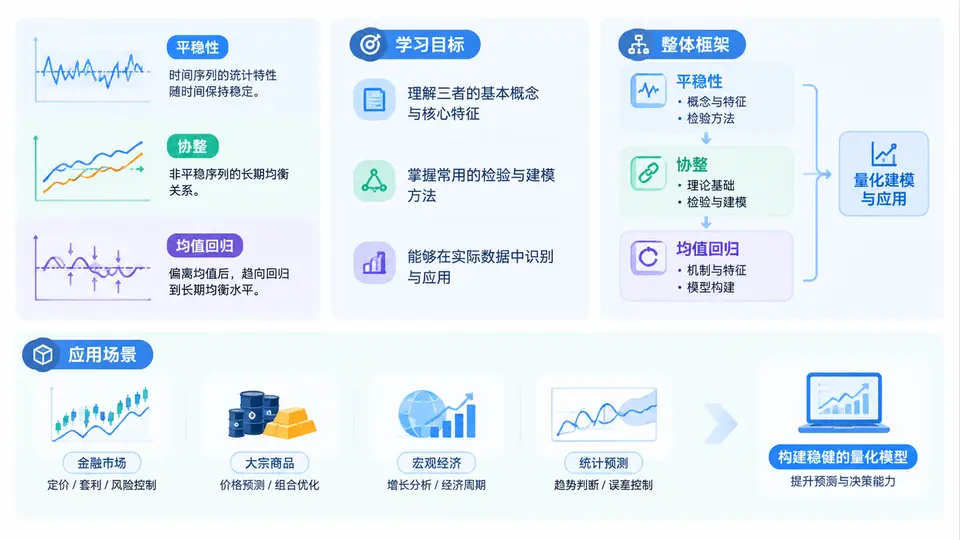
在量化投资与金融时间序列建模中,我们经常面对一个看似简单却极易被忽视的问题:价格序列能不能直接拿来做回归?很多初学者把两只股票的收盘价放进线性回归,得到很高的 R²,就以为找到了稳定的统计关系,结果实盘一跑就亏损。问题的根源往往不在模型算法,而在于数据本身的统计性质——是否平稳、是否存在协整、是否真的会均值回归。本章作为全课程的开篇,先把这三个核心概念讲清楚,并给出整体学习地图。
一、三个核心概念的定义
平稳性(Stationarity)描述的是一个时间序列的统计规律是否随时间保持不变。严格平稳要求任意有限维联合分布不随时间平移而改变;在量化实务中更常用的是弱平稳:均值、方差恒定,自协方差只与时间间隔有关,而与绝对时间无关。白噪声是典型的平稳序列,而股票价格通常是非平稳的,因为它的均值会漂移、方差会随时间变化。
协整(Cointegration)处理的是多个非平稳序列之间的长期均衡关系。两个序列各自都是随机游走、单独看都不平稳,但它们的某个线性组合却可能是平稳的。这意味着它们虽然各自漂移,却不会无限远离,存在一种“被拉回”的长期约束。协整是配对交易、统计套利最重要的理论基石之一。
均值回归(Mean Reversion)是指序列在偏离长期均值后,有倾向回到均值的现象。它是平稳性的一种动态表现,也是很多策略的收益来源。均值回归可以发生在价格水平上,也可以发生在价差、比率或残差上。理解均值回归的速度、强度和稳定性,直接决定了策略的持仓周期与风险控制方式。
二、为什么这三个概念决定策略成败
如果直接对非平稳价格做回归,会落入“伪回归”陷阱:R² 很高、t 值很显著,但残差本身非平稳,关系并不可靠。下面这段伪代码展示了常见的错误做法与正确思路的对比:
# 错误做法:直接对两只股票价格做OLS
import statsmodels.api as sm
model = sm.OLS(price_a, sm.add_constant(price_b)).fit()
print(model.rsquared)   # 可能高达0.95,但残差非平稳,关系不可持续

# 正确思路:先检验单整阶数,再检验协整
from statsmodels.tsa.stattools import adfuller, coint
print(adfuller(price_a)[1])        # 价格通常不平稳,p值大
print(adfuller(price_a.diff().dropna())[1])  # 一阶差分后可能平稳
score, pval, _ = coint(price_a, price_b)
print(pval)                        # p值小才说明存在协整关系
这段代码背后的逻辑,正是本课程要反复训练的判断流程:先看单整阶数,再看协整关系,最后才谈均值回归建模与交易信号。跳过任何一步,都可能把噪声当成规律。
三、整体课程框架与学习目标
本课程共 30 章,围绕“检验—建模—回测—风控”的主线展开。学习目标分为四层:
- 概念层:准确理解平稳性、协整、均值回归的统计含义与适用边界。
- 方法层:掌握 ADF、KPSS、Johansen、Engle-Granger、OU 过程、半衰期估计等核心工具。
- 工程层:能够用 Python 完成数据清洗、检验、参数估计、信号生成与回测。
- 实战层:识别伪回归、结构突变、过拟合等常见陷阱,并建立可复用的研究流程。
| 阶段 | 核心内容 | 关键产出 |
|---|---|---|
| 基础篇 | 平稳性、协整、均值回归定义与检验 | 能判断序列是否可建模 |
| 建模篇 | OU 过程、误差修正模型、卡尔曼滤波 | 得到可交易的价差或残差 |
| 策略篇 | 配对交易、统计套利、仓位与止损 | 完整策略原型 |
| 进阶篇 | 结构突变、多资产协整、风险控制 | 稳健的实盘框架 |
四、典型应用场景
这些方法并非只存在于教科书。以下是量化实务中最常见的几类场景:
- 配对交易:寻找两只历史关系稳定的股票,当价差偏离均值时做多低估、做空高估,等待回归。
- ETF 与成分股套利:利用 ETF 净值与一篮子成分股之间的协整关系进行套利。
- 跨期价差交易:期货不同到期月合约之间的价差往往具有均值回归特征。
- 宏观因子残差建模:将资产价格对利率、汇率等因子回归,对残差做平稳性检验与回归交易。
- 风险管理:用协整关系监控组合偏离度,作为风险预警信号。
五、常见误区与复盘提醒
在正式进入后续章节前,先建立几个“防坑”意识:
- 高 R² 不等于好关系:非平稳序列回归容易产生伪回归,必须看残差是否平稳。
- 协整关系会失效:公司并购、行业逻辑变化、政策冲击都可能让长期均衡断裂,需要滚动检验。
- 均值回归不等于马上回归:半衰期可能很长,资金成本和回撤承受力必须提前评估。
- 参数过拟合:在历史数据上反复调参得到的“完美价差”,往往在样本外迅速失效。
- 忽略交易成本:均值回归策略通常交易频繁,滑点和手续费可能吃掉大部分理论收益。
本章建立了全课程的概念地基:平稳性回答“能不能建模”,协整回答“多个非平稳序列之间有没有稳定关系”,均值回归回答“偏离之后会不会回来”。接下来的章节将逐一展开检验方法、模型构建与策略实现,把这三个概念转化为可执行、可回测、可风控的量化流程。