3. 因子投资概述
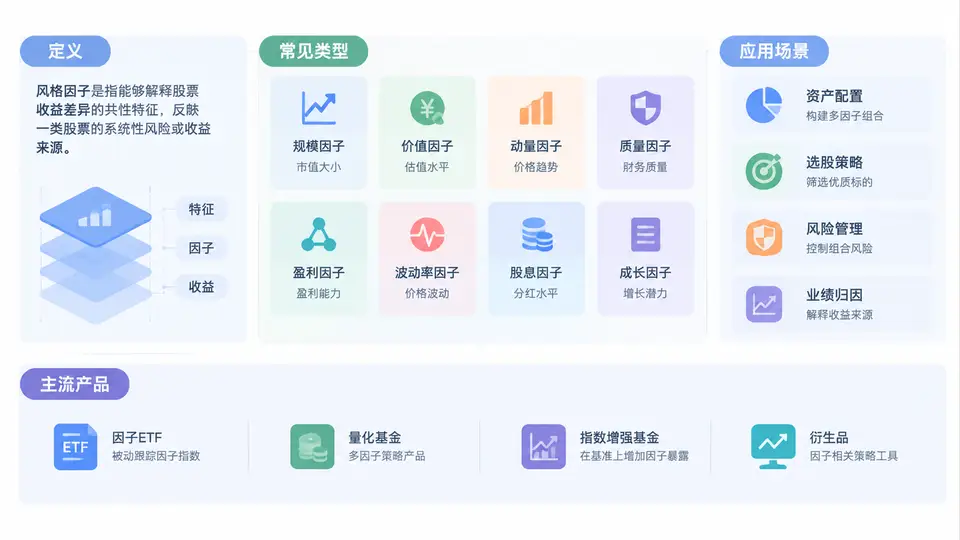
在进入 Fama-French 三因子、五因子的代码复现之前,必须先建立一个清晰的概念框架:什么是风格因子,它和“选股指标”“行业主题”有什么区别,为什么它能被系统化地定价与交易。本章不涉及具体回归实现,而是为后续实战打地基。
一、核心原理:风格因子是“共同暴露”的定价维度
风格因子(Style Factor)可以理解为:一组股票在某个可度量、可持续、可解释的属性上形成的共同收益暴露。它不是某只股票的特质,而是横截面上大量股票共享的系统性风险来源。例如“小市值股票整体跑赢大市值股票”这一现象,背后就是规模(Size)因子在起作用。
从资产定价角度看,风格因子回答的是:除了市场整体涨跌之外,还有哪些系统性力量在驱动股票收益的横截面差异?Fama-French 模型正是把这种力量提炼为可回归的因子收益序列。一个合格的风格因子通常满足三个条件:
- 可度量:能用财务或行情数据稳定计算,如市值、账面市值比、动量。
- 可持续:暴露不是偶然的,能在较长时间内保持相对稳定。
- 可定价:多空组合能产生显著且可解释的风险溢价,而非纯噪声。
核心逻辑:风格因子把“选股逻辑”转化为“风险暴露”,从而让收益来源可归因、可组合、可对冲。这是因子投资区别于传统主动选股的关键。
二、常见风格因子类型与构建逻辑
业界与学术界常用的风格因子可分为价值、规模、动量、质量、波动率、成长等几大类。下表给出典型定义与常见代理指标,便于后续复现时对照。
| 因子类别 | 核心含义 | 常见代理指标 | 典型方向 |
|---|---|---|---|
| 价值 Value | 价格相对基本面偏低 | B/P、E/P、CF/P | 高 B/P 跑赢 |
| 规模 Size | 小市值 vs 大市值 | 流通市值、总市值 | 小市值跑赢 |
| 动量 Momentum | 过去强势延续 | 过去 2-12 月收益 | 赢家跑赢 |
| 质量 Quality | 盈利能力强、财务稳健 | ROE、毛利率、资产负债率 | 高质量跑赢 |
| 波动率 Volatility | 低风险异象 | 日收益标准差、Beta | 低波动跑赢 |
| 成长 Growth | 盈利或收入高增长 | 营收增速、净利增速 | 视周期而定 |
构建风格因子的一般流程是:确定股票池 → 计算暴露指标 → 排序分组 → 构造多空组合 → 计算因子收益。以规模因子为例,常见做法是每月末按市值中位数将股票分为小市值组(S)和大市值组(B),再结合价值维度形成 SMB 等组合。后续章节会详细展开。
三、应用场景:从归因到产品设计
风格因子的应用远不止学术研究,它贯穿了现代量化投资的多个环节:
- 业绩归因:把组合收益拆解为市场、规模、价值等因子贡献,判断基金经理的超额收益究竟来自选股能力还是风格暴露。
- 风险控制:监控组合在动量、波动率等因子上的暴露,避免无意中承担过度集中风险。
- 组合构建:通过因子暴露优化,实现目标风格配置,如“低波动+高质量”组合。
- 产品设计:Smart Beta ETF、因子增强基金直接以风格因子为跟踪或增强目标。
- 策略研究:检验新因子的增量信息,判断其是否在已有因子之外仍有定价能力。
实务提示:因子暴露是双刃剑。价值因子在 2018-2020 年长期跑输,若组合过度暴露而未做风险预算,回撤会显著放大。因子投资不是“买入即赚”,而是对风险溢价的系统性承担。
四、主流产品与常见误区复盘
目前市场上与风格因子直接相关的主流产品包括:
- Smart Beta ETF:如价值 ETF、红利 ETF、低波动 ETF、质量 ETF,通常按单因子或双因子加权。
- 因子增强指数基金:在基准上主动暴露目标因子,追求稳定超额。
- 量化对冲基金:用多因子模型构建多空组合,剥离市场 Beta。
- FOF 与投顾组合:用因子视角筛选底层基金,识别风格漂移。
在复现与使用风格因子时,初学者常陷入以下误区:
- 把因子当“万能公式”:因子收益具有周期性,长期有效不等于短期必涨。
- 忽略数据质量:财务数据滞后、停牌、退市样本处理不当,会严重扭曲因子收益。
- 混淆因子与行业:行业暴露和风格暴露高度相关,不做中性化容易误判。
- 过度拟合:在历史数据上反复调参,导致样本外失效。
- 忽视交易成本:高换手因子在扣费后可能不再显著。
复盘要点:任何因子复现都必须做样本外检验与成本敏感性分析。若一个因子只在特定时间段有效,或对分组阈值极度敏感,应优先怀疑其稳健性,而非急于上线。