3. 信用组合风险特征
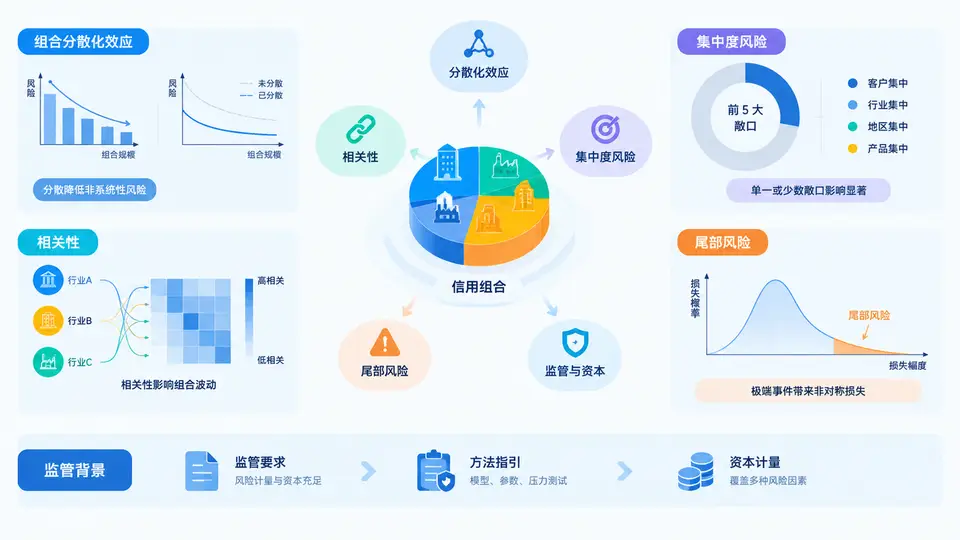
单个借款人的违约概率和违约损失率,只能回答“这一笔会不会亏、亏多少”。一旦进入组合层面,风险就不再是单笔风险的简单加总:两笔同样评级、同样金额的贷款,放在不同组合里,对整体风险的贡献可能相差数倍。信用组合风险计量的核心,正是刻画这种“结构性差异”。本节围绕四个关键特征展开:分散化效应、相关性、集中度风险与尾部风险,并落到信用风险资本计量的监管背景上。
一、核心原理:组合风险不是单笔风险的线性叠加
组合层面的信用损失是一个随机变量。设组合中有 N 个债务人,第 i 个债务人的违约指示变量为 \(D_i\)(违约取1,否则取0),违约暴露为 \(EAD_i\),违约损失率为 \(LGD_i\),则组合信用损失可写为:
Loss = Σ_i D_i × EAD_i × LGD_i若各债务人违约相互独立,且单个违约概率为 \(PD_i\),则组合损失的方差为各笔方差的直接相加,分散化效果最强。但现实中违约存在共同驱动因素(宏观经济、行业景气、区域风险),违约指示变量之间正相关,组合损失分布的方差被显著放大,极端损失出现的概率远高于独立假设下的结果。
由此引出三个基本结论:
- 分散化效应:在相关性不变的前提下,增加独立或低相关的敞口数量,可以降低单位敞口占用的非预期损失,但无法消除系统性风险部分。
- 相关性:相关性越高,组合损失分布越“厚尾”,分散化带来的风险削减越有限;相关性是组合风险计量中最敏感、最难估计的参数之一。
- 集中度:当少数敞口占据组合较大权重时,组合风险迅速向单名风险靠拢,分散化收益被侵蚀。
二、方法流程:从单笔风险到组合损失分布
在实战中,组合风险计量通常遵循以下流程,每一步都对应着对上述特征的量化处理:
- 敞口与参数准备:整理每笔敞口的 EAD、PD、LGD、期限 M,以及行业、区域、评级等属性标签。
- 相关性设定:确定债务人之间的违约相关性。常用做法包括基于资产相关性的结构模型、基于行业/区域因子的多因子模型,或直接采用监管给定的相关性函数。
- 损失分布生成:通过解析法(如 CreditRisk+、CreditMetrics 的解析近似)或蒙特卡洛模拟,生成组合损失的完整分布。
- 风险度量提取:从分布中读取预期损失 EL、非预期损失 UL、经济资本(如 VaR、ES)以及各敞口的风险贡献。
- 集中度与压力测试:识别单名、行业、区域集中度,并在相关性上升、PD 上调等压力情景下重估资本。
其中,相关性设定与损失分布生成是决定结果质量的关键。以单因子高斯 copula 模型为例,债务人 i 的资产收益可表示为:
Z_i = sqrt(ρ) × Y + sqrt(1 - ρ) × ε_i

其中:
  Y   : 系统性因子(所有债务人共享)
  ε_i : 债务人特质因子(相互独立)
  ρ   : 资产相关性,决定系统性风险的权重
当 ρ 趋近于 0 时,违约近似独立,分散化效果最强;当 ρ 趋近于 1 时,所有债务人同涨同跌,组合退化为一个“巨型单名”,尾部风险急剧上升。监管资本公式中的相关性调整,本质上就是在为这种系统性联动定价。
三、案例场景:集中度如何吞掉分散化收益
假设某银行有两个信用组合,总敞口均为 100 亿元,单笔 PD 均为 1%,LGD 均为 45%,但结构不同:
| 组合 | 敞口结构 | 债务人数量 | 单笔最大占比 | 相关性假设 | 相对经济资本 |
|---|---|---|---|---|---|
| 组合 A | 高度分散,单笔约 0.1 亿元 | 1000 | 0.1% | 0.15 | 1.0(基准) |
| 组合 B | 前 5 大敞口占 60% | 50 | 15% | 0.15 | 约 2.5~3.5 倍 |
| 组合 C | 与组合 A 相同,但相关性升至 0.35 | 1000 | 0.1% | 0.35 | 约 1.8~2.2 倍 |
组合 B 说明:即使总敞口和平均 PD 相同,集中度也会让经济资本成倍上升。组合 C 说明:即使分散度很高,相关性上升同样会显著抬高资本。两者叠加时,风险放大效应往往不是线性相加,而是相互强化。
四、尾部风险与监管背景
信用损失分布通常高度右偏:大部分年份损失接近预期损失,但少数年份会出现远超预期的极端损失。VaR 关注的是某个置信水平下的分位点,而 ES(预期短缺)关注的是超过 VaR 后的平均损失,对尾部形态更敏感。在相关性上升、集中度高的组合中,VaR 与 ES 的差距会明显拉大,这也是监管逐步重视尾部风险的原因。
监管背景方面,巴塞尔协议框架对信用风险资本计量给出了明确的制度约束:
- 标准法:以外部评级或监管给定权重为基础,对分散化和相关性的处理较为粗糙,但实施成本低。
- 内部评级法(IRB):允许银行使用内部估计的 PD、LGD、EAD,并通过监管给定的相关性函数和期限调整计算风险加权资产。其核心思想正是把相关性、期限和集中度纳入资本公式。
- 集中度与压力测试要求:监管明确要求银行识别重大集中度风险,并在压力情景下评估资本充足性,避免仅依赖常态下的 VaR 结果。
需要特别注意的是,监管资本公式中的相关性通常是“监管给定”的,而非银行自由估计。这意味着银行内部模型若估计出更高的相关性,往往需要在经济资本层面额外计提,形成“监管资本—经济资本”之间的差异。理解这一差异,是信用组合风险计量从合规走向管理的关键一步。
五、复盘要点
回到本节的主线:分散化效应、相关性、集中度与尾部风险,并不是四个孤立概念,而是同一损失分布在不同维度上的表现。分散化决定组合能“摊薄”多少特质风险;相关性决定系统性风险的下限;集中度决定组合是否退化为单名风险;尾部风险则决定极端情景下资本是否足够。信用风险资本计量的监管背景,正是把这四个特征制度化、参数化的结果。掌握它们之间的联动关系,才能在后续的 Credit VaR 建模与实战中,对模型输出保持正确的判断力。