1. 课程导入
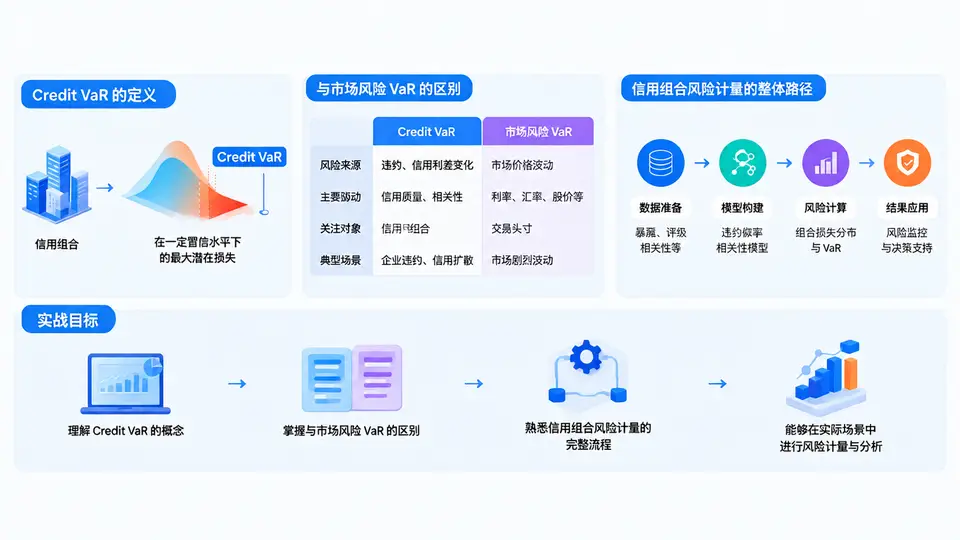
在风险管理领域,VaR(Value at Risk,风险价值)几乎是所有人最早接触的计量工具。但当视角从单一交易账户转向信贷组合时,VaR的含义、计算逻辑和落地方式都会发生根本变化。本课程的目标,是让学员能够独立完成信用组合层面的Credit VaR计量,并理解其在经济资本、限额管理和压力测试中的实际用途。作为开篇,本章先厘清Credit VaR的定义、它与市场风险VaR的本质差异,并给出贯穿全课程的学习路径与实战目标。
一、Credit VaR的定义与核心原理
Credit VaR是指在给定置信水平和持有期下,信用组合因违约、评级迁移和回收率波动而可能遭受的最大损失分位数。用一句话概括:它衡量的是“信用事件造成的损失分布”的尾部风险,而不是市场价格波动带来的损益波动。
从数学上看,若以 L 表示组合在持有期内的信用损失,Credit VaR 可表达为:
Credit VaR(α) = inf{ l : P(L ≤ l) ≥ α }

其中:
  α      —— 置信水平,如 99.9%
  L      —— 组合信用损失 = Σ EAD_i × LGD_i × Default_i
  EAD_i  —— 违约风险暴露
  LGD_i  —— 违约损失率
Default_i —— 违约指示变量(0/1)与市场风险VaR不同,信用损失分布通常呈现高度偏态、厚尾、非对称的特征:绝大多数时期损失很小甚至为零,但一旦发生集中违约,损失会急剧放大。因此,Credit VaR不能简单套用正态假设,而必须依赖违约相关性、违约概率(PD)和损失率(LGD)的联合建模。
二、Credit VaR与市场风险VaR的关键区别
很多学员在初学阶段会把两者混为一谈,导致建模假设和参数选择出现系统性偏差。下表从六个维度进行对比,帮助建立清晰的边界认知。
| 对比维度 | 市场风险VaR | Credit VaR |
|---|---|---|
| 风险来源 | 市场价格、利率、汇率波动 | 违约、评级迁移、回收率变化 |
| 损失分布形态 | 近似对称,可假设正态 | 高度偏态、厚尾、非对称 |
| 持有期 | 通常1天至10天 | 通常1年 |
| 数据频率 | 高频、连续可观测 | 低频、稀疏、违约事件少 |
| 核心参数 | 波动率、相关系数 | PD、LGD、EAD、违约相关性 |
| 典型方法 | 历史模拟、方差协方差、蒙特卡洛 | CreditMetrics、KMV、CreditRisk+、蒙特卡洛 |
需要特别强调的是:市场风险VaR的“分散化效应”通常来自价格波动的低相关;而Credit VaR的分散化效应受违约相关性支配,且在经济下行期相关性会显著上升,导致分散化收益迅速消失。这正是信用组合风险计量中最容易被低估的陷阱。
三、信用组合风险计量的整体学习路径
本课程共30章,按照“概念—数据—模型—计量—应用”的主线展开。第1章作为导入,后续将逐步深入到参数估计、模型实现和实战落地。整体学习路径可归纳为以下五个阶段:
- 基础认知阶段:理解Credit VaR定义、与市场风险VaR的区别、监管资本与经济资本的关系。
- 参数估计阶段:掌握PD、LGD、EAD的估计方法,包括历史违约率法、Merton模型和回收率建模。
- 模型构建阶段:学习CreditMetrics、KMV、CreditRisk+和蒙特卡洛模拟的核心思想与适用边界。
- 计量实现阶段:通过代码实现违约相关性矩阵、组合损失分布模拟和Credit VaR分位数计算。
- 应用落地阶段:将Credit VaR用于经济资本配置、限额管理、压力测试和监管报送。
四、实战目标与常见误区复盘
本课程的实战目标非常明确:学员在完成全部章节后,应能够独立搭建一个包含多笔信贷资产的组合,估计其违约相关性,模拟组合损失分布,并输出指定置信水平下的Credit VaR。具体能力清单如下:
- 能够区分并正确选择PD、LGD、EAD的估计方法;
- 能够构建违约相关性矩阵并解释其经济含义;
- 能够使用蒙特卡洛方法模拟组合损失分布;
- 能够计算99.9%置信水平下的Credit VaR并解释结果;
- 能够识别模型假设中的偏差来源并提出改进方案。
在正式进入建模之前,先复盘三个初学者最常见的误区:
误区二:忽略违约相关性。组合中资产并非独立违约,经济下行期相关性上升会放大集中损失。
误区三:把PD当作固定常数。PD具有周期性和行业差异,静态假设会导致Credit VaR在经济周期切换时失效。
理解这三个误区,是后续所有建模工作的前提。信用组合风险计量的本质,不是追求一个精确的数字,而是建立一个能够反映尾部风险、支持决策的损失分布框架。接下来,课程将从信用风险的基本参数开始,逐步构建完整的Credit VaR计量体系。