1. 课程导入
一、从一个真实问题说起:贷款还没逾期,为什么就要计提更多减值?
假设某银行向一家制造企业发放了5年期贷款。第一年企业经营正常,还款准时,评级为BBB。第二年,行业需求下滑,企业订单减少,现金流预测转弱,但贷款仍然按时还本付息,没有逾期。此时,按照传统“已发生损失”模型,银行可能认为没有违约证据,不需要额外计提减值。但在IFRS 9的预期信用损失(ECL)框架下,银行必须回答一个更前瞻的问题:该贷款的信用风险是否自初始确认后显著增加?如果答案是“是”,即使尚未逾期,也必须从“12个月预期信用损失”切换到“整个存续期预期信用损失”,减值金额可能大幅上升。
这个判断过程,就是本课程的核心主题——SICR(Significant Increase in Credit Risk,信用风险显著增加)。SICR不是会计期末的简单分类,而是连接“初始确认时的信用状态”与“后续信用恶化”的关键触发器。它决定了ECL的计量期间,也直接影响拨备、利润和资本充足率。
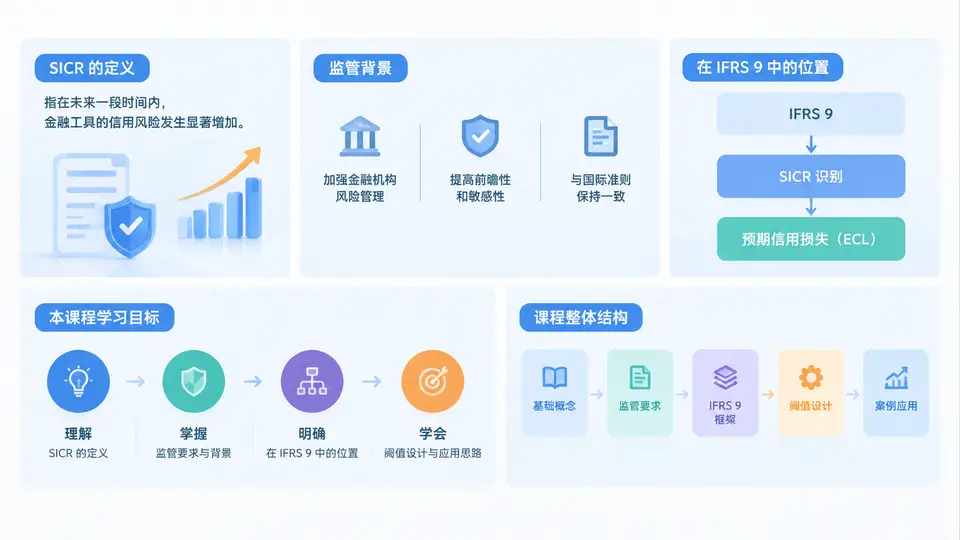
二、SICR的定义与在IFRS 9中的位置
IFRS 9将金融工具减值分为三个阶段:第一阶段,信用风险自初始确认后未显著增加,按12个月ECL计量;第二阶段,信用风险显著增加但尚未发生信用减值,按整个存续期ECL计量;第三阶段,已发生信用减值,利息收入按净额计算。SICR正是第一阶段与第二阶段之间的“分界线”。
从定义上看,SICR并不是一个单一指标,而是一个相对比较结果:比较对象是“报告日违约风险”与“初始确认日违约风险”。监管并未规定统一的量化阈值,而是要求主体建立合理、可支持、可验证的判定标准。这意味着SICR既是会计判断,也是模型与治理问题。
核心逻辑:初始确认时点 → 建立信用风险基准 → 报告日重新评估 → 判断是否显著增加 → 是则进入第二阶段 → 按整个存续期计提ECL。
三、监管背景:从“已发生损失”到“预期信用损失”
2008年金融危机暴露了“已发生损失”模型的顺周期性:损失确认太晚,拨备不足,危机爆发时集中计提,加剧市场波动。IFRS 9于2014年发布,2018年生效,引入前瞻性ECL模型,要求考虑未来经济情景、概率加权和折现。SICR机制的设计意图,是在信用风险出现早期恶化迹象时,就提前确认更多损失,避免“悬崖效应”。
监管机构对SICR的关注集中在几个方面:阈值是否合理、是否考虑前瞻性信息、是否区分不同产品与客群、是否经过验证与回溯测试、是否在财报中充分披露。实践中,SICR既是审计重点,也是监管检查的高频领域。
四、SICR判定的一般流程与关键参数
一个完整的SICR判定框架通常包含以下步骤:
- 确定初始确认信用风险基准:记录初始内部评级、外部评级、违约概率(PD)或信用评分。
- 选择定量指标:如PD变动、评级迁移、逾期天数、信用评分下降幅度。
- 设置定性触发条件:如行业风险、区域风险、客户经营异常、担保物价值下降。
- 引入前瞻性信息:宏观经济情景、利率、失业率、GDP等。
- 设定阈值与规则:明确“显著”的量化边界和例外处理。
- 监控与回溯:定期验证阈值有效性,防止过度或不足触发。
下表列示了常见的SICR触发指标与示例阈值,供课程后续章节深入展开:
| 指标类型 | 具体指标 | 示例阈值/规则 | 注意事项 |
|---|---|---|---|
| 定量指标 | PD变动 | 报告日PD较初始PD上升超过50% | 需区分绝对与相对变动 |
| 定量指标 | 内部评级迁移 | 下降2个子级或以上 | 评级体系需稳定 |
| 定量指标 | 逾期天数 | 逾期超过30天 | 可反驳假设 |
| 定性指标 | 行业风险 | 行业进入衰退或政策收紧 | 需与客户敞口关联 |
| 前瞻性信息 | 宏观情景 | 基准情景下PD上升超过阈值 | 多情景加权 |
五、案例场景:阈值设计如何影响拨备
某消费金融公司对个人贷款组合设定SICR规则:若客户信用评分下降超过80分,或逾期超过30天,则进入第二阶段。假设组合本金10亿元,第一阶段ECL率为1%,第二阶段ECL率为5%。若阈值过松,只有5%的贷款进入第二阶段,拨备为:10亿×95%×1% + 10亿×5%×5% = 950万 + 250万 = 1200万。若阈值过严,20%的贷款进入第二阶段,拨备为:10亿×80%×1% + 10亿×20%×5% = 800万 + 1000万 = 1800万。两者相差600万,直接影响利润和资本。这说明SICR阈值不是纯技术参数,而是具有重大财务影响的判断。
提示:阈值设计应避免“一刀切”。不同产品、不同客群、不同区域的信用风险特征差异很大,应分层设计并定期校准。
六、常见误区与复盘
- 误区一:只看逾期。逾期是滞后指标,SICR要求前瞻性判断,不能等到逾期才触发。
- 误区二:阈值越严越好。过严会导致拨备过度、利润波动,也可能偏离经济实质。
- 误区三:忽略初始确认基准。没有可靠的初始信用风险记录,SICR比较就失去基础。
- 误区四:定性因素随意化。定性触发需要文档化、可验证,不能成为操纵阶段划分的工具。
- 误区五:不回溯验证。阈值需要定期回溯测试,确保其在不同经济周期下仍然有效。
警告:SICR判定涉及会计估计与模型判断,若缺乏治理与文档支持,容易引发审计调整和监管问询。务必建立完整的判定政策、审批流程和留痕机制。
七、本课程学习目标与整体结构
通过本课程,你将能够:
- 理解SICR在IFRS 9三阶段模型中的定位与作用;
- 掌握SICR判定的定量、定性与前瞻性方法;
- 学会设计、校准和验证SICR阈值;
- 识别不同业务场景下的SICR实施难点;
- 建立符合监管要求的治理与披露框架。