1. 课程导入
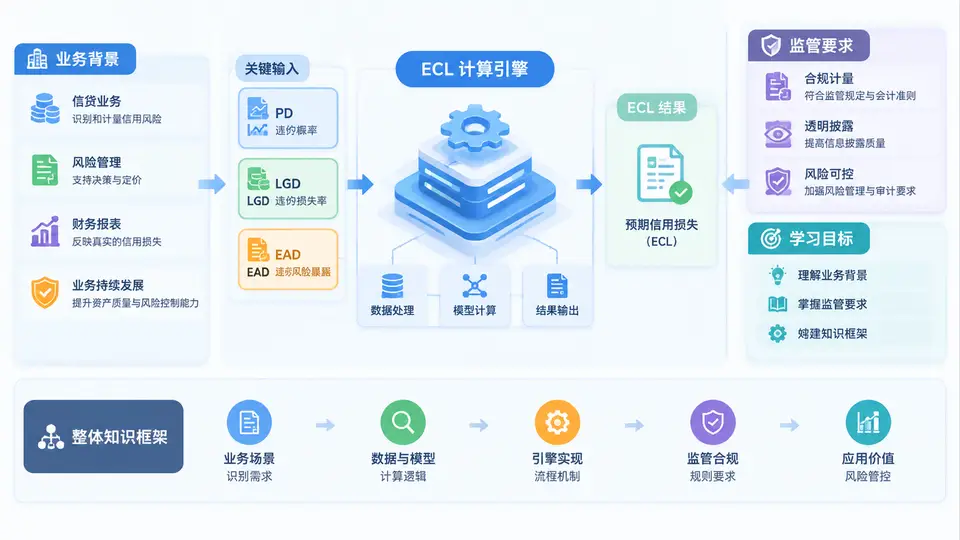
1.1 为什么需要一台“ECL计算引擎”
在IFRS 9与国内新金融工具准则全面落地之后,预期信用损失(ECL)不再是一次性的会计估计动作,而是贯穿信贷全生命周期的计量过程。银行、消费金融、租赁、汽车金融等机构每个报告期都要对成千上万笔资产重新计量减值准备,同时还要满足审计追溯、监管报送、压力测试与内部管理分析的多重需求。
如果仅靠Excel和人工规则,会迅速遇到三个瓶颈:数据量爆炸(百万级合同、千万级现金流)、逻辑复杂度上升(三阶段划分、前瞻性调整、宏观情景加权)、可复现性要求(同一批数据在不同时点必须得到可解释的一致结果)。因此,机构需要把PD、LGD、EAD三个核心参数与折现、阶段流转、情景加权等逻辑,封装成一套可配置、可审计、可扩展的计算引擎。
本课程讨论的“ECL计算引擎”,不是单纯的公式实现,而是一个数据—参数—规则—计算—结果—披露的完整链路。它向上承接风险参数与宏观预测,向下输出会计分录、监管报表和管理视图。
1.2 监管与业务的双重驱动
ECL引擎的设计必须同时满足监管刚性与业务弹性。监管侧关注计量口径、阶段定义、参数验证与披露一致性;业务侧关注跑批时效、场景模拟、产品差异化和快速上线。两者之间的平衡,正是引擎架构设计的核心难点。
| 维度 | 监管关注点 | 业务关注点 | 对引擎设计的影响 |
|---|---|---|---|
| 阶段划分 | 信用风险显著增加、违约定义、逾期天数 | 客户行为变化、产品差异、宽限期 | 阶段规则可配置,支持回溯与审计 |
| 参数计量 | PD/LGD/EAD口径一致、前瞻性调整 | 模型迭代、场景切换、组合细分 | 参数与计算解耦,支持版本管理 |
| 情景加权 | 多情景、概率权重、宏观变量可追溯 | 快速试算、敏感性分析 | 情景配置化,支持并行计算 |
| 结果输出 | 披露口径、审计轨迹、数据留存 | 管理报表、预算预测、定价支持 | 结果分层存储,指标可下钻 |
常见误区:把ECL引擎等同于“把PD×LGD×EAD乘起来”。实际上,折现、提前还款、阶段流转、违约后回收时点、情景权重都会显著改变结果。忽略这些因素,会导致拨备被系统性低估或高估。
1.3 核心原理:从三参数到现金流折现
ECL的本质是“未来现金短缺的现值”。对一笔资产,引擎需要沿着时间轴逐期计算:在每一期,根据生存概率得到未违约状态下的合同现金流,根据违约概率得到违约状态下的回收现金流,再按实际利率折现,最后汇总并乘以情景权重。
用简化形式表达:
ECL = Σ(情景权重 × Σ(期数 t)
        [ PD_t × LGD_t × EAD_t × 折现因子_t ])
其中,PD_t表示第t期边际违约概率,LGD_t表示违约损失率,EAD_t表示违约风险暴露,折现因子由实际利率决定。三阶段资产在计算逻辑上一致,差异在于PD的取值方式:阶段一采用12个月PD,阶段二与阶段三采用生命周期PD。
引擎设计的关键,是把上述公式拆解为可独立测试的组件:数据准备层负责合同、还款计划、宏观变量;参数层负责PD/LGD/EAD曲线;规则层负责阶段划分与情景加权;计算层负责现金流生成与折现;输出层负责结果校验与披露。
1.4 方法流程:一次完整跑批的典型链路
为了让后续章节有统一语境,这里先给出一次ECL跑批的端到端流程。不同机构的实现细节会有差异,但主干基本一致。
- 数据抽取与校验:从核心系统、信贷系统、总账抽取合同、余额、还款计划、逾期、利率、担保等信息,校验完整性、一致性与时点口径。
- 阶段划分:根据逾期天数、信用风险显著增加指标、违约定义,将资产划分为阶段一、阶段二、阶段三。
- 参数匹配:按产品、客群、期限、评级等维度匹配PD、LGD、EAD参数,并加载宏观情景与权重。
- 现金流生成:基于合同条款生成未违约现金流,基于回收假设生成违约现金流,考虑提前还款与展期。
- 折现与汇总:按实际利率折现,汇总各期、各情景,得到单笔ECL,再向上汇总到组合、产品、机构层级。
- 结果校验与输出:进行合理性检查、波动分析、与上期对比,输出会计分录、监管报表与管理视图。
工程提示:跑批链路中,阶段划分和参数匹配最容易出现“口径漂移”。建议把这两步的规则、版本、生效日期全部落库,确保任何一次结果都能还原到当时的规则快照。
1.5 案例场景:一笔个人消费贷款的ECL
假设某客户有一笔12期等额本息消费贷款,当前剩余本金10万元,合同年利率12%,实际利率按月1%。该客户当前逾期35天,内部评级下调,被划入阶段二。引擎需要按生命周期PD计算ECL。
简化参数如下:未来12个月边际PD合计为4%,第13至24个月边际PD合计为6%;LGD为45%;EAD按还款计划逐期递减;宏观情景为基准、乐观、悲观三种,权重分别为50%、25%、25%。
情景权重: 基准=0.50, 乐观=0.25, 悲观=0.25
阶段: 阶段二
PD口径: 生命周期
LGD: 0.45
EAD: 按剩余还款计划逐期计算
折现率: 月实际利率 1%
引擎会分别计算三种情景下的生命周期ECL,再按权重加权。若基准情景ECL为3200元,乐观为2400元,悲观为4800元,则加权ECL为:
ECL = 0.50×3200 + 0.25×2400 + 0.25×4800
    = 1600 + 600 + 1200
    = 3400 元
这个例子说明:即使PD、LGD、EAD相同,情景权重和阶段口径的变化也会直接改变拨备结果。引擎必须让这些变量可配置、可追溯、可复算。
1.6 本课程的知识框架与学习目标
本课程共30章,围绕“PD、LGD、EAD驱动ECL计算引擎设计”展开,整体分为五个模块:
- 导入与基础:业务背景、监管要求、ECL核心概念与整体架构。
- 参数体系:PD、LGD、EAD的计量方法、模型对接与参数管理。
- 引擎设计:数据模型、规则引擎、计算调度、性能优化与版本管理。
- 工程实现:批处理、并行计算、结果校验、审计追踪与系统集成。
- 进阶与实战:多情景加权、压力测试、IFRS 9与新准则差异、案例复盘。
学完本课程,你应当能够:
- 解释ECL计算引擎的业务价值与监管约束,明确引擎边界。
- 设计PD、LGD、EAD参数与计算逻辑的解耦方案。
- 绘制从数据抽取到结果输出的端到端流程,并识别关键控制点。
- 针对阶段划分、情景加权、折现等环节,设计可配置、可审计的实现方案。
- 评估引擎性能、可扩展性与可维护性,避免常见架构误区。
本章小结:ECL计算引擎是监管合规与业务管理的交汇点。它把PD、LGD、EAD三个风险参数,通过阶段划分、情景加权和现金流折现,转化为可审计、可复现的减值结果。后续章节将逐层拆解这台引擎的每一个部件,从参数到架构,从规则到代码,最终形成一套可落地的设计方法。