3. 监管资本计量框架
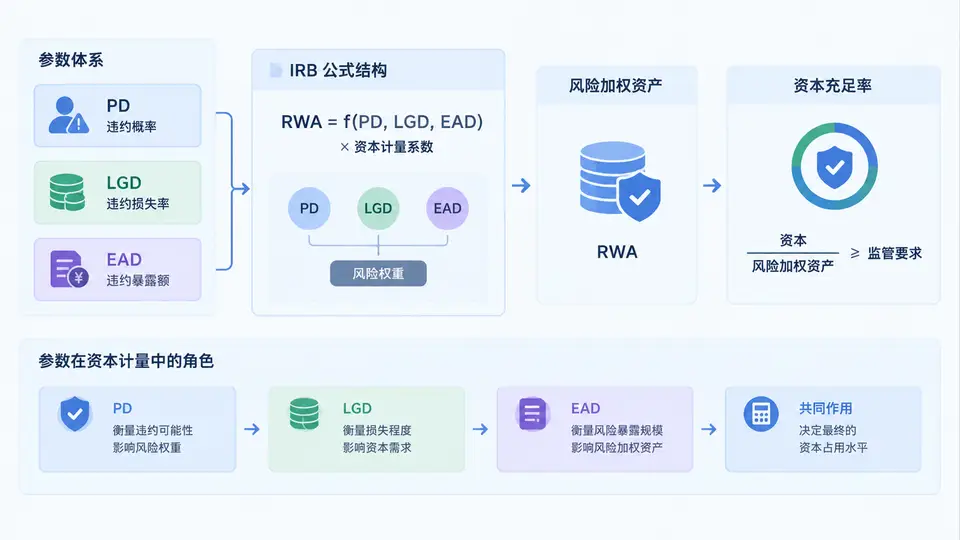
在巴塞尔协议体系中,信用风险参数PD、LGD、EAD并不是孤立存在的统计指标,它们最终都要嵌入监管资本计量框架,转化为银行必须持有的资本。理解这一框架,是掌握IRB参数体系的起点。本节从资本充足率出发,逐层拆解风险加权资产、IRB公式结构,以及三个参数在资本计量中的具体角色。
一、核心原理:从资本充足率到风险加权资产
监管资本框架的顶层约束是资本充足率。其基本逻辑是:银行持有的合格资本,必须覆盖其资产组合所对应的风险加权资产的一定比例。用公式表达为:
资本充足率 = 合格资本 / 风险加权资产(RWA) ≥ 监管最低要求其中,合格资本通常分为核心一级资本、其他一级资本和二级资本,分别对应不同的最低比例要求。风险加权资产则是各类风险暴露乘以相应风险权重的加总。信用风险RWA是其中占比最大的部分,也是IRB方法直接作用的对象。
在标准法下,风险权重由监管当局根据外部评级或资产类别直接给定;而在IRB方法下,风险权重不再查表,而是通过监管公式,由PD、LGD、EAD、期限M等参数计算得出。这意味着,参数估计的质量直接决定资本计量的准确性。
关键关系:资本充足率是结果,RWA是中间量,PD/LGD/EAD是输入量。IRB方法把“查表定权重”变成了“参数算权重”,银行因此获得更大的风险敏感性和资本节约空间,同时也承担了更重的模型验证责任。
二、IRB公式结构:风险权重如何由参数生成
IRB信用风险资本计量的核心,是先将PD、LGD等参数转化为风险权重,再乘以EAD得到RWA,最后乘以资本要求系数得到监管资本。以非零售暴露的F-IRB为例,其风险权重函数可简化为以下结构:
相关性 R = 0.12 × (1 - EXP(-50 × PD)) / (1 - EXP(-50)) + 0.24 × [1 - (1 - EXP(-50 × PD)) / (1 - EXP(-50))]

期限调整 b = (0.11852 - 0.05478 × LN(PD))^2

资本要求 K = [LGD × N( (N^-1(PD) + SQRT(R) × N^-1(0.999)) / SQRT(1 - R) ) - PD × LGD] × (1 - 1.5 × b)^-1 × (1 + (M - 2.5) × b)

风险加权资产 RWA = K × 12.5 × EAD
上述公式中,N表示标准正态分布函数,N^-1表示其反函数。公式的直观含义是:在99.9%置信水平下,计算借款人违约带来的非预期损失,再扣除预期损失部分,得到资本要求。PD决定相关性R和期限调整b,LGD决定损失幅度,EAD决定暴露规模,M则反映期限风险。
对于零售暴露,相关性公式有所不同,通常随PD变化更平缓,且不单独设置期限调整。但整体逻辑一致:参数进入公式,公式输出资本要求。
三、参数在资本计量中的角色
三个参数在资本计量中扮演不同但相互耦合的角色,理解其分工是避免“参数孤岛”思维的关键。
| 参数 | 在资本计量中的角色 | 影响方向 | 典型估计方法 |
|---|---|---|---|
| PD | 决定违约概率,进入相关性R和期限调整b,影响资本要求曲线形状 | PD上升,资本要求非线性上升 | 历史违约率、评级迁移矩阵、Logistic回归 |
| LGD | 决定违约后的损失比例,直接缩放资本要求K | LGD上升,资本要求近似线性上升 | 历史回收率、清收数据、专家判断 |
| EAD | 决定暴露规模,是RWA的乘数因子 | EAD上升,RWA同比例上升 | 表内余额、表外CCF、限额模型 |
从敏感度看,PD对资本要求的影响是非线性的,低PD区间上升带来的资本增加相对平缓,高PD区间则急剧上升;LGD的影响接近线性;EAD则是纯粹的规模乘数。三者共同决定单笔暴露的资本占用,再通过组合加总形成全行信用风险RWA。
实务提示:在IRB申请和持续监管中,监管当局不仅关注参数估计值本身,更关注参数之间的逻辑一致性。例如,PD上升时LGD是否合理上升(违约后回收环境恶化),EAD在违约状态下的变化是否被正确捕捉。参数体系的“自洽性”往往比单个参数的精确性更重要。
四、案例与场景:一笔公司贷款的资本计量
假设某银行对一家中型制造企业有一笔贷款,EAD为1亿元,内部评级对应PD为1.5%,F-IRB下监管给定LGD为45%,期限M为2.5年。代入IRB公式,可计算得到资本要求K约为6.8%,则:
RWA = K × 12.5 × EAD = 6.8% × 12.5 × 1亿 = 0.85亿
监管资本要求 = K × EAD = 6.8% × 1亿 = 680万
若该企业评级下调,PD上升至3%,其他参数不变,资本要求K将上升至约10.2%,监管资本要求增至约1020万,增幅约50%。若同时LGD因抵押品价值下降升至55%,资本要求将进一步上升。这一场景说明,参数变化对资本的影响并非简单线性叠加,而是通过公式结构放大。
常见误区:不少从业者认为“PD翻倍,资本翻倍”。实际上,由于相关性R和期限调整b都随PD变化,资本要求的上升幅度通常大于PD的上升幅度,且在高PD区间更为显著。另一个误区是忽视EAD的违约状态变化,例如循环授信在违约前的额度使用率上升,会导致EAD被低估,进而低估资本要求。
五、复盘:参数体系在资本计量中的定位
回到整体框架,PD、LGD、EAD是IRB资本计量的三个输入杠杆。PD刻画“会不会违约”,LGD刻画“违约后损失多少”,EAD刻画“违约时欠多少”。三者通过监管公式耦合,输出风险权重和资本要求,最终汇入资本充足率分母。理解这一链条,才能在参数估计、模型验证和资本管理中保持全局视角,避免只盯单个参数而忽视其传导效应。