1. 课程导入
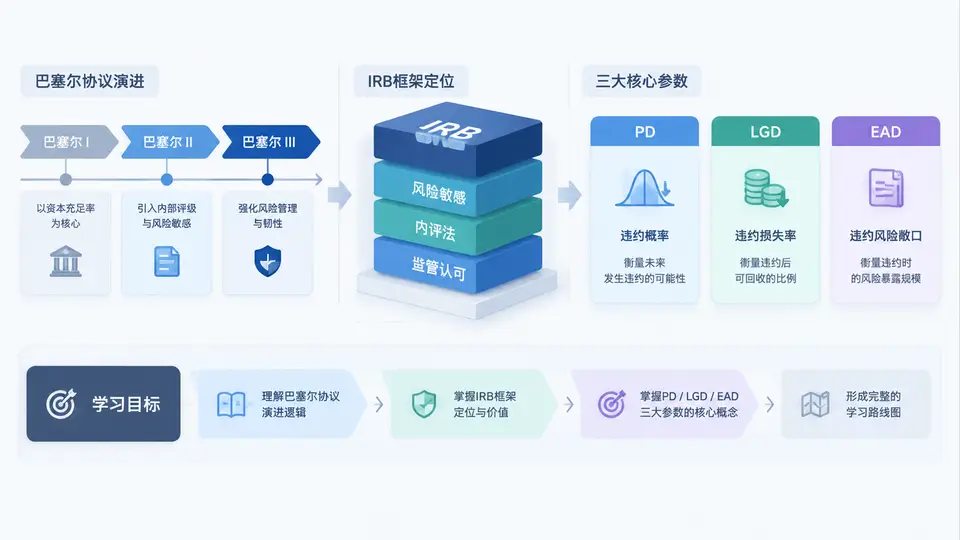
欢迎进入《巴塞尔IRB信用风险PD、LGD、EAD参数体系实战》课程。在动手建模、跑数据、写文档之前,我们需要先回答三个基础问题:巴塞尔协议为什么不断演进?内部评级法(IRB)在整个监管框架中处于什么位置?PD、LGD、EAD这三个参数究竟要解决什么问题?本章不涉及复杂公式,而是帮你建立一张“全局地图”,后续29章的所有技术细节,都会挂在这张地图上。
一、巴塞尔协议的演进逻辑:从统一分母到风险敏感
巴塞尔协议并不是一次成型的,它经历了三个主要阶段,每一次演进都在回答上一版暴露出的问题。
- 巴塞尔I(1988):首次建立资本充足率概念,用“风险加权资产”作为分母,但风险权重按资产类别粗略划分,例如公司贷款统一按100%权重,无法区分高信用与低信用客户。
- 巴塞尔II(2004):引入三支柱框架,并首次允许银行使用内部评级法(IRB)。风险权重不再由监管一刀切,而是由银行自己的PD、LGD、EAD等参数驱动,风险敏感度大幅提升。
- 巴塞尔III(2010至今):在金融危机后强化资本定义、引入杠杆率和流动性指标,同时对IRB适用范围进行限制,防止银行通过内部模型过度压低风险加权资产。
这条演进主线可以概括为:资本要求从“统一标准”走向“风险敏感”,再走向“风险敏感与监管底线并重”。IRB正是“风险敏感”这一阶段的核心产物。
二、IRB框架定位:银行内部模型与监管约束的交汇点
在巴塞尔II和III中,计算信用风险加权资产有两条路径:标准法(SA)和内部评级法(IRB)。标准法使用监管给定的风险权重,实施简单但敏感度低;IRB则允许银行基于自身历史数据估计违约概率、违约损失率等参数,再按监管公式换算为风险权重。
IRB又分为两种:
| 维度 | 初级IRB(F-IRB) | 高级IRB(A-IRB) |
|---|---|---|
| PD估计 | 银行自行估计 | 银行自行估计 |
| LGD估计 | 监管给定 | 银行自行估计 |
| EAD估计 | 监管给定(部分暴露可自行估计) | 银行自行估计 |
| 数据要求 | 相对较低 | 高,需长期历史数据与验证体系 |
| 监管审批难度 | 中等 | 高 |
无论哪种IRB,PD、LGD、EAD都是贯穿始终的三大核心参数。它们共同决定了一笔暴露的预期损失(EL)和非预期损失(UL),进而影响资本占用。
核心关系:预期损失 EL = PD × LGD × EAD。资本要求则主要覆盖非预期损失,其计算同样以这三个参数为输入。
三、PD、LGD、EAD分别回答什么问题
很多初学者会把这三个参数混在一起记,其实它们各自回答一个非常明确的问题:
- PD(违约概率):交易对手在未来一段时间内“会不会违约”?通常看一年期违约概率,是客户信用质量的直接体现。
- LGD(违约损失率):一旦违约,“会损失多少”?取决于抵押品、清偿顺序、回收成本等因素,通常用1减去回收率表示。
- EAD(违约风险暴露):违约发生时,“欠多少钱”?对于贷款是余额,对于承诺、衍生品等表外项目,还需要通过信用转换系数折算。
用一个简单场景理解:某银行给一家企业发放1000万元贷款,抵押品价值300万元。若PD为2%,LGD为60%,EAD为1000万元,则预期损失为 2% × 60% × 1000万 = 12万元。这个数字直接进入定价、拨备和资本规划。
四、学习目标与整体路线图
本课程共30章,整体设计遵循“先框架、再参数、后实战”的逻辑。完成本课程后,你应当能够:
- 理解巴塞尔协议演进脉络及IRB在监管资本体系中的定位;
- 独立完成PD、LGD、EAD的参数定义、数据准备、模型开发与验证;
- 掌握参数体系与风险加权资产、预期损失、拨备之间的传导关系;
- 识别IRB实施中的常见合规与建模陷阱,并具备复盘能力。
整体路线图可以划分为四个阶段:
- 第一阶段(第1-6章):框架与制度基础。包括巴塞尔演进、IRB定位、监管要求、数据治理与评级体系设计。
- 第二阶段(第7-16章):三大参数深度开发。分别讲解PD、LGD、EAD的建模方法、数据要求、校准与验证。
- 第三阶段(第17-24章):参数应用与集成。包括风险加权资产计算、预期损失与拨备、压力测试、资本规划。
- 第四阶段(第25-30章):实战复盘与合规。涵盖模型验证、监管检查应对、常见误区与综合案例。
学习建议:如果你来自业务或风控岗位,第一阶段可以快速浏览,重点放在第二、三阶段;如果你来自建模或数据岗位,建议在第一阶段就弄清监管公式与参数口径,避免后续返工。
五、常见误区与复盘提示
在正式进入技术细节前,先列出几个初学者最容易踩的坑,后续章节会反复回到这些点上:
- 误区一:把PD当成固定常数。PD具有期限结构,一年期PD与长期PD不同,且受经济周期影响,必须区分“时点PD”与“跨周期PD”。
- 误区二:LGD只考虑抵押品价值。回收时间、法律成本、清偿顺序、币种错配都会显著影响LGD,抵押品只是其中一环。
- 误区三:EAD等于当前余额。对于循环授信、承诺和衍生品,EAD必须考虑未来提款和信用转换系数,否则会严重低估风险。
- 误区四:参数之间相互独立。PD与LGD在经济下行期往往同时上升,相关性处理不当会导致资本低估。
复盘提醒:IRB不是单纯的建模工作,而是“数据—模型—制度—监管”四位一体的体系工程。任何参数脱离业务场景和监管口径,都会在验证或检查阶段暴露问题。
本章的目标是让你在进入具体参数开发之前,先建立一张清晰的地图:巴塞尔协议为什么需要IRB,IRB为什么需要PD、LGD、EAD,以及这三个参数如何共同决定银行的损失与资本。接下来,我们将从监管制度与数据基础开始,逐步深入每一个参数的技术细节。