1. 课程导入
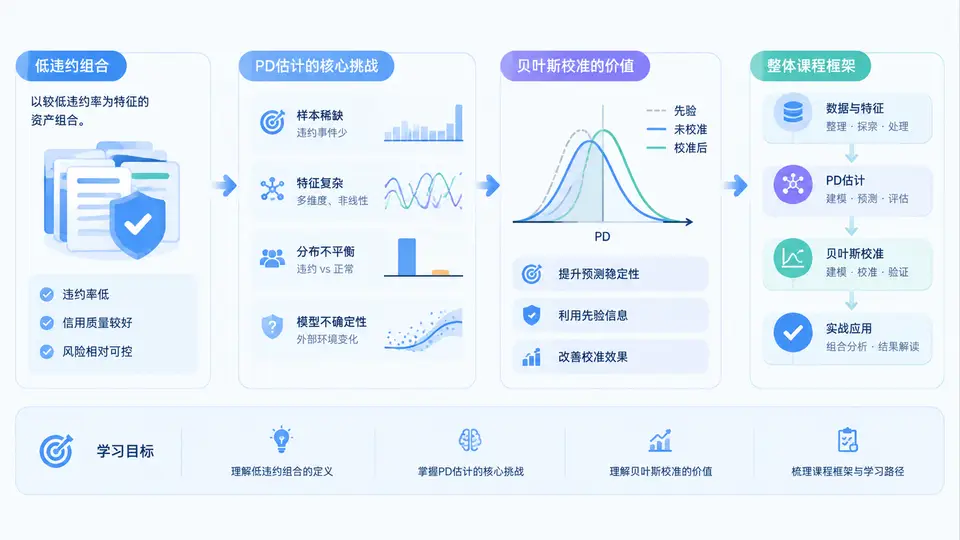
在信用风险计量体系中,违约概率(Probability of Default,PD)是最基础、也最敏感的输入参数之一。它直接影响预期损失、经济资本、拨备计提、定价与限额管理。对于大型对公资产组合,样本中通常包含成千上万个违约事件,传统统计模型可以较稳定地估计PD。但在零售小微、初创企业、新兴行业、低风险主权或高评级同业等组合中,违约事件可能只有个位数,甚至为零。这类组合被称为低违约组合(Low Default Portfolio,LDP)。在LDP场景下,如何得到稳健、可解释、可审计的PD估计,是风险计量领域公认的难点。
一、低违约组合的定义与典型特征
低违约组合并没有全球统一的硬性阈值,但业界通常从“违约样本量”和“违约率水平”两个维度界定。若某评级桶或资产池在观察期内违约笔数少于20笔,或违约率长期低于0.5%,且新增违约事件稀疏,就可视为低违约组合。其典型特征包括:
- 样本稀疏:违约事件少,甚至多年零违约,导致极大似然估计不稳定,标准误巨大。
- 数据历史短:部分组合仅有三到五年观测期,无法覆盖完整信用周期。
- 风险高度集中:少数大额敞口主导组合损失,个体违约即可显著改变PD估计。
- 评级迁移缓慢:高评级客户长期停留在同一级别,违约状态变化极少。
- 监管与审计要求高:模型需具备保守性、可追溯性和专家判断的透明记录。
这些特征决定了低违约组合不能简单套用“违约数除以暴露数”的直观方法。若某组合三年内无违约,直接估计PD为零,既不符合审慎监管要求,也会导致经济资本被严重低估。
二、PD估计的核心挑战
低违约组合PD估计的挑战,本质上是小样本推断与风险保守性之间的平衡问题。具体表现在以下方面:
- 零违约与极小样本:当违约数d=0时,频率估计为0,但真实PD不可能为0。需要引入先验信息或置信上界方法。
- 估计不确定性大:即使得到点估计,其置信区间可能跨越一个数量级,难以支撑定价和资本决策。
- 样本选择偏差:低违约组合往往经过严格准入筛选,历史违约率被系统性压低,不能直接外推至未来。
- 评级体系粒度不足:评级桶内样本少,无法独立估计每个桶的PD,需要借用相邻桶或外部数据。
- 周期性与宏观依赖:低违约期可能只是信用周期上行阶段,若忽略宏观压力,PD会被低估。
- 模型验证困难:缺乏足够违约样本进行回测,传统区分度、校准度指标失效。
常见误区:将低违约组合的PD估计简化为“加一个保守系数”。实际上,保守系数无法解决样本稀疏带来的结构性不确定性,也可能导致不同组合之间失去可比性。正确做法是建立可解释的先验分布,并通过贝叶斯方法将先验与少量数据证据结合。
三、贝叶斯校准的价值
贝叶斯方法为低违约组合PD估计提供了一条自然路径:将专家判断、行业经验、外部评级映射或监管基准转化为先验分布,再结合本组合的违约观测数据形成后验分布。当数据充足时,后验由数据主导;当数据稀疏时,先验提供稳定锚点。其核心价值体现在:
- 处理零违约:即使d=0,后验仍为正,且可通过后验分位数给出保守PD。
- 量化不确定性:输出完整后验分布,而非单一数值,便于计算经济资本和压力情景。
- 融合多源信息:可整合内部数据、外部评级、专家意见和监管指引。
- 可解释与可审计:先验选择、似然构建、后验更新过程均可文档化。
- 动态更新:新违约事件发生后,后验可快速更新,形成学习型评级体系。
以Beta-二项模型为例,若先验为Beta(α, β),观测到n个暴露中有d个违约,则后验为Beta(α+d, β+n−d)。当d=0时,后验均值为α/(α+β+n),仍为正。通过调整α和β,可以控制先验的保守程度和强度。
# Beta-二项后验参数更新示例
# 先验:Beta(alpha=2, beta=98),均值约2%
alpha_prior = 2
beta_prior = 98

# 观测:1000个暴露,0个违约
n = 1000
d = 0

alpha_post = alpha_prior + d
beta_post = beta_prior + n - d

# 后验均值
pd_mean = alpha_post / (alpha_post + beta_post)
# 后验95%分位数(保守PD)
pd_95 = qbeta(0.95, alpha_post, beta_post)

print(pd_mean)  # 约0.00182
print(pd_95) # 约0.00300教学提示:贝叶斯校准不是“拍脑袋给先验”,而是将先验来源、参数选择依据、敏感性分析全部纳入模型治理框架。后续章节将逐一展开先验构建、似然设计、后验采样与验证方法。
四、整体课程框架与学习目标
本课程共30章,围绕“低违约组合PD估计与贝叶斯校准”形成从理论到实战的完整链路。整体框架可分为五个模块:
| 模块 | 核心内容 | 对应章节 |
|---|---|---|
| 基础与挑战 | 低违约组合定义、PD估计难点、监管要求、贝叶斯思想导入 | 第1–5章 |
| 先验构建 | 专家先验、外部评级映射、监管基准、先验敏感性分析 | 第6–12章 |
| 模型与推断 | Beta-二项、Logit正态、层次贝叶斯、MCMC与变分推断 | 第13–20章 |
| 校准与验证 | 后验预测检验、保守性调整、回测与压力测试 | 第21–26章 |
| 实战与治理 | 完整案例、代码实现、模型文档、审计与监管沟通 | 第27–30章 |
通过本课程,学习者应达到以下目标:
- 理解低违约组合PD估计的特殊性,能够识别零违约、小样本和样本偏差带来的风险。
- 掌握贝叶斯校准的基本原理,能够独立构建Beta-二项和层次贝叶斯PD模型。
- 应用先验构建方法,将专家判断、外部数据和监管要求转化为可审计的先验分布。
- 实现后验推断与保守PD计算,能够使用Python或R完成从数据到后验的完整流程。
- 验证模型校准效果,能够设计后验预测检验、敏感性分析和压力测试方案。
- 治理模型风险,能够撰写模型文档并与内审、监管进行有效沟通。