3. 大额现金存取交易合规风险识别与报告判断
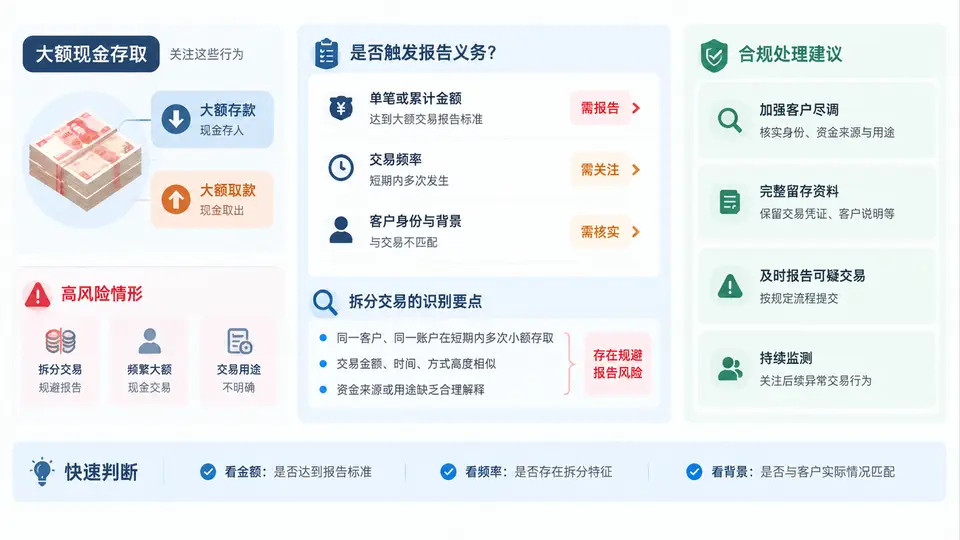
大额现金存取的报告触发判断
大额现金交易报告的核心不是“金额大就报”,而是先判断交易主体类型、交易方向、单笔金额与累计金额是否同时满足报告标准。人民币大额交易报告标准中,现金存取的关键阈值如下:
- 个人客户:单笔或当日累计现金存取 ≥ 5 万元人民币(或等值 1 万美元外币),触发大额交易报告。
- 对公客户:单笔或当日累计现金存取 ≥ 20 万元人民币(或等值 5 万美元外币),触发大额交易报告。
- 报告义务由金融机构承担,需在交易发生后的规定时限内通过反洗钱监测系统报送,不得以客户口头说明替代系统报送。
判断顺序建议:先看主体是个人还是对公 → 再看是现金存入还是现金支取 → 再算单笔金额 → 再算当日累计 → 最后判断是否达到对应阈值。拆分交易的风险往往出现在“单笔未达阈值、但当日累计已超阈值”或“多日连续接近阈值”的情形。
拆分交易规避报告的识别要点
拆分交易(Structuring)是指客户为规避大额交易报告阈值,故意将一笔大额现金拆分为多笔低于阈值的交易。识别时重点关注以下信号:
| 观察维度 | 正常交易特征 | 拆分规避嫌疑特征 |
|---|---|---|
| 单笔金额 | 金额随机,与经营/消费需求匹配 | 多笔金额高度接近阈值(如4.8万、4.9万) |
| 交易时间 | 时间分散,无固定规律 | 同一日多网点、多柜员、短时间连续办理 |
| 交易渠道 | 渠道选择与客户习惯一致 | 刻意切换柜面、ATM、智能柜员机分散金额 |
| 客户解释 | 用途清晰,与身份/职业相符 | 拒绝说明、含糊其辞或前后矛盾 |
| 历史行为 | 交易频率和金额稳定 | 突然出现规律性接近阈值的存取模式 |
拆分交易即使单笔未达报告阈值,只要当日累计达到标准,仍须履行大额交易报告义务;同时应作为可疑交易线索进一步分析,不能仅以“单笔未超标”为由不报、漏报。
示例判断:三笔现金存款是否触发报告
假设某个人客户在同一银行网点当日办理三笔现金存款:4.8万元、4.9万元、4.7万元,合计14.4万元。
- 单笔判断:三笔均低于5万元,单笔不触发个人大额现金报告标准。
- 累计判断:当日累计14.4万元 ≥ 5万元,触发大额交易报告义务。
- 拆分判断:三笔金额均接近5万元且集中于同一日,具有拆分规避特征,应同时提交可疑交易分析。
- 合规动作:补报大额交易报告;在反洗钱系统中标记拆分嫌疑;调取客户身份资料与交易凭证;必要时启动加强尽职调查。
关键结论:大额现金存取合规判断必须同时看“单笔”和“当日累计”,并关注交易模式是否具有拆分规避特征。达到阈值即报,疑似拆分即查,两者不可互相替代。