2. 对公账户开立受益所有人识别合规风险核查
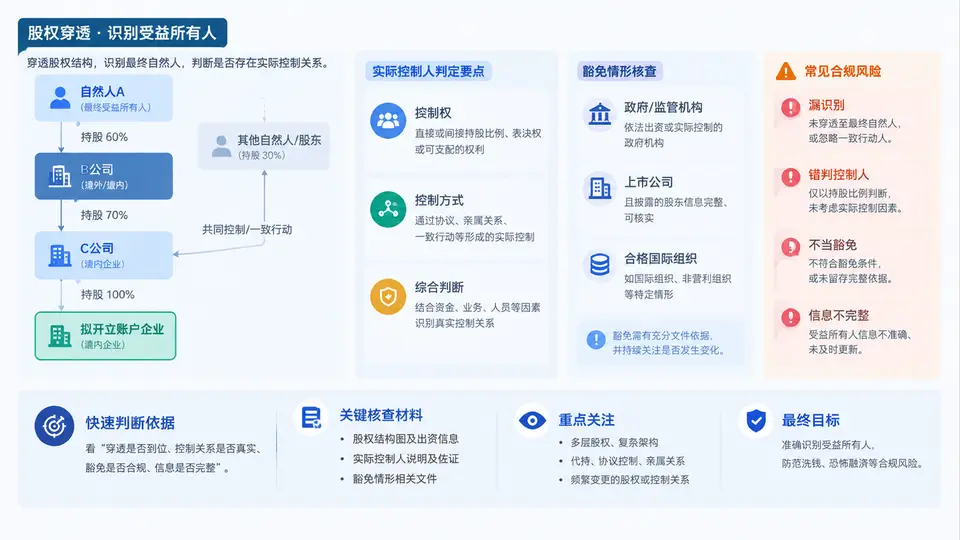
受益所有人识别核查的三个判断层次
对公账户开立时,受益所有人识别不是简单填一张表,而是沿着“股权—控制—豁免”三层逐级判断。第一层看股权穿透:直接或间接持股超过25%的自然人;第二层看实际控制:通过协议、人事、财务、表决权等方式实施控制的自然人;第三层看豁免:只有满足法定豁免情形(如个体工商户、政府机构、国际组织等)才可免于逐层识别。三层中任何一层判断错误,都会导致漏识别或错误豁免。
股权穿透核查的关键操作
股权穿透不是只看一层股东,而是沿着“目标公司→股东→股东的股东→自然人”逐层向上追溯,直到找到最终自然人。核查时需要调取以下材料:公司章程、股东名册、出资证明、股权结构图、最近一期工商登记信息。对于多层嵌套的股权结构,要逐层计算穿透持股比例,不能因为中间层是公司就停止追溯。
穿透持股比例计算公式:
自然人通过多层公司间接持有目标公司的比例 = 各层持股比例连乘
示例:张某持有B公司80%,B公司持有目标公司A 60%,则张某对A的穿透持股 = 80% × 60% = 48%
判断标准:穿透持股 ≥ 25% → 认定为受益所有人
实际控制人判定的核查要点
当股权穿透后没有自然人持股达到25%时,需要转向实际控制人判定。实际控制人是指虽不直接持有股权,但通过协议、人事、财务等方式能够对公司实施最终控制的自然人。核查时需要关注以下证据:
- 表决权委托或一致行动协议:是否存在将表决权集中委托给某一自然人的协议安排。
- 人事任免权:谁有权任免公司董事、总经理、财务负责人等关键岗位。
- 财务审批权:大额资金支出、对外担保、关联交易是否由某一自然人最终审批。
- 重大决策否决权:是否存在“一票否决”或“一致同意”条款使某一自然人实际控制公司决策。
豁免情形适用核查
豁免情形是受益所有人识别中最容易出错的地方。只有法律明确规定的豁免主体才能免于逐层识别,不能随意扩大豁免范围。核查时需要逐一比对豁免条件,并留存判断依据。
| 豁免情形 | 适用条件 | 核查要点 | 常见错误 |
|---|---|---|---|
| 个体工商户 | 依法登记的经营主体 | 核对营业执照类型 | 将个人独资企业误认为个体工商户 |
| 政府机构 | 依法设立的政府机关 | 核对机构性质与职能 | 将政府平台公司误认为政府机构 |
| 国际组织 | 我国参加的国际组织 | 核对我国是否为其成员 | 将境外非政府组织误认为国际组织 |
| 国有企业 | 特定条件下可简化识别 | 核对国资监管机构出资证明 | 将国有参股企业误认为国有企业 |
高风险信号:以下情形应触发加强审查,不得直接适用豁免:
- 股权结构复杂、多层嵌套且无法穿透至自然人;
- 股东为境外公司且注册在避税地或信息不透明地区;
- 实际控制人频繁变更或与开户申请人关系不明;
- 以“股东是公司”为由拒绝提供穿透信息。
核查结果判断与处置
完成三层判断后,根据核查结果采取相应处置措施:
- 识别成功:确认受益所有人身份,留存穿透计算过程、控制关系证据、豁免判断依据,完成开户。
- 无法识别:要求客户补充材料;客户无法提供的,应拒绝开户或限制账户功能,并考虑提交可疑交易报告。
- 错误豁免:发现已错误适用豁免的,应立即补做识别,调整客户风险等级,必要时上报合规部门。
核查清单(可直接使用):
- 是否调取并核对了公司章程、股东名册、工商登记信息?
- 是否逐层穿透计算了各自然人股东的持股比例?
- 是否存在持股≥25%的自然人?是否已识别?
- 若无人持股≥25%,是否核查了实际控制人?证据是否充分?
- 若适用豁免,豁免情形是否属于法定范围?判断依据是否留存?
- 是否存在高风险信号?是否触发加强审查?
- 核查结果是否已记录并归档?