1. 银行开户环节客户身份识别合规风险点排查
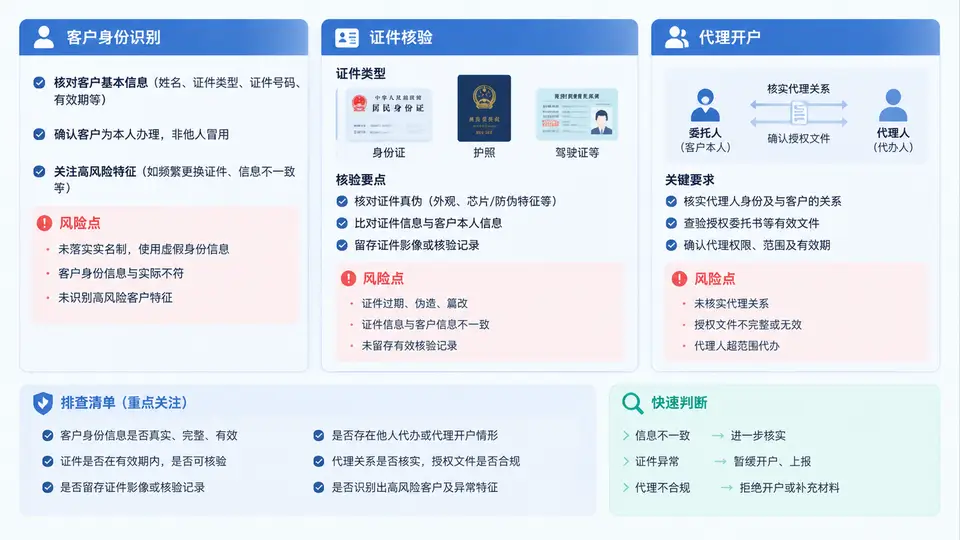
个人开户身份识别的合规控制点
个人开户环节的客户身份识别(KYC)合规风险,集中在“人、证、户、代理关系”四个维度的交叉核验上。监管要求银行在建立业务关系时核实客户身份,不得为身份不明或冒用他人身份的客户开立账户。排查时应围绕以下控制点展开:
- 实名制落实:开户申请人须出示本人有效身份证件原件,银行须通过联网核查公民身份信息系统核对姓名、证件号码、照片的一致性。
- 证件核验:核对证件真伪、有效期、照片与本人是否一致,关注证件是否被涂改、伪造或冒用。
- 代理关系核实:代理开户须同时核验代理人与被代理人的身份证件原件,并核实代理关系真实性,留存授权委托书或合理理由说明。
- 开户意愿确认:确认开户为本人真实意愿,防范他人诱导、胁迫或批量代办开户。
- 异常情形识别:同一证件短期内多次开户、同一人代理多人开户、无合理理由的异地开户等,应触发强化审查。
排查清单与判断依据
以下清单可直接用于网点开户环节的合规自查或内部检查,逐项核对并记录结果:
| 序号 | 排查项 | 合规要求 | 判断依据 | 结果 |
|---|---|---|---|---|
| 1 | 证件原件核验 | 必须收取并核验有效身份证件原件 | 证件在有效期内、照片与本人一致、无涂改伪造痕迹 | □合规 □不合规 |
| 2 | 联网核查 | 通过公民身份信息联网核查系统核对 | 姓名、证件号码、照片三项一致 | □合规 □不合规 |
| 3 | 本人意愿确认 | 确认开户为本人真实意愿 | 本人亲自到场、无他人代答或诱导迹象 | □合规 □不合规 |
| 4 | 代理关系核实 | 代理开户须核验双方证件及代理关系 | 代理人及被代理人证件原件、授权委托书或合理理由 | □合规 □不合规 |
| 5 | 异常情形识别 | 对异常开户行为触发强化审查 | 同一证件短期多次开户、同一人代理多人、异地无理由开户 | □合规 □不合规 |
| 6 | 资料留存 | 留存身份核验记录及证件影像 | 联网核查记录、证件复印件/影像、代理授权文件齐全 | □合规 □不合规 |
高风险信号:若出现“客户无法提供证件原件”“联网核查照片与本人明显不符”“代理人无法说明代理关系”“同一人当日为多人代办开户”等情形,应立即中止开户并启动强化尽职调查,必要时报送可疑交易线索。
排查要点:身份识别不是一次性动作,而是贯穿开户全流程的控制链。证件核验解决“证真”,联网核查解决“人证一致”,意愿确认解决“本人真实”,代理核实解决“关系合法”,异常识别解决“场景可疑”。五个环节任一缺失,均构成合规风险点。