4. 公司章程特殊条款与反收购条款审查
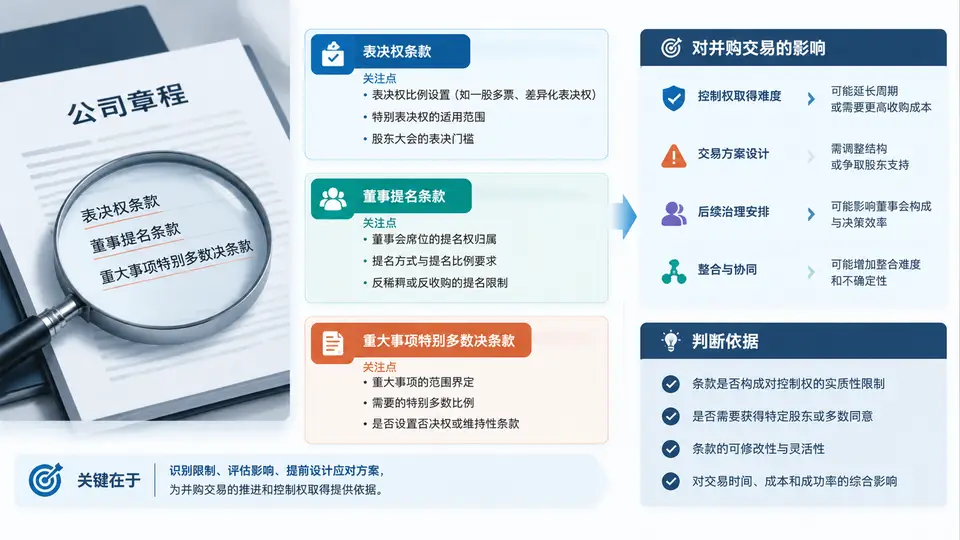
一、审查对象与条款定位
目标公司章程中的反收购条款通常集中在“表决权机制”“董事提名与改选”“重大事项特别多数决”三个板块。尽调时不能只看章程正文,还要同步调取历次章程修正案、股东会决议及工商备案版本,确认条款是否已生效、是否被后续修正覆盖。以下为某目标公司(示例:A公司,非上市公司,注册资本5000万元,股东7名)章程中与并购控制权直接相关的条款摘录:
| 条款位置 | 条款内容摘要 | 并购影响维度 |
|---|---|---|
| 第12条 | 股东会决议修改章程、增资减资、合并分立解散,须经代表四分之三以上表决权股东通过 | 特别多数决门槛 |
| 第18条 | 董事候选人须由连续持股180日以上且持股比例不低于5%的股东提名 | 董事提名权限制 |
| 第21条 | 董事会换届时,每年改选董事不得超过董事会总人数的三分之一 | 董事会分期改选(交错董事会) |
| 第25条 | 公司被收购时,收购方提名的董事候选人须经出席股东会股东所持表决权的85%以上通过 | 反收购绝对多数条款 |
| 第30条 | 章程修改须经全体董事一致同意方可提交股东会审议 | 章程修改前置障碍 |
二、条款效力与可执行性判断
审查时需区分两类条款:一类是《公司法》允许公司通过章程自主约定的事项(如特别多数决比例、董事提名持股期限),另一类可能因违反法律强制性规定或损害股东基本权利而效力存疑。例如,第30条“全体董事一致同意方可提交章程修改”实质上赋予了单个董事对章程修改的否决权,若该董事由原实际控制人委派,则收购方即使取得多数股权也无法推动章程修改,该条款在司法实践中存在被认定无效的风险,但风险本身即构成交易障碍。
尽调结论不能仅写“条款有效/无效”,而应写明:该条款是否构成交易推进的实质障碍、障碍能否通过股东会决议或司法途径消除、消除所需的时间与成本。
三、控制权取得路径与条款障碍对照
假设收购方拟取得A公司70%股权,需评估各条款对“取得控制权”这一目标的具体影响。以下SVG以控制权取得路径为主线,展示各条款在关键节点上的阻断或延缓作用:
四、审查操作要点与判断依据
审查章程反收购条款时,建议按以下顺序固定证据并形成判断:
- 调取工商备案章程及历次修正案:确认当前有效版本,比对股东会决议日期与工商备案日期,排除未生效或已被覆盖的条款。
- 标注条款类型:将条款分为“法定自治事项”(如特别多数决比例、董事提名条件)和“可能越权事项”(如赋予个别董事一票否决权),分别评估。
- 量化表决权缺口:以收购方拟取得股权比例为基础,计算与各特别多数决门槛的差值。例如收购70%时,第12条缺口为5%,第25条缺口为15%。
- 评估时间成本:对分期改选、提名持股期限等时间性障碍,计算完全取得控制权所需的最短周期。
- 形成交易推进建议:明确哪些条款需在交易协议中设置先决条件(如原股东承诺投票赞成章程修改),哪些需通过司法途径解决。
若目标公司为上市公司,还需同步核查章程中的反收购条款是否符合《上市公司收购管理办法》及证券交易所的自律监管要求,部分条款可能因违反“公平对待所有股东”原则而被要求整改。
五、审查结论示例(可直接用于尽调报告)
| 条款 | 障碍等级 | 判断依据 | 建议措施 |
|---|---|---|---|
| 第12条 特别多数决 | 高 | 70%股权不足75%门槛,无法单方通过合并决议 | 联合现有股东或设置交易先决条件 |
| 第18条 提名门槛 | 中 | 新股东需持股满180日,延长交易周期约6个月 | 提前规划持股时间或协商豁免 |
| 第21条 分期改选 | 高 | 每年仅改选1/3,完全控制董事会需2-3年 | 在交易协议中约定董事辞职与补选安排 |
| 第25条 反收购绝对多数 | 高 | 收购方提名董事需85%表决权,70%不足 | 评估司法确认无效的可行性及时间成本 |
| 第30条 全体董事一致 | 中高 | 效力存疑,但诉讼周期可能超过交易窗口 | 作为交易先决条件,要求原董事出具同意函 |