3. 注册资本实缴与抽逃出资风险尽调
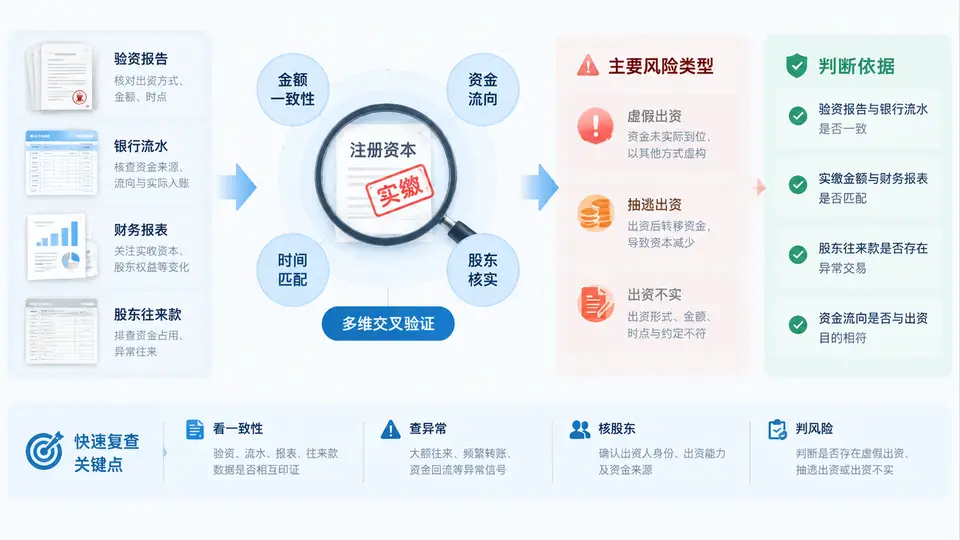
核查逻辑:从“钱是否到位”到“钱是否还在”
注册资本实缴与抽逃出资尽调的核心,是沿着资金轨迹做双向验证:正向确认股东出资款是否真实进入公司账户并完成验资,反向确认出资后是否存在无对价流出、股东往来款长期挂账或通过关联交易回流股东的情形。仅看验资报告不足以定论,必须将验资报告、银行流水、财务报表、股东往来款明细四类材料交叉比对。
四类材料的交叉比对要点
| 材料 | 核查重点 | 异常信号 |
|---|---|---|
| 验资报告 | 出资人、金额、方式、时间、验资机构资质 | 验资后短期内资金转出;验资机构无资质或报告缺失 |
| 银行流水 | 付款方与股东一致;摘要注明“投资款”;金额与认缴一致 | 付款方为第三方;摘要为“借款”“往来”;同日转入转出 |
| 财务报表 | 实收资本科目与验资报告一致;其他应收款明细 | 实收资本长期挂账未入账;其他应收款中股东借款占比高 |
| 股东往来款 | 借款用途、期限、利息、还款记录 | 无业务实质的大额往来;长期不还;以借款名义抽回出资 |
抽逃出资的典型识别路径
抽逃出资往往不是单笔转账能看出来的,需要沿着“出资—转出—回流”的链条还原。以下为常见识别路径:
- 时间关联:出资款到账后短期内(如数日内)公司账户向股东或其关联方转出等额或近似金额资金。
- 科目关联:转出资金在账上记为“其他应收款—股东”或“预付账款—关联方”,长期不核销。
- 交易关联:以采购、服务、咨询等名义向股东控制的主体付款,但无真实货物、服务交付或价格明显不公允。
- 回流关联:资金经多层流转后最终回到股东或其近亲属账户,形成事实上的出资抽回。
尽调提示:若发现股东往来款金额接近或超过实缴出资额,且无合理商业理由,应重点核查是否存在抽逃出资。该情形可能导致股东对公司债务承担补充赔偿责任,并影响并购交易估值与交割条件。
尽调结论的表述方式
根据核查结果,可将注册资本实缴情况分为三类结论,并在尽调报告中明确表述:
- 实缴到位:验资报告、银行流水、财务报表、股东往来款四者一致,无异常转出,出资真实足额。
- 存在瑕疵:出资已到位但存在部分转出、非货币出资权属未转移、验资程序不规范等情形,需量化风险敞口。
- 未实缴或抽逃:认缴期限已过未缴,或出资后无对价转出且无合理解释,应作为重大风险事项披露,并建议在交易文件中设置赔偿、托管或价款调整机制。