2. 目标公司股权结构与实际控制人穿透核查
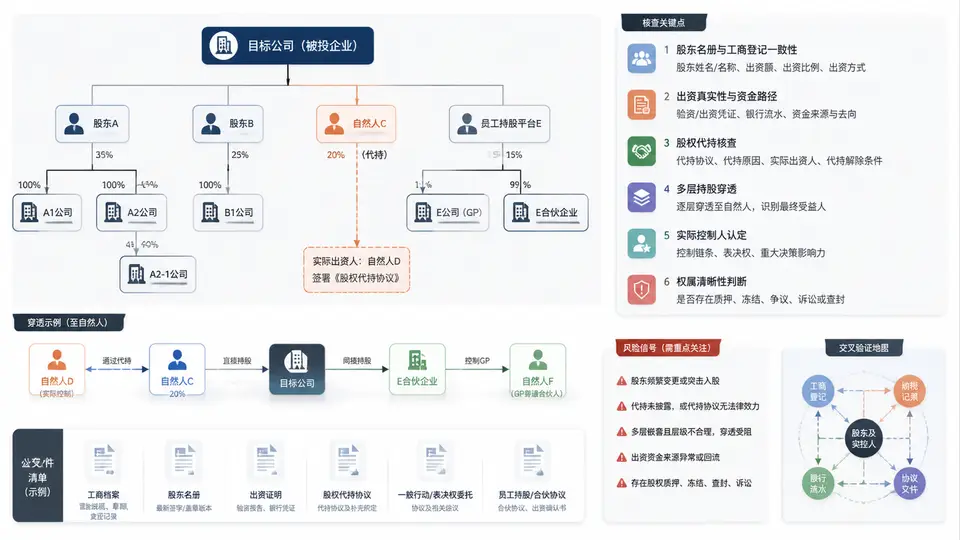
股权穿透核查的三条主线
股权结构与实际控制人穿透核查,核心不是把工商信息抄一遍,而是沿着股东名册→出资证明→代持/多层持股→控制权归属这条链,逐层回答三个问题:谁在持有、谁在出资、谁在控制。三条主线必须交叉验证,任何一条断裂都可能意味着权属争议或隐性控制。
- 名册线:工商登记股东、公司章程记载股东、股东名册三者是否一致;是否存在登记股东与实际出资人不一致。
- 出资线:每笔出资的金额、时间、方式(货币/非货币)、凭证(银行回单、验资报告、评估报告)是否可追溯至具体股东。
- 控制线:表决权委托、一致行动协议、董事会席位、公章证照保管、重大事项审批路径,判断谁实际支配公司意志。
穿透核查的实操路径
以一家典型目标公司为例:工商登记显示 A 公司持股 60%、自然人张某持股 25%、员工持股平台 B 持股 15%。但尽调中发现 A 公司由境外 C 公司 100% 控股,C 公司股东为两个 BVI 主体;张某的 25% 中有 10% 系代持某离职高管。此时穿透路径如下:
- 调取目标公司工商内档(章程、股东会决议、股权转让协议、历次变更登记),核对股东名册与登记信息。
- 向上逐层调取 A 公司、C 公司、BVI 主体的注册文件、股东名册、董事名册,直至最终自然人。
- 对每一层股权,核对出资证明书、银行流水、验资报告,确认出资真实性与到位情况。
- 对代持部分,取得代持协议、出资凭证、双方确认函,并评估代持还原的可执行性。
- 汇总表决权比例、董事会构成、一致行动安排,绘制控制权穿透图,判断实际控制人。
穿透核查的关键判断点:当某一层出现“股权比例与控制权不匹配”时,必须单独说明原因——是表决权委托、一致行动协议、AB股安排,还是代持导致的隐性控制。这一层往往是交易风险的集中点。
核查结论的写法与判断标准
穿透核查完成后,结论应至少覆盖以下四项,缺一不可:
| 核查项 | 判断标准 | 风险信号 |
|---|---|---|
| 股权清晰性 | 名册、章程、工商登记三者一致,无未决权属争议 | 存在代持、质押、冻结、优先购买权争议 |
| 出资真实性 | 每笔出资有银行回单或验资报告对应,非货币出资有评估报告 | 出资凭证缺失、金额与登记不符、循环出资 |
| 实际控制人 | 能穿透至最终自然人,且表决权比例与控制权匹配 | 多层嵌套无法穿透、表决权委托不明、一致行动协议缺失 |
| 代持可还原性 | 代持协议有效、双方确认、无第三方权利主张 | 代持协议缺失、实际出资人身份不明、还原需其他股东同意 |
常见陷阱:工商登记显示“股权清晰”不等于实际权属清晰。代持、隐名出资、表决权委托往往不在工商登记中体现,必须通过股东名册、出资凭证、访谈记录、内部决议等材料交叉验证。若目标公司存在多层境外架构,还需关注外汇登记(37号文/ODI)是否合规,否则可能影响股权还原和交易交割。
可直接使用的核查清单
- □ 调取目标公司工商内档(章程、历次变更、股东会决议、股权转让协议)
- □ 核对股东名册与工商登记股东是否一致
- □ 逐笔核对出资证明书、银行回单、验资报告
- □ 向上穿透至最终自然人,每层调取注册文件与股东名册
- □ 识别并取得所有代持协议、表决权委托、一致行动协议
- □ 核查股权质押、冻结、优先购买权等权利负担
- □ 绘制控制权穿透图,标注表决权比例与实际控制人
- □ 对代持部分评估还原路径与潜在障碍
- □ 形成股权清晰性结论,列明风险等级与建议