2. 客户信用档案与催收画像构建
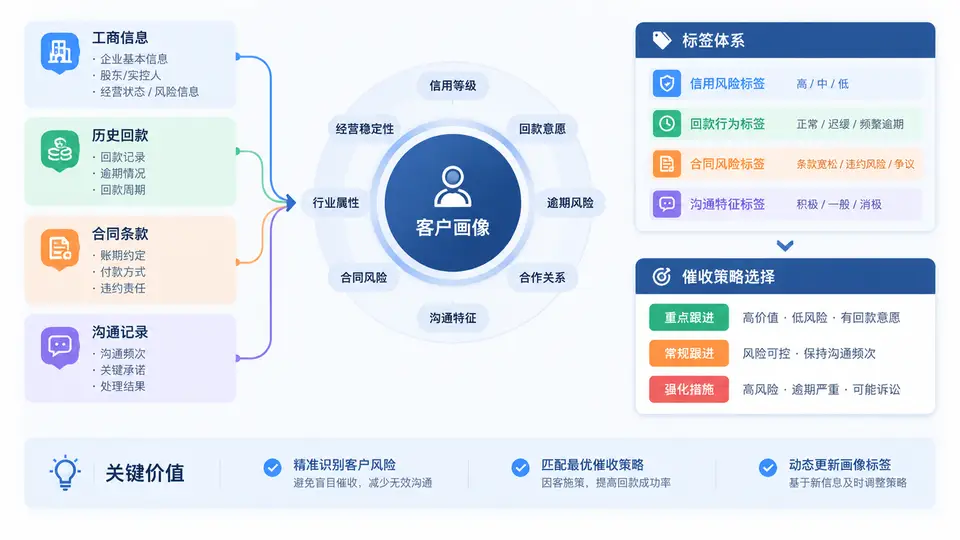
为什么需要客户画像标签体系
催收策略的选择不能只看逾期天数。同样逾期30天的两个客户,一个是合作五年、历史回款准时、本次因发票争议暂缓付款的老客户;另一个是成立不足一年、合同约定预付款却长期拖欠、电话多次失联的新客户,两者应采取的催收力度、沟通方式和升级节奏完全不同。客户信用档案与催收画像的任务,就是把分散在工商信息、历史回款、合同条款和沟通记录中的关键事实,提炼成可比较、可筛选、可驱动策略的标签。
四类数据源与标签映射
画像标签不是凭空打分,而是从四类原始数据中抽取。下表给出每类数据源对应的典型字段、可提取标签及对催收策略的影响方向。
| 数据源 | 典型字段 | 提取标签 | 对催收策略的影响 |
|---|---|---|---|
| 工商信息 | 注册资本、成立年限、经营状态、涉诉记录、法定代表人变更 | 主体稳定性、经营异常、涉诉风险 | 经营异常或涉诉 → 缩短催收周期,提前准备法律手段 |
| 历史回款 | 平均回款天数、逾期次数、最大逾期天数、回款方式 | 回款习惯、逾期频率、履约意愿 | 历史逾期频繁 → 提高催收优先级,减少宽限 |
| 合同条款 | 付款期限、违约金比例、争议解决方式、担保措施 | 条款约束力、违约成本、担保覆盖 | 有担保或高违约金 → 催收话术可强调违约后果 |
| 沟通记录 | 承诺还款次数、实际兑现次数、联系人变更、失联情况 | 承诺可信度、沟通畅通度、配合意愿 | 承诺多次未兑现 → 降低信任评级,升级催收层级 |
画像标签体系的结构
标签体系分为三个层级:原始字段层、标签层和策略层。原始字段层保留可追溯的事实数据;标签层将事实归纳为可比较的维度;策略层根据标签组合决定催收动作。下图展示这一映射关系及关键标签的取值方向。
画像标签的取值规则与计算
标签必须有明确的取值边界,否则不同催收员对同一客户的判断会不一致。以下给出四个核心标签的可操作定义。
- 回款习惯:统计该客户过去12个月所有已结清账款的回款天数。平均回款天数 ≤ 合同约定期限 → 准时;逾期1-2次且单次逾期 ≤ 15天 → 偶发逾期;逾期 ≥ 3次或存在单次逾期 > 30天 → 频繁逾期。
- 承诺可信度:承诺兑现次数 ÷ 承诺总次数。≥ 0.8 → 高;0.4-0.8 → 中;< 0.4 → 低。仅统计有明确还款日期承诺的记录,模糊表态不计入。
- 主体稳定性:工商经营状态为“存续”且成立年限 ≥ 3年且无涉诉记录 → 稳定;经营状态为“存续”但成立年限 < 3年或有1条涉诉记录 → 关注;经营状态为“异常”或有 ≥ 2条涉诉记录 → 异常。
- 条款约束力:合同约定违约金比例 ≥ 日万分之五且有担保措施 → 强;有违约金约定但无担保 → 中;无违约金约定且无担保 → 弱。
标签取值应保留原始字段的引用路径,例如“回款习惯=频繁逾期”背后应能追溯到具体的逾期记录编号和日期,便于催收员在沟通中引用事实,也便于后续复核标签准确性。
画像标签表模板
将上述标签整合为一张客户画像标签表,每个客户一行,标签列可直接用于筛选和排序。以下为可直接使用的表结构示例。
| 客户编号 | 客户名称 | 主体稳定性 | 回款习惯 | 条款约束力 | 承诺可信度 | 沟通畅通度 | 综合风险等级 | 建议催收策略 |
|---|---|---|---|---|---|---|---|---|
| C-2024-018 | 示例客户A | 稳定 | 准时 | 强 | 高 | 畅通 | 低 | 温和提醒,保持关系 |
| C-2024-032 | 示例客户B | 关注 | 偶发逾期 | 中 | 中 | 畅通 | 中 | 电话催收,明确期限 |
| C-2024-047 | 示例客户C | 异常 | 频繁逾期 | 弱 | 低 | 失联 | 高 | 函件催收,准备法律手段 |
综合风险等级的判定逻辑
综合风险等级不是简单加总,而是按“一票否决”与“多数原则”结合判定:
- 若“主体稳定性=异常”或“沟通畅通度=失联”,直接判定为高风险,不再看其他标签。
- 若“回款习惯=频繁逾期”且“承诺可信度=低”,判定为高风险。
- 若“回款习惯=准时”且“承诺可信度=高”且“主体稳定性=稳定”,判定为低风险。
- 其余情况判定为中风险。
画像标签是催收策略的输入,不是对客户的最终定性。标签应随新回款记录、新沟通记录和新工商信息定期更新,建议至少每月复核一次。若客户出现新的涉诉记录或连续两次承诺未兑现,应立即触发标签重评。
从画像到催收动作的衔接
画像标签表建成后,催收员在每日催收清单中可直接按“综合风险等级”排序,高风险客户优先处理。同时,标签组合可提示沟通重点:对“条款约束力=强”的客户,话术中可明确引用违约金条款;对“承诺可信度=低”的客户,应要求书面还款计划而非口头承诺;对“沟通畅通度=失联”的客户,应切换至函件、邮件、上门等多渠道触达。画像标签体系的价值在于把分散的事实转化为可执行的判断依据,使催收动作有据可依、有迹可循。