1. 逾期账款台账建立与账龄分层
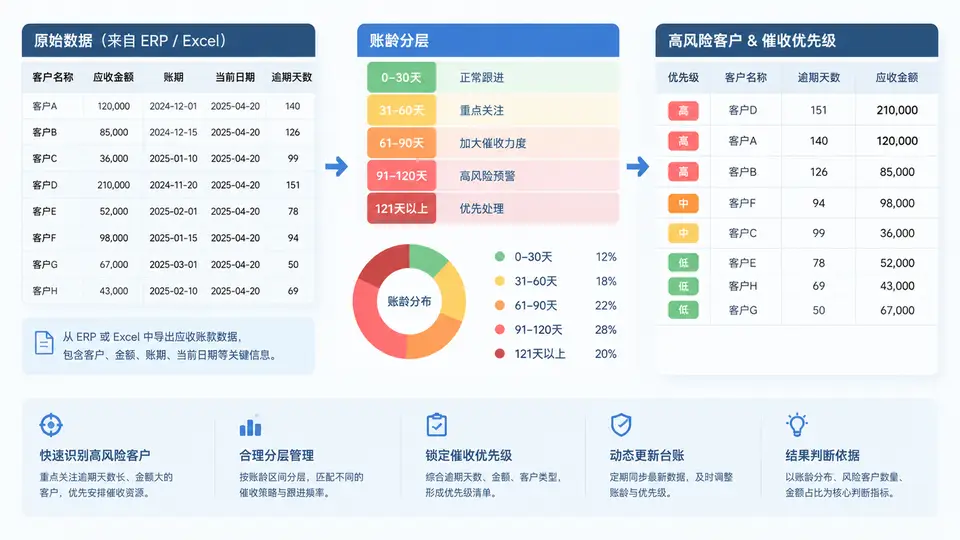
从原始数据到催收优先级清单
逾期账款台账不是把ERP导出的明细原样保存,而是把“客户—发票—到期日—未收金额—逾期天数—账龄区间—风险标记—催收优先级”串成一条可排序、可筛选、可跟进的作业主线。核心动作只有三步:清洗原始数据、计算逾期天数并分层、按规则生成优先级。
第一步:确定台账字段与数据来源
从ERP的应收模块或Excel销售明细中,至少需要提取以下字段。若原始表缺少“到期日”,可用“发票日期+账期天数”推算,但必须在台账中标注为推算值。
| 字段 | 来源/计算方式 | 用途 |
|---|---|---|
| 客户编码/名称 | ERP客户主数据 | 唯一标识,避免同名混淆 |
| 发票号 | 应收明细 | 定位具体欠款单据 |
| 发票日期 | 应收明细 | 计算账期起点 |
| 账期天数 | 合同/客户档案 | 推算到期日 |
| 到期日 | 发票日期+账期天数 | 逾期天数基准 |
| 未收金额 | 应收余额 | 计算敞口与权重 |
| 已收金额 | 收款核销记录 | 校验未收金额 |
| 逾期天数 | 基准日−到期日 | 账龄分层依据 |
基准日建议统一取“台账生成日”,并在台账表头注明。若同一天多次更新,逾期天数会随基准日变化,必须保持口径一致。
第二步:计算逾期天数并划分账龄区间
逾期天数 = 基准日 − 到期日。结果≤0表示未逾期,>0才进入催收台账。账龄区间建议采用以下五档,便于与后续催收动作对应:
| 账龄区间 | 逾期天数 | 风险含义 | 建议动作 |
|---|---|---|---|
| 正常 | ≤0 | 未逾期 | 不进入催收清单 |
| 关注 | 1–30天 | 刚逾期,回收概率高 | 电话提醒+书面确认 |
| 预警 | 31–60天 | 回款意愿或流程异常 | 电话+邮件+对账函 |
| 严重 | 61–90天 | 可能形成坏账苗头 | 上门/律师函前置沟通 |
| 高危 | >90天 | 坏账风险高 | 专项催收/法务介入评估 |
第三步:识别高风险客户并生成优先级
优先级不能只看逾期天数,还要结合金额权重和客户集中度。可用一个简单可解释的评分规则:
风险分 = 账龄分 + 金额分 + 集中度分

账龄分:关注=1,预警=2,严重=3,高危=4
金额分:未收金额≥50万=3;10万–50万=2;<10万=1
集中度分:该客户未收金额占全部逾期金额≥20%=2;10%–20%=1;<10%=0

优先级:
A级(风险分≥7):48小时内首次触达
B级(风险分5–6):3个工作日内首次触达
C级(风险分≤4):5个工作日内首次触达
下面用一组教学示例数据演示完整过程。假设基准日为2025-06-30,共4个客户、5张发票:
| 客户 | 发票号 | 到期日 | 未收金额(元) | 逾期天数 | 账龄区间 |
|---|---|---|---|---|---|
| 华信商贸 | FP001 | 2025-05-15 | 180,000 | 46 | 预警 |
| 华信商贸 | FP002 | 2025-03-20 | 120,000 | 102 | 高危 |
| 恒达制造 | FP003 | 2025-06-10 | 60,000 | 20 | 关注 |
| 瑞丰科技 | FP004 | 2025-04-25 | 95,000 | 66 | 严重 |
| 安泰物流 | FP005 | 2025-06-25 | 30,000 | 5 | 关注 |
按客户汇总后计算风险分:
| 客户 | 未收合计 | 最高账龄区间 | 账龄分 | 金额分 | 集中度分 | 风险分 | 优先级 |
|---|---|---|---|---|---|---|---|
| 华信商贸 | 300,000 | 高危 | 4 | 2 | 2 | 8 | A |
| 瑞丰科技 | 95,000 | 严重 | 3 | 2 | 0 | 5 | B |
| 恒达制造 | 60,000 | 关注 | 1 | 2 | 0 | 3 | C |
| 安泰物流 | 30,000 | 关注 | 1 | 1 | 0 | 2 | C |
集中度分按“该客户未收金额÷全部逾期金额”计算。上例全部逾期金额为485,000元,华信商贸占61.9%,故集中度分为2。若客户数量多,集中度阈值可按公司实际调整,但必须在台账中固定并注明。
台账落地与更新要点
- 唯一键:客户编码+发票号,避免同一发票重复计入。
- 基准日:每次更新台账时统一填写,逾期天数随基准日滚动。
- 分层口径:账龄区间边界建议左闭右开,如31–60天含31不含61,避免跨档争议。
- 优先级复核:风险分是排序工具,不是最终决策。若客户已进入诉讼或存在抵押物,需人工调整。
- 更新频率:建议每周更新一次;A级客户可每日跟踪回款承诺。
完成本节任务后,应得到一张包含客户、发票、到期日、未收金额、逾期天数、账龄区间、风险分和优先级的台账表,并按A/B/C级排序输出催收优先级清单。下一例将在此基础上补充客户信用档案与催收画像,用于选择具体催收策略。