3. 均值回归概念
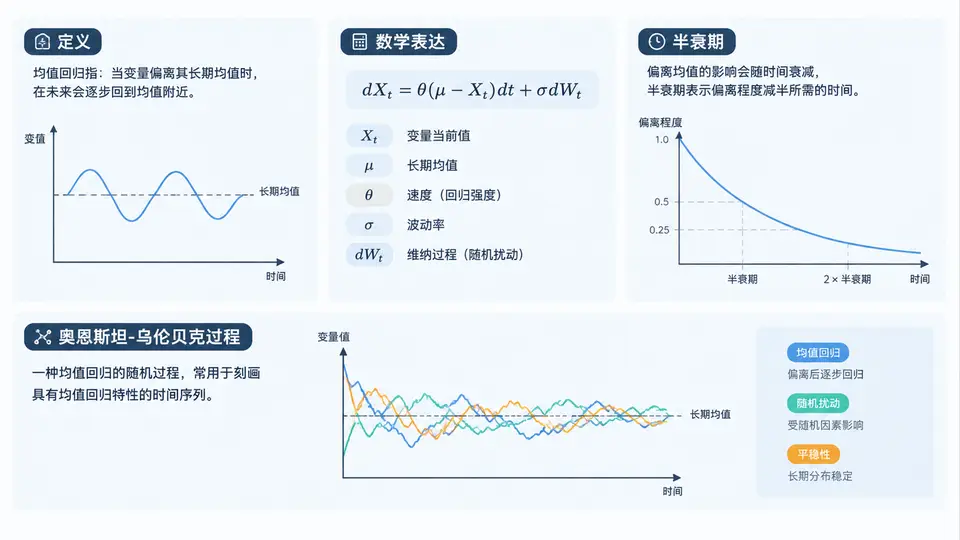
在配对交易、统计套利和价差策略中,均值回归是最核心的假设之一。它描述的是:一个序列在短期内可能偏离其长期均衡水平,但这种偏离不会无限扩大,而是存在一种“被拉回”的倾向。理解均值回归,必须同时掌握它的直觉定义、数学表达、回归速度(半衰期)以及连续时间建模工具——奥恩斯坦-乌伦贝克过程。
一、均值回归的定义与直觉
均值回归(Mean Reversion)是指时间序列在长期中存在一个相对稳定的均衡水平,当价格或价差偏离该水平时,未来有较大概率向均衡方向移动。它并不要求每次偏离都立刻回归,也不保证回归一定发生,而是描述一种统计倾向:偏离越大,回归的压力通常越强。
在量化交易中,均值回归常被用于两类场景:一是单资产价格围绕基本面价值波动,例如某些商品价格围绕边际成本波动;二是多资产价差围绕长期关系波动,例如两只高度相关股票的价差、期货与现货的基差、ETF 与成分股组合的溢价。配对交易正是后者的典型应用。
二、数学表达:从 AR(1) 到均值回归
最基础的离散时间均值回归模型是一阶自回归模型 AR(1):
y_t = μ + φ(y_{t-1} - μ) + ε_t

其中:
y_t      : t 时刻的序列值
μ        : 长期均值
φ        : 自回归系数,均值回归要求 |φ| < 1
ε_t      : 白噪声扰动,通常假设 ε_t ~ N(0, σ²)
将上式改写为偏离形式,令 x_t = y_t - μ,则:
x_t = φ x_{t-1} + ε_t
当 0 < φ < 1 时,当前偏离会以 φ 的比例传递到下一期,偏离逐步衰减,序列表现出均值回归。φ 越接近 0,回归越快;φ 越接近 1,回归越慢,接近随机游走。若 φ = 1,则序列变为随机游走,不再具有均值回归性质。
在连续时间下,均值回归通常用奥恩斯坦-乌伦贝克过程描述:
dX_t = θ(μ - X_t)dt + σ dW_t

其中:
θ        : 回归速度,θ > 0
μ        : 长期均值
σ        : 波动率
W_t      : 标准布朗运动
漂移项 θ(μ - X_t) 是核心:当 X_t 高于 μ 时,漂移为负;当 X_t 低于 μ 时,漂移为正。θ 越大,拉回均值的力量越强。
三、半衰期:衡量回归速度的实用指标
半衰期(Half-Life)回答一个非常直观的问题:当前偏离均值的一半,平均需要多长时间才能消失?在 OU 过程中,半衰期与回归速度 θ 的关系为:
Half-Life = ln(2) / θ ≈ 0.693 / θ
在离散 AR(1) 模型中,若使用日频数据,半衰期可近似为:
Half-Life = -ln(2) / ln(φ) ≈ 0.693 / (1 - φ)
例如,若拟合得到 φ = 0.95,则半衰期约为 0.693 / 0.05 ≈ 13.9 个交易日。这意味着一次偏离大约需要两周时间衰减一半。半衰期过短,可能意味着回归太快、交易成本难以覆盖;半衰期过长,则资金占用久、风险暴露大。实务中常把半衰期作为筛选配对和设定持仓周期的关键参数。
| 参数 | 含义 | 典型范围 | 对策略的影响 |
|---|---|---|---|
| φ | AR(1) 自回归系数 | 0.80 ~ 0.99 | 越接近 1,回归越慢 |
| θ | OU 回归速度 | 0.01 ~ 0.50 | 越大,拉回均值越快 |
| 半衰期 | 偏离衰减一半所需时间 | 5 ~ 60 个交易日 | 决定持仓周期与止损容忍度 |
| σ | 波动率 | 随资产变化 | 影响开仓阈值与风险预算 |
四、案例场景:用 OU 过程理解价差交易
假设我们研究两只股票的价差 S_t,并通过历史数据拟合出 OU 参数:μ = 0,θ = 0.08,σ = 0.02。则半衰期约为 0.693 / 0.08 ≈ 8.7 个交易日。若当前价差为 0.05,即偏离均值 0.05,根据 OU 过程的期望路径:
E[X_t | X_0 = 0.05] = 0.05 * exp(-0.08 t)
大约 8.7 个交易日后,期望偏离降至 0.025;约 17.4 个交易日后降至 0.0125。这个期望路径可以帮助我们设定合理的止盈窗口:如果持仓 20 个交易日价差仍未明显回归,说明模型可能失效或市场结构发生变化,应考虑止损或重新检验协整关系。
五、常见误区与复盘要点
- 误区一:把随机游走当均值回归。若 ADF 检验无法拒绝单位根,或 φ 接近 1,则序列可能只是随机游走,贸然做回归会持续亏损。
- 误区二:忽略结构突变。均值 μ 可能因政策、并购、行业周期而改变。用旧均值交易新市场,等于刻舟求剑。
- 误区三:只看半衰期,不看波动率。半衰期短但 σ 很大时,开仓后可能先承受巨大浮亏,导致提前止损。
- 误区四:过度拟合参数。在短样本上优化 θ、μ、开仓阈值,容易得到看似完美但不可复现的结果。
复盘时应重点检查:价差是否通过平稳性检验;半衰期是否稳定;开仓阈值是否与波动率匹配;最大不利偏移(MAE)是否超出风险预算;以及策略在样本外是否仍然有效。只有把这些环节串联起来,均值回归才从一个概念变成可执行的交易逻辑。