1. 课程导入
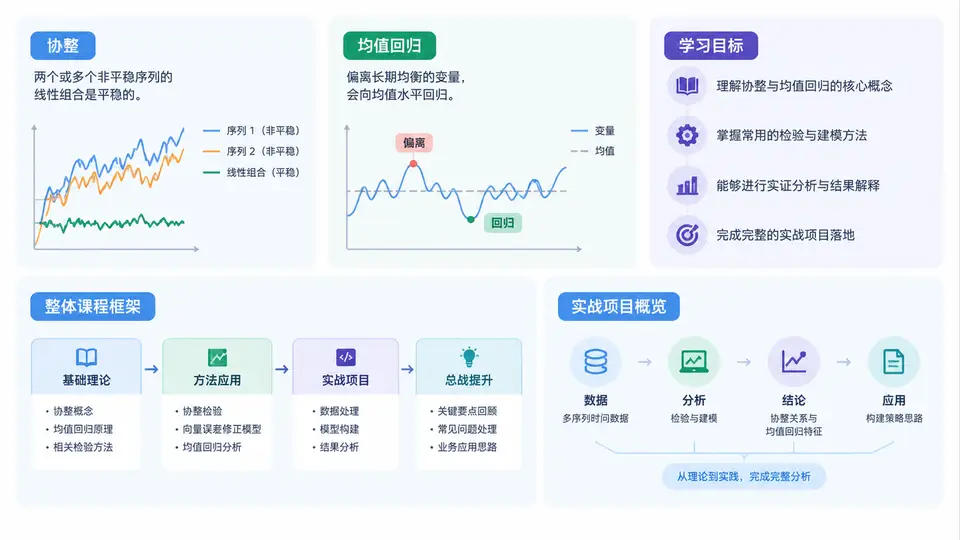
欢迎进入《协整与均值回归完整研究项目实战》。在量化研究与统计套利领域,协整与均值回归是两条贯穿始终的主线:前者回答“两个或多个非平稳价格序列之间是否存在长期稳定的均衡关系”,后者回答“当价格短期偏离这种均衡时,如何构建可检验、可交易、可风控的回归策略”。本课程不满足于只讲概念或只跑一段示例代码,而是以一个完整研究项目为载体,从数据获取、平稳性检验、协整建模、价差构造、信号生成、回测评估到风险归因,逐步搭建可复现的研究流程。
一、核心原理:从“平稳”到“均衡”
金融价格序列通常是非平稳的,直接对价格做回归容易产生伪回归:R²很高、t值显著,但残差仍含单位根,统计推断不可信。协整提供了处理这类问题的框架。若两个序列 Xt 与 Yt 各自为 I(1),但存在某个线性组合 Zt = Yt − βXt − μ 为 I(0),则称它们协整。此时 Zt 围绕均值波动,具备均值回归特征。
均值回归则从时间序列自身出发,描述变量偏离长期均值后倾向于返回的现象。常见刻画包括 Ornstein-Uhlenbeck 过程、AR(1) 模型以及半衰期指标。半衰期越短,回归速度越快,但过快也可能意味着噪声主导、交易成本吞噬利润。理解这两者的关系,是后续所有建模与回测工作的基础。
二、方法流程:一个可复现的研究闭环
本课程将研究流程拆解为可执行、可检查的步骤。每一步都对应明确的输入、输出与判断标准,避免“跑完代码却不知道结论是否可靠”。
- 数据准备:获取标的价格序列,统一频率、处理缺失值与停牌,检查时间对齐。
- 平稳性检验:对原始序列做 ADF、KPSS 检验,确认阶数;对差分序列重复检验。
- 协整检验:使用 Engle-Granger 两步法或 Johansen 检验,判断是否存在协整关系及协整秩。
- 价差构造:估计协整向量,构造价差序列,并做标准化处理。
- 均值回归建模:拟合 AR(1) 或 OU 过程,估计回归速度与半衰期。
- 信号生成:基于 Z-Score、布林带或阈值规则生成开平仓信号。
- 回测评估:计算收益、夏普、最大回撤、换手率与胜率,并进行样本外检验。
- 风险归因:拆解暴露、成本、滑点与参数敏感性,形成复盘报告。
下面给出一个最小可运行的参数配置示例,后续章节会在此基础上扩展:
project:
  name: cointegration_mean_reversion
  universe: ["AAA", "BBB"]
  start_date: "2018-01-01"
  end_date: "2024-12-31"
  frequency: "1d"

model:
  coint_method: "engle_granger"
  adf_significance: 0.05
  zscore_window: 60
  entry_z: 2.0
  exit_z: 0.5
  stop_z: 3.5

backtest:
  initial_capital: 1000000
  commission: 0.0003
  slippage: 0.0002
  max_position: 0.5
三、案例/场景:配对交易中的协整与均值回归
假设我们研究两家同行业公司的股价。它们受共同宏观因素与行业景气驱动,长期走势接近,但短期因情绪、流动性或个体事件出现偏离。若检验发现二者协整,则可构造价差:当价差显著高于均值时做空价差,低于均值时做多价差,等待回归。这个场景直观展示了协整与均值回归的协同:协整提供“为什么可以配对”的统计依据,均值回归提供“何时进出”的交易规则。
但真实市场并不总是温和回归。结构性变化、政策冲击、公司基本面恶化都可能导致协整关系破裂。因此,课程会反复强调滚动检验、样本外验证与止损机制,而不是一次性估计后长期使用。
| 研究阶段 | 关键问题 | 常用方法 | 输出物 |
|---|---|---|---|
| 数据准备 | 序列是否对齐、干净 | 缺失值处理、频率统一 | 清洗后的价格表 |
| 平稳性检验 | 是否 I(1) | ADF、KPSS | 检验报告 |
| 协整检验 | 是否存在长期均衡 | Engle-Granger、Johansen | 协整向量与残差 |
| 均值回归建模 | 回归速度多快 | AR(1)、OU、半衰期 | 半衰期与参数 |
| 信号与回测 | 能否覆盖成本 | Z-Score、阈值、回测 | 绩效指标 |
| 风险归因 | 收益来自哪里、风险在哪 | 暴露拆解、敏感性分析 | 复盘报告 |
四、误区与复盘:初学者最容易踩的坑
五、整体课程框架与实战项目概览
本课程共30章,围绕一个完整研究项目展开。前半部分夯实统计基础与检验方法,中段进入价差构造、信号设计与回测工程,后段聚焦组合扩展、风险控制、参数稳健性与研究报告撰写。你将逐步完成从单配对到多配对、从日频到更高频、从静态协整到滚动协整的升级。
实战项目将使用真实或接近真实的市场数据,要求你独立完成数据清洗、协整检验、策略实现与绩效评估,并输出一份可复现的研究报告。课程不提供“万能策略”,而是训练你形成严谨的研究习惯:先检验假设,再构建模型,最后用样本外证据说话。