1. 课程导入
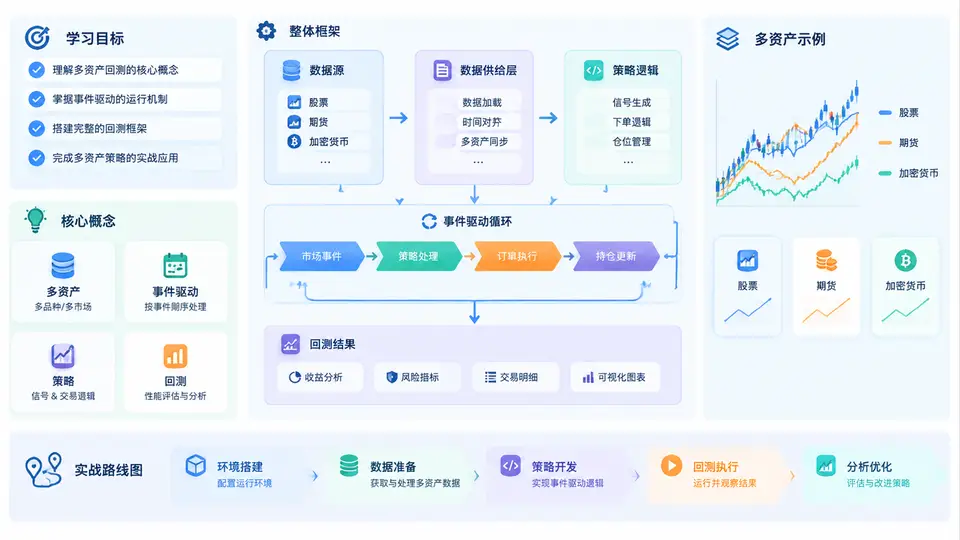
欢迎进入《Backtrader多资产事件驱动回测实战》。在正式写第一行策略代码之前,我们需要先建立一张清晰的“认知地图”:这门课到底解决什么问题、Backtrader 的核心机制是什么、多资产与事件驱动这两个关键词意味着什么,以及我们将沿着怎样的路线图从零走到可实盘验证的回测系统。
一、学习目标:你学完能做什么
本课程不是 API 手册的复述,而是围绕“可运行、可复现、可扩展”的工程目标展开。完成学习后,你应当具备以下能力:
- 理解事件驱动回测的本质:知道回测引擎如何按时间推进、如何把行情事件分发给策略、如何撮合订单并更新账户。
- 掌握 Backtrader 的核心对象模型:Cerebro、Strategy、Data Feed、Broker、Analyzer、Observer 各自职责与协作关系。
- 构建多资产回测:同时加载股票、ETF、期货或加密货币等多条数据线,处理不同交易时段、不同计价货币与不同合约乘数。
- 编写事件驱动策略:在
next()中基于多资产状态做决策,而不是依赖向量化信号。 - 完成绩效评估与复盘:使用 Analyzer 输出收益、回撤、夏普、换手等指标,并能定位策略失效原因。
一句话总结:本课程的目标是让你能独立搭建一个“多资产、事件驱动、可评估、可迭代”的 Backtrader 回测工程,而不是只会跑一个单股票均线策略。
二、核心概念:事件驱动与多资产
传统向量化回测(如 pandas 直接计算信号收益)速度快,但容易产生“未来函数”和“撮合失真”。事件驱动回测则模拟真实交易流程:行情到达 → 策略收到事件 → 产生订单 → 经纪商撮合 → 账户更新 → 记录净值。Backtrader 正是典型的事件驱动框架。
理解 Backtrader 的关键,是理解它的“时间推进”机制。Cerebro 作为引擎,按数据源的时间轴逐根 bar 推进;每推进一根,就触发策略的 next(),同时更新 broker 与 observer。策略不能“看到未来”,只能基于当前及历史数据决策。
多资产则带来新的复杂度:不同标的可能有不同的交易时间、不同的最小变动价位、不同的保证金规则。Backtrader 通过多 Data Feed 与 Broker 配置来支持这些差异,但需要我们在策略中显式处理“谁先有数据、谁可以交易、资金如何分配”。
三、整体框架:Backtrader 的六大组件
为了避免“边学边忘”,我们先建立组件清单。下表列出本课程会反复使用的核心对象及其职责,后续章节会逐一深入。
| 组件 | 职责 | 典型用法 |
|---|---|---|
| Cerebro | 回测引擎,负责添加数据、策略、分析器并运行 | cerebro = bt.Cerebro() |
| Data Feed | 提供行情数据,支持多资产、多周期 | cerebro.adddata(data) |
| Strategy | 策略逻辑,在 next() 中做决策 |
cerebro.addstrategy(MyStrategy) |
| Broker | 模拟撮合、资金、持仓与手续费 | cerebro.broker.setcash(100000) |
| Analyzer | 计算绩效指标,如夏普、回撤、收益 | cerebro.addanalyzer(bt.analyzers.SharpeRatio) |
| Observer | 记录并绘制净值、买卖点等 | cerebro.addobserver(bt.observers.Broker) |
四、实战路线图:30 章如何推进
课程整体分为四个阶段,每个阶段都围绕“能跑起来”和“能解释清楚”两个标准推进:
- 基础阶段(第 1–8 章):环境搭建、数据加载、Cerebro 运行机制、第一个单资产策略。
- 多资产阶段(第 9–16 章):多 Data Feed、时间对齐、资金分配、跨品种策略。
- 事件驱动进阶(第 17–24 章):订单类型、滑点与手续费、自定义 Analyzer、事件回调与状态管理。
- 实战与复盘(第 25–30 章):完整多资产组合回测、参数优化、过拟合识别与实盘衔接。
学习建议:每章至少运行一次示例代码,并尝试修改一个参数观察结果变化。回测不是“跑通就行”,而是要通过对比理解每个配置项对结果的影响。
五、常见误区与复盘思维
初学者最容易踩的坑,往往不是代码写错,而是对回测的假设理解不清。以下三个误区请提前警惕:
- 误区一:把回测当预测。回测只能验证策略在历史数据上的表现,不能保证未来收益。过度优化参数往往导致过拟合。
- 误区二:忽略交易成本与滑点。多资产策略换手更高,手续费和滑点会显著侵蚀收益。Backtrader 允许精细配置,但需要主动设置。
- 误区三:多资产等于简单叠加。不同资产的时间轴、计价单位和保证金规则不同,直接叠加会导致资金计算错误。
复盘提醒:每次回测后,先问三个问题——策略在什么市场环境下有效?最大回撤发生在哪段时间?如果去掉表现最好的几笔交易,收益是否仍然成立?这三个问题能帮你快速判断策略的稳健性。
现在,你已经对课程目标、核心概念、组件框架和实战路线有了整体认识。接下来,我们将从环境搭建与第一个 Backtrader 脚本开始,把这张地图变成可以运行的代码。