1. 课程导入
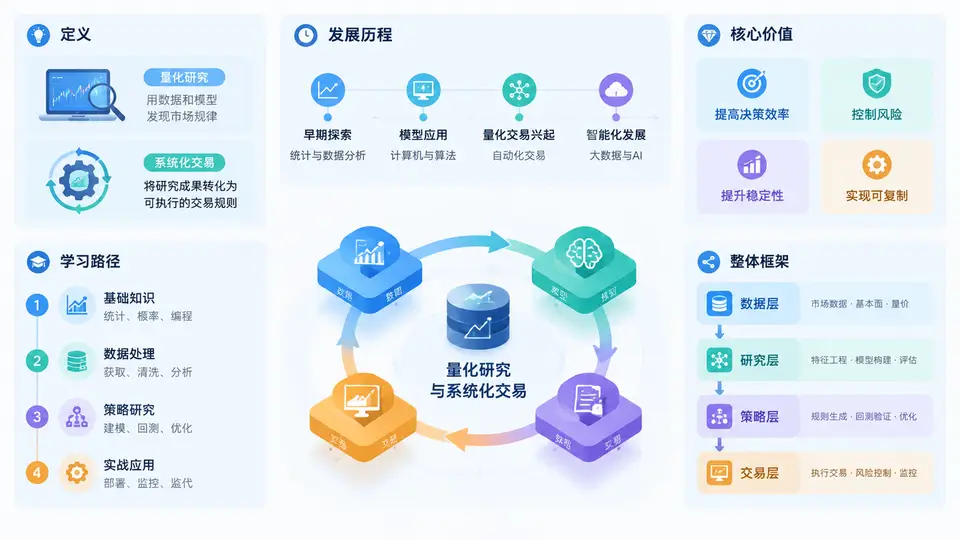
欢迎进入《量化研究与系统化交易》的第一章。在正式接触因子、回测、风控与执行之前,我们需要先建立一张“全局地图”:这门课究竟研究什么、解决什么问题、用什么方法解决问题,以及你应当按什么顺序学习。很多初学者一上来就写策略、调参数,结果在数据偏差、过拟合和交易成本上反复踩坑,根本原因不是编程能力不足,而是缺少对量化研究整体范式的理解。
一、核心原理:什么是量化研究与系统化交易
量化研究是指用可观测、可计算的数据与明确的数学规则,去描述市场现象、检验交易假设并评估其统计稳健性的过程。它强调“可复现”:同样的数据、同样的规则、同样的参数,应当得到同样的结论。系统化交易则是把经过验证的研究结论,转化为一套可自动或半自动执行的交易系统,包括信号生成、仓位管理、风险控制和订单执行。
两者关系可以概括为:量化研究负责“发现与验证”,系统化交易负责“落地与执行”。研究没有系统化,结论只停留在报告里;系统化没有研究支撑,交易规则就只是主观感觉的代码化。
核心公式:一个完整的交易系统 ≈ 信号规则 + 仓位规则 + 风控规则 + 执行规则 + 监控与复盘机制。
量化研究的基本逻辑建立在三个支柱上:第一,数据,包括价格、成交量、财务、另类数据等;第二,假设,即你认为市场存在某种可被利用的规律;第三,验证,用样本外测试、统计检验和压力测试判断假设是否成立。缺少任何一根支柱,策略都难以长期存活。
二、发展历程:从规则交易到数据驱动
系统化交易并非新事物。早期商品期货的套利与趋势跟踪已经具备系统化雏形;20世纪70年代以后,计算机与历史数据普及,规则化交易逐渐兴起;90年代到2000年代,统计套利、多因子模型和算法执行快速发展;2010年以后,机器学习、高频数据与另类数据进一步扩展了量化研究的边界。
对学习者而言,理解这段历史的意义在于:市场有效性在提升,简单规则的红利在衰减。过去靠一条均线就能盈利的时代已经过去,今天更强调数据质量、研究流程、交易成本和风险控制。下表概括了主要阶段与特征:
| 阶段 | 典型特征 | 主要工具 | 对学习者的启示 |
|---|---|---|---|
| 规则化交易初期 | 趋势跟踪、套利、人工执行 | 价格图表、简单指标 | 先理解规则一致性 |
| 计算机化阶段 | 历史回测、程序化下单 | 数据库、统计软件 | 重视数据与回测偏差 |
| 多因子与统计套利 | 横截面选股、市场中性 | 回归、因子模型 | 理解风险暴露与归因 |
| 机器学习与高频 | 非线性模型、低延迟执行 | Python、C++、GPU | 警惕过拟合与成本 |
三、方法流程:量化研究的标准工作流
一个规范的量化研究流程通常包含以下步骤,建议你把它当作后续所有章节的“骨架”:
- 问题定义:明确交易标的、频率、收益来源和约束条件。
- 数据获取与清洗:处理缺失值、复权、幸存者偏差和未来函数。
- 假设构建:提出可检验的经济逻辑或统计规律。
- 信号与策略实现:把假设转化为可计算指标和交易规则。
- 回测与评估:计算收益、回撤、夏普比率、换手率等指标。
- 稳健性检验:样本外测试、参数敏感性、不同市场阶段测试。
- 风险与资金管理:设定仓位上限、止损和组合约束。
- 执行与监控:处理滑点、手续费、成交延迟和实盘偏差。
- 复盘与迭代:记录归因,区分运气与能力,持续修正。
学习建议:不要跳过第2步和第6步。大量策略失败并非因为想法不好,而是因为数据错误或稳健性不足。
四、案例/场景:一个简单的系统化交易示例
假设我们研究“20日动量”策略:当收盘价高于20日均线时持有,否则空仓。研究阶段需要先明确规则,再用历史数据回测。下面是一个简化的伪代码配置,用于说明系统化交易需要固定参数与规则:
strategy:
  name: ma20_momentum
  universe: [沪深300成分股]
  frequency: daily
  signal:
    fast_window: 20
    rule: close > ma(close, 20)
  position:
    max_weight_per_stock: 0.05
    max_total_exposure: 1.0
  risk:
    stop_loss: 0.08
    max_drawdown_limit: 0.20
  cost:
    commission: 0.0003
    slippage: 0.0005
这个例子看似简单,但它已经包含信号、仓位、风控和成本四类规则。回测时如果忽略手续费和滑点,结果会明显偏乐观;如果使用未来数据计算均线,则会产生严重的前视偏差。系统化交易的价值,正是把这些规则显式化、可检验化。
五、核心价值与常见误区
量化研究与系统化交易的核心价值体现在四个方面:纪律性,减少情绪干扰;可复现性,便于验证和改进;可扩展性,能同时覆盖多标的、多策略;风险可控性,通过规则约束暴露。但它并不是“稳赚机器”。
常见误区:把回测收益等同于未来收益;用复杂模型掩盖薄弱逻辑;忽略交易成本与容量;在同一个数据集上反复调参;把短期运气误判为长期能力。
复盘时,建议区分三类问题:逻辑问题(假设是否成立)、数据问题(是否存在偏差)、执行问题(成本与滑点是否可控)。只有定位到具体类别,改进才有方向。
六、学习路径与整体框架
本课程后续将围绕“数据—研究—策略—回测—风控—执行—复盘”展开。建议学习路径如下:
- 基础层:金融市场常识、Python数据处理、统计与概率基础。
- 研究层:因子构建、信号检验、回测方法与偏差识别。
- 策略层:趋势、均值回归、多因子、统计套利等典型策略。
- 工程层:数据管道、回测框架、执行系统与监控。
- 管理层:资金管理、组合优化、风险预算与绩效归因。
你可以把整门课理解为一个闭环:用数据提出假设,用研究验证假设,用系统执行假设,用复盘修正假设。闭环越完整,交易结果越不依赖运气。接下来,我们将从数据与工具开始,逐步搭建属于你自己的量化研究体系。