3. 客户风险评级概述
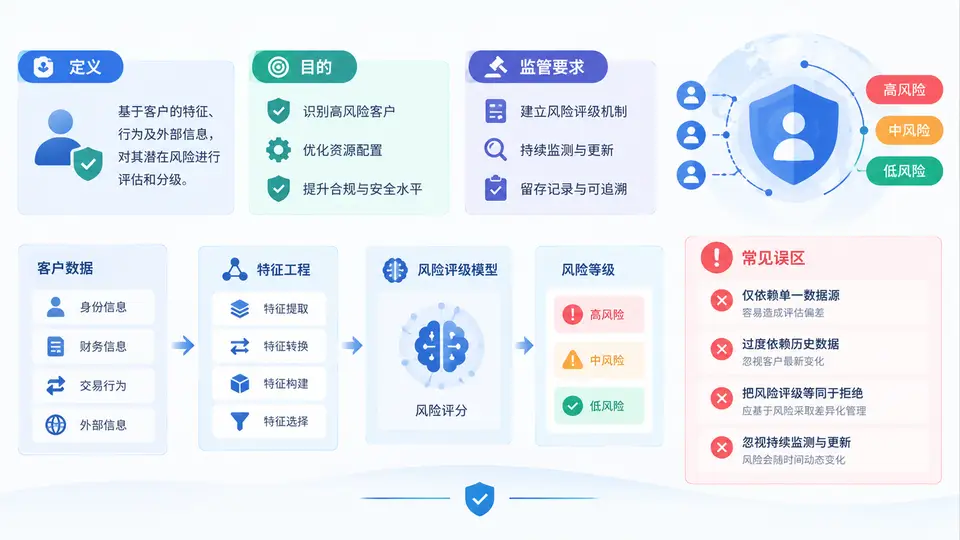
客户风险评级(Customer Risk Rating)是KYC/CDD体系中承上启下的关键环节。它把客户身份信息、业务关系特征、交易行为、地域与渠道等离散事实,转化为可比较、可排序、可行动的风险等级,从而决定尽职调查的深度、频率与审批层级。理解风险评级的定义、目的、监管要求以及风险为本方法的核心原则与常见误区,是后续特征工程与模型设计的前提。
一、风险评级的定义与本质
客户风险评级是指金融机构基于既定方法,对客户在洗钱、恐怖融资及其他金融犯罪方面的固有风险与控制措施有效性进行综合评估,并给出风险等级(如低、中、高,或1—5级)的过程。其本质不是对客户“好坏”的道德判断,而是对“风险暴露程度”与“管控成本”之间关系的量化表达。
风险评级通常包含两个维度:固有风险(Inherent Risk)与控制有效性(Control Effectiveness)。固有风险来自客户自身属性,如国籍、职业、行业、财富来源、业务关系目的;控制有效性来自机构已采取的措施,如身份核实强度、受益所有人识别、持续监控规则。最终风险等级是二者综合作用的结果,而非简单相加。
核心公式化理解:剩余风险 = 固有风险 − 控制有效性。评级的目标不是消灭风险,而是把剩余风险控制在机构风险偏好之内。
二、风险评级的目的
风险评级服务于多个相互关联的目标,理解这些目标有助于在特征工程中避免“为评分而评分”。
- 差异化尽职调查:高风险客户触发强化尽职调查(EDD),低风险客户可适用简化尽职调查(SDD),实现资源精准投放。
- 持续监控与触发机制:评级结果决定交易监控阈值、复查周期与触发条件,例如高风险客户每半年复审一次。
- 监管合规与可解释性:监管机构要求机构能够说明评级方法的合理性、数据来源与更新机制。
- 风险偏好传导:把董事会层面的风险偏好转化为一线可执行的操作标准。
- 审计与问责基础:评级记录是内部审计、外部检查与责任追溯的重要证据。
三、监管要求与风险为本方法
FATF建议以及我国《金融机构客户尽职调查和客户身份资料及交易记录保存管理办法》等法规,均要求机构采用风险为本方法(Risk-Based Approach, RBA)。RBA的核心原则包括:
- 风险与措施相匹配:风险越高,尽职调查措施越强;风险越低,可适度简化,但不得完全免除核心义务。
- 比例原则:管控成本应与风险规模相称,避免“一刀切”式合规。
- 动态调整:评级不是一次性标签,应随客户行为、业务关系与外部环境变化而更新。
- 高层责任:机构高级管理层对风险评级框架的有效性负最终责任。
- 文档化与可追溯:评级方法、数据来源、调整理由均需留痕。
提示:RBA不是“选择不做”,而是“选择做多少”。简化尽职调查仍需完成客户身份识别与记录保存,只是频率和深度可降低。
四、常见误区与复盘
在实际项目中,风险评级常因方法设计或落地偏差而失效。以下误区值得在特征工程开始前逐一排查。
| 误区 | 典型表现 | 后果 | 纠正方向 |
|---|---|---|---|
| 静态评级 | 开户时评一次,之后永不更新 | 高风险客户长期停留在低风险档 | 设置事件触发与周期复审 |
| 过度依赖单一特征 | 仅按国籍或行业打分 | 误判率高,歧视性风险 | 多维度加权,引入行为特征 |
| 控制措施重复计分 | 把已核实身份又作为风险加分 | 分数虚高,区分度下降 | 区分固有风险与控制有效性 |
| 阈值拍脑袋 | 无数据验证,凭经验切分 | 高低风险比例失衡 | 基于历史案件与分布校准 |
| 评级不可解释 | 模型黑箱,一线无法理解 | 执行走样,监管质疑 | 保留规则层与解释文档 |
警告:把“客户不配合”直接等同于“高风险”是常见错误。不配合应触发调查与升级,但评级仍需基于事实维度,避免情绪化标签。
五、一个简化的评级流程场景
假设某银行对私客户开户环节进行初步评级,流程如下:
输入:客户基本信息、职业、开户目的、预计交易规模、地域
步骤1:计算固有风险分 = 地域(0-3) + 职业(0-2) + 产品(0-2) + 渠道(0-1)
步骤2:计算控制有效性分 = 身份核实(0-2) + 受益所有人识别(0-2) + 资金来源核实(0-2)
步骤3:剩余风险 = 固有风险 - 控制有效性
步骤4:映射等级:剩余风险 <=1 低;2-3 中;>=4 高
步骤5:高风险客户进入EDD队列,中风险定期复审,低风险简化监控
输出:客户风险等级、评级理由、下次复审日期
该场景说明:评级不是单一分数,而是“维度—权重—映射—行动”的完整链路。后续章节的特征工程,正是把上述维度拆解为可计算、可监控、可回溯的变量。
六、核心要点回顾
- 风险评级是固有风险与控制有效性的综合表达,目标是剩余风险可控。
- 评级目的包括差异化尽调、持续监控、监管合规与风险偏好传导。
- 风险为本方法强调比例、动态、文档化与高层责任。
- 常见误区集中在静态评级、单一特征、重复计分、阈值随意与不可解释。
- 评级流程应形成“维度—权重—映射—行动”的闭环,为特征工程提供清晰输入。