3. 组合集中度核心概念
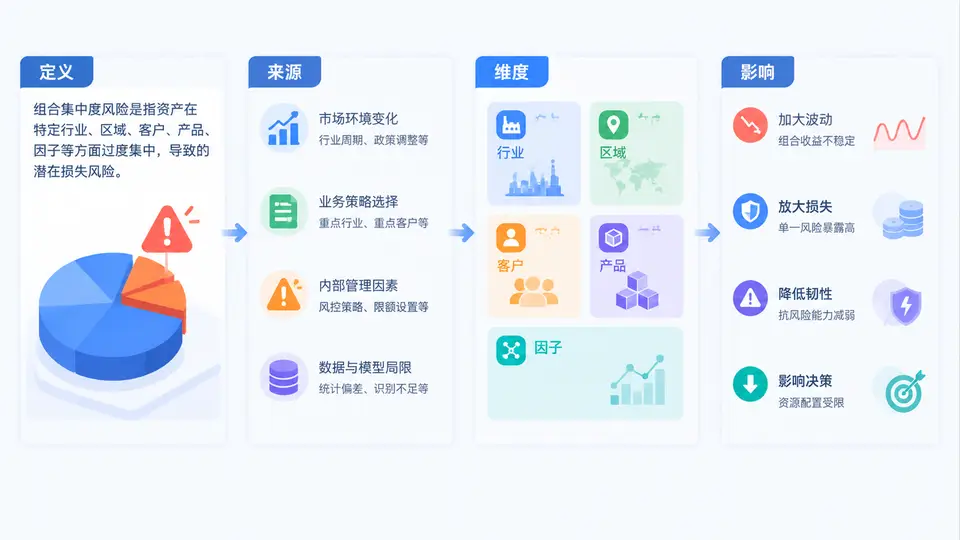
在风险偏好限额与组合集中度预警设计中,组合集中度不是一个“统计口径问题”,而是一个风险结构问题。它回答的是:当组合中相当比例的风险暴露指向同一方向、同一类交易对手或同一类驱动因子时,一旦该方向发生不利变化,损失是否会以非线性方式放大。理解集中度风险,是后续设定限额、设计预警指标和触发处置动作的概念基础。
一、集中度风险的定义
集中度风险是指由于组合中的风险暴露过度集中于某一类资产、行业、区域、交易对手、产品结构或风险因子,导致组合对单一不利事件的敏感度显著上升,从而产生超出分散化假设的风险损失。它的本质不是“持有得多”,而是暴露之间的相关性在压力情景下趋同。
可以用一个简化关系来理解:
组合风险 ≈ 单笔风险 × 分散化系数
集中度上升 → 分散化系数趋近于 1 → 组合风险趋近于单笔风险的线性叠加
极端情景下,相关性跳升,分散化收益迅速消失
因此,集中度风险常被称为“分散化失效风险”。在正常市场中,组合看似分散;在压力市场中,多个看似不同的暴露可能同时恶化。
二、集中度风险的来源
集中度风险通常不是单一原因造成的,而是业务策略、考核机制、数据口径和市场环境共同作用的结果。常见来源包括:
- 业务策略驱动:为追求规模或收益,主动向高景气行业、核心客户或优势产品倾斜。
- 抵押品与担保驱动:抵押物类型单一,如大量集中于同一区域房地产或同一类应收账款。
- 数据与口径驱动:客户集团、关联方、实际控制人未穿透,导致表面分散、实质集中。
- 模型与因子驱动:不同产品背后暴露于同一利率、汇率、信用利差或商品价格因子。
- 考核与激励驱动:分支机构和客户经理倾向于复制成功模式,形成同质化资产扩张。
- 外部环境驱动:区域经济、产业链或政策变化,使原有分散结构在压力下迅速收敛。
三、集中度风险的维度
组合集中度需要从多个维度同时观察。单一维度达标,不代表整体分散。常见维度如下表所示:
| 维度 | 观察对象 | 典型集中表现 | 预警关注点 |
|---|---|---|---|
| 行业 | 行业分类暴露 | 单一行业占比过高 | 行业周期反转、政策收紧 |
| 区域 | 国家、省份、城市 | 区域经济依赖度高 | 区域财政、房价、产业迁移 |
| 客户/交易对手 | 集团、关联方、实际控制人 | 单一客户或集团暴露过大 | 违约传染、交叉担保 |
| 产品 | 产品类型、期限、结构 | 同类产品占比过高 | 流动性错配、估值波动 |
| 风险因子 | 利率、汇率、信用利差、商品 | 因子暴露同向且集中 | 因子冲击下的非线性损失 |
| 抵押品/担保 | 押品类型、押品区域 | 押品同质化严重 | 押品价值同步下跌 |
这些维度之间往往存在耦合。例如,某组合在行业上分散于多个制造业子行业,但这些子行业同属一个区域、共享同一批客户,且都受同一种原材料价格影响。此时,行业维度看似分散,区域、客户和因子维度却高度集中。
四、集中度风险的影响机制
集中度风险的影响不是简单的“占比高就危险”,而是通过以下机制放大损失:
- 相关性跳升:压力情景下,原本低相关的暴露同时恶化,分散化效果消失。
- 流动性螺旋:集中持仓在抛售时冲击成本上升,进一步压低估值,引发被动减仓。
- 传染效应:单一客户或区域风险通过担保链、供应链和资金链向组合其他部分扩散。
- 资本占用非线性上升:监管资本和经济资本对集中度通常有惩罚性加成,集中度越高,单位暴露占用的资本越多。
- 预警滞后:若只监控单一维度,跨维度集中可能在报表上“看不见”,直到损失集中爆发。
五、案例场景:表面分散、实质集中的组合
假设某组合持有 60 笔资产,分布在 12 个行业、8 个省份,表面看行业和区域都较分散。但进一步穿透后发现:
- 其中 42 笔资产的最终还款来源均与某一家大型集团相关;
- 这些资产中有 35 笔的抵押物为同一城市商业地产;
- 组合中 70% 的资产对同一原材料价格因子高度敏感。
此时,按“笔数”看集中度不高,按“行业”看也尚可,但按“客户集团”“抵押品区域”“风险因子”看,集中度已经处于高位。若该集团出现信用事件,或该城市商业地产价格下跌,组合将同时遭受信用、押品和因子三重冲击。
预警信号示例:
客户集团穿透集中度:42/60 = 70%
押品区域集中度:35/60 = 58%
因子敏感暴露占比:70%
结论:表面分散,实质高度集中,应触发组合集中度预警
六、常见误区与复盘要点
误区二:只看静态占比。集中度快速上升的趋势比当前水平更值得警惕。
误区三:忽略穿透和关联。未穿透的集团、关联方和担保链会隐藏真实集中度。
误区四:把限额当成事后报表。集中度预警应嵌入事前、事中和事后全流程。
复盘时,建议围绕三个问题展开:第一,集中度是主动策略选择还是被动积累结果;第二,预警指标是否覆盖了客户、区域、产品、因子等多维交叉;第三,触发预警后是否有明确的降集中度动作,如限额收紧、新增暂停、对冲或分散化配置。
只有把集中度风险的定义、来源、维度和影响机制讲清楚,后续的限额设定和预警阈值设计才有坚实的逻辑基础。集中度管理的目标不是消灭集中,而是让集中度始终处于风险偏好可承受、可解释、可处置的范围之内。