1. 课程导入
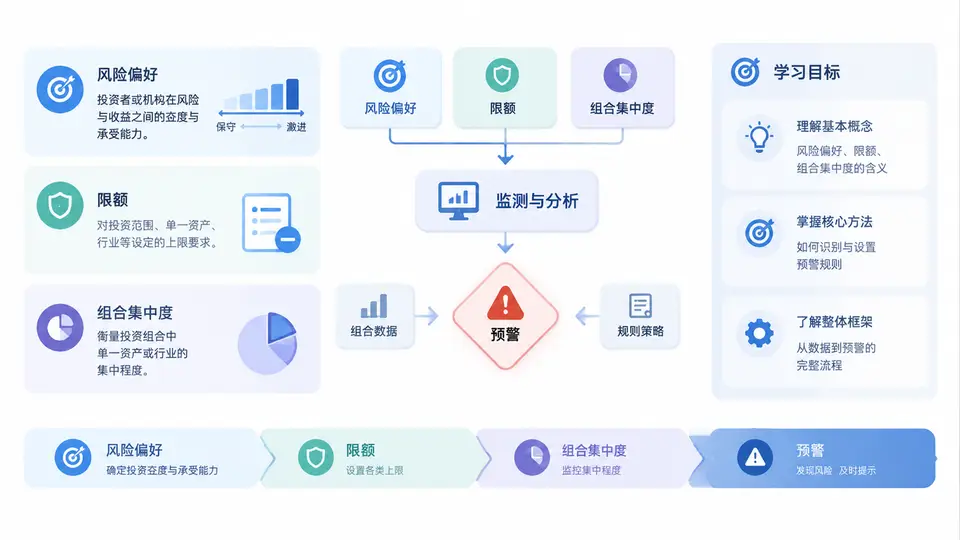
在投资组合管理与金融机构风险管理中,风险偏好、限额体系与组合集中度预警构成了从战略到执行、从目标到监控的完整闭环。很多团队在实务中容易把三者割裂看待:战略部门定风险偏好,风控部门设限额,交易或投资部门盯集中度,结果导致目标与执行脱节、预警滞后、处置动作缺乏依据。本课程的目标,是帮助你把这三者重新组织成一套可落地、可监控、可复盘的设计方法。
一、核心概念:从“愿意承担什么风险”到“何时必须行动”
风险偏好是机构或组合在追求收益过程中,愿意且能够承担的风险类型与风险总量的总体陈述。它回答的是“我们为了什么收益,愿意承受多大波动、多大损失、哪些风险不碰”。风险偏好通常不是单一数字,而是由定性陈述与定量指标共同构成,例如:最大回撤不超过15%、年度经济资本占用不超过预算的90%、单一行业暴露不超过净值的20%等。
限额是风险偏好在具体维度上的量化边界与授权约束。它把“愿意承担多大风险”翻译成“每个组合、每个策略、每个交易台、每类资产最多能做多少”。限额可以是硬约束,也可以是软约束;可以按名义金额、市值、VaR、久期、Beta、跟踪误差、集中度指标等多种口径设置。
组合集中度预警则是对限额执行过程的动态监控机制。它关注的不是“是否已经超限”,而是“是否正在逼近限额、逼近速度是否异常、相关性是否在上升、流动性是否在恶化”。预警的价值在于争取处置时间,避免从“正常”直接跳到“超限违约”。
一句话理解三者关系:风险偏好是“宪法”,限额是“法律”,集中度预警是“交通信号灯与测速雷达”。没有信号灯,法律只能事后惩罚;没有法律,宪法无法执行;没有宪法,信号灯就失去了方向。
二、核心原理:限额与集中度预警的四个设计原则
- 一致性原则:限额必须能够回溯到风险偏好。若风险偏好强调“稳健收益、控制回撤”,但限额却允许高杠杆、高集中度,则体系内部矛盾。
- 可计量原则:每个限额都应有明确的计算口径、数据来源、更新频率与责任人。无法计量的限额等于没有限额。
- 分层原则:限额应分为机构层、组合层、策略层、交易台层,逐层分解、逐层加总,避免“上面有总量、下面无约束”。
- 预警前置原则:集中度预警应设置多级阈值,例如关注线、预警线、严重预警线、超限线,并配套差异化的处置动作。
在集中度维度上,常见的预警对象包括:单一发行人、单一行业、单一区域、单一评级、单一策略因子、前十大持仓合计、流动性较差资产占比等。预警指标既可以是静态占比,也可以是动态变化率,例如“近5个交易日单一行业暴露上升超过3个百分点”。
三、方法流程:从偏好到预警的闭环设计
一个可运行的闭环通常包含六个步骤:
- 明确风险偏好陈述:确定收益目标、可承受最大损失、不可接受风险清单。
- 选择风险计量口径:如波动率、VaR、CVaR、最大回撤、集中度HHI、流动性覆盖率等。
- 分解限额体系:按资产、行业、策略、交易台、期限等维度设置限额与授权。
- 设定集中度预警阈值:为每个关键维度设置关注、预警、严重预警、超限四级阈值。
- 建立监控与报告机制:明确数据频率、计算时点、报告路径、升级规则。
- 定义处置动作与复盘机制:预警触发后谁负责、做什么、多长时间内完成、如何记录与复盘。
设计时建议先画出“风险偏好—限额—预警—处置”的映射表,再进入系统配置。映射表能显著减少后续口径争议与责任推诿。
四、案例/场景:一个多资产组合的集中度预警设计
假设某多资产组合风险偏好为“中等风险、追求稳定绝对收益、最大回撤不超过10%”。组合当前主要暴露在科技行业与高收益信用债。若只设置“单一行业不超过25%”的限额,可能直到超限才发现问题。更完整的做法是同时设置以下预警清单:
| 预警维度 | 关注线 | 预警线 | 严重预警线 | 超限线 | 主要处置动作 |
|---|---|---|---|---|---|
| 单一行业暴露 | 18% | 20% | 22% | 25% | 减仓、对冲、暂停加仓 |
| 前十大持仓合计 | 45% | 50% | 55% | 60% | 分散化调仓 |
| 单一发行人信用债 | 3% | 4% | 4.5% | 5% | 卖出、替换发行人 |
| 低流动性资产占比 | 10% | 12% | 14% | 15% | 暂停买入、制定退出计划 |
| 组合VaR(95%,1日) | 0.8% | 1.0% | 1.2% | 1.5% | 降杠杆、降波动 |
当“科技行业暴露”从16%快速升至19%时,虽然尚未触及预警线,但若同时伴随“前十大持仓合计”从42%升至47%,系统应触发关注级提示,要求投资经理在当日报告中说明原因,并评估是否主动降低相关性暴露。这就是预警前置的价值。
五、误区与复盘:常见设计陷阱
误区一:把限额当成风险偏好本身。限额只是工具,若只盯限额数字,容易忽略风险偏好的定性边界,例如“不参与看不懂的复杂衍生品”。
误区二:预警阈值拍脑袋设定。阈值应结合历史波动、压力测试、流动性状况与业务容忍度,而不是简单取整数。
误区三:只设预警不设处置。没有处置动作的预警只是报表装饰,无法形成闭环。
误区四:集中度只看静态占比。动态变化率、相关性上升、流动性恶化同样重要,甚至更早暴露风险。
复盘时建议追问三个问题:预警是否足够早?处置是否足够快?限额是否仍然匹配当前风险偏好?如果答案是否定的,应回到第一步重新校准,而不是只调整阈值数字。
六、学习目标与课程框架
完成本课程后,你应能够:
- 清晰区分风险偏好、限额与集中度预警的概念边界与逻辑关系;
- 独立设计一套与风险偏好一致、可计量、可监控的限额体系;
- 为多资产组合设置多级集中度预警阈值与配套处置流程;
- 识别并规避限额与预警设计中的常见误区;
- 使用结构化方法完成从偏好陈述到预警落地的闭环设计。
后续课程将围绕限额口径选择、集中度指标计算、预警阈值校准、压力测试联动、系统配置与报告机制、处置动作标准化、复盘与迭代等主题逐步展开。本章作为导入,重点在于建立整体认知框架:风险偏好定方向,限额定边界,集中度预警定行动时机。三者缺一不可,且必须保持逻辑一致、数据贯通、责任清晰。
请记住:好的限额体系不是让业务“做不了”,而是让业务在清晰的边界内“敢做、快做、知道何时该停”。集中度预警不是找麻烦,而是为组合争取主动调整的时间窗口。