3. 违约相关性入门
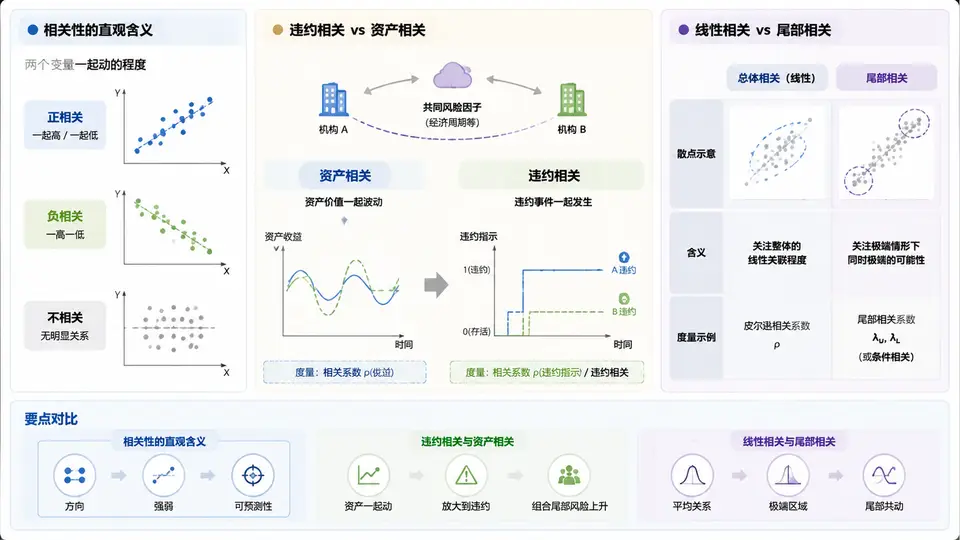
在信用组合管理中,单笔债务的违约概率只是起点。真正决定组合尾部风险大小的,是多个债务人“是否会在同一时间倒下”。这种共同违约的倾向,就是违约相关性。本节从直观含义出发,区分违约相关与资产相关,并厘清线性相关与尾部相关的本质差异,为后续组合损失分布建模打下概念基础。
一、相关性的直观含义:从“各自独立”到“同生共死”
假设一个组合里有100家借款人,每家一年内的违约概率都是2%。如果它们完全独立,那么出现“同时有10家以上违约”的概率极低,组合损失分布近似对称、尾部很薄。但如果这些借款人同处一个行业、一个区域,或共享同一个宏观驱动因素,那么一旦经济下行,它们可能集体恶化,违约事件高度聚集,尾部损失就会显著加厚。
相关性的直观含义可以概括为:它衡量的是“坏消息是否倾向于同时发生”。相关性越高,损失分布越向右偏、尾部越厚,极端损失出现的概率越大。对信用组合而言,相关性不是统计装饰,而是决定经济资本、风险限额和压力测试结果的核心参数。
二、违约相关与资产相关:两个层次,一条链条
在结构化信用模型中,我们通常不直接对“违约事件”建模,而是先对借款人的资产价值建模。其逻辑链条是:资产价值下跌到某个阈值以下 → 借款人违约。因此,资产相关(asset correlation)是驱动违约相关(default correlation)的底层变量。
两者的关系可以这样理解:
- 资产相关:两个借款人资产价值波动的联动程度,是连续变量之间的相关,通常用相关系数ρ表示。
- 违约相关:两个借款人是否违约的联动程度,是0/1事件之间的相关,由资产相关、违约阈值(即违约概率)共同决定。
关键结论是:资产相关并不等于违约相关。即使资产相关相同,违约概率不同,违约相关也会不同。违约概率越低,同样的资产相关所导致的违约相关通常越小;违约概率越高,违约事件更容易被共同触发,违约相关上升。
下面用一个简化的单因子模型说明资产相关如何转化为违约相关:
# 单因子信用模型(示意)
# A_i = sqrt(rho) * M + sqrt(1 - rho) * e_i
# 违约条件:A_i < threshold_i,threshold_i = Phi^{-1}(PD_i)

import numpy as np
from scipy.stats import norm

rho = 0.20          # 资产相关
PD = 0.02           # 违约概率
N = 100000          # 模拟次数

M = np.random.normal(0, 1, N)                 # 系统性因子
e1 = np.random.normal(0, 1, N)
e2 = np.random.normal(0, 1, N)

A1 = np.sqrt(rho) * M + np.sqrt(1 - rho) * e1
A2 = np.sqrt(rho) * M + np.sqrt(1 - rho) * e2

threshold = norm.ppf(PD)
D1 = A1 < threshold
D2 = A2 < threshold

default_corr = np.corrcoef(D1, D2)[0, 1]
print("违约相关系数:", round(default_corr, 4))
运行这段代码会发现,当资产相关为0.20、违约概率为2%时,违约相关系数远小于0.20,通常在0.02~0.04量级。这正是“资产相关≠违约相关”的量化体现。
三、线性相关与尾部相关:平均联动 vs 极端联动
传统相关系数(Pearson线性相关)衡量的是变量在整个分布上的平均线性联动。但信用组合最关心的是尾部:当市场已经出现极端恶化时,违约是否还会进一步聚集。线性相关无法充分刻画这种“极端事件同时发生”的倾向,于是引入尾部相关(tail dependence)概念。
| 比较维度 | 线性相关 | 尾部相关 |
|---|---|---|
| 衡量对象 | 整个分布上的平均线性联动 | 极端分位点附近的联合联动 |
| 典型指标 | Pearson相关系数ρ | 上/下尾相关系数、Copula参数 |
| 对尾部风险 | 可能严重低估 | 直接刻画极端共同违约倾向 |
| 常见误区 | 认为ρ低则尾部安全 | 忽略尾部相关可能仍然很高 |
| 信用组合含义 | 影响平均损失波动 | 决定极端损失概率与经济资本 |
一个经典反例是:两个变量在线性相关上接近0,但在下尾却高度联动。例如,两个不同行业的借款人平时走势独立,但在系统性金融危机中同时违约。此时若只看线性相关,会误判组合的尾部风险。
四、案例与复盘:相关性如何改变组合尾部
考虑一个由50笔等权重贷款组成的组合,每笔违约概率2%,违约损失率60%。我们比较两种情景:
- 情景A:资产相关0.05,违约事件近似独立。
- 情景B:资产相关0.30,违约事件明显聚集。
在情景A下,组合损失分布集中在少数几笔违约附近,99.9%分位损失相对有限。在情景B下,虽然预期损失几乎不变,但极端分位损失可能上升数倍。原因正是:相关性不改变平均损失,却显著改变尾部形状。
复盘要点如下:
- 先确认建模对象:是在建资产相关还是违约相关,二者不可混用。
- 再确认相关性度量:线性相关适合描述平均联动,尾部风险必须看尾部相关或Copula。
- 最后做压力测试:人为提高相关性,观察经济资本和尾部损失的变化幅度。