1. 课程导入
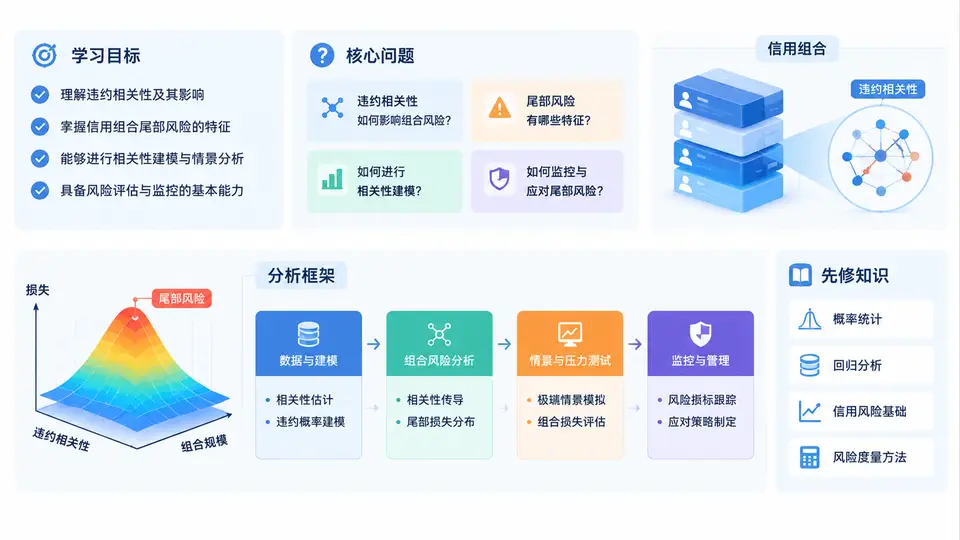
1.1 学习目标
本课程面向信用风险建模、组合管理与金融工程方向的从业者与进阶学习者。完成本章后,你应当能够:
- 理解违约相关性的本质:区分“个体违约概率”与“联合违约概率”,明确相关性在信用组合风险中的传导机制。
- 识别尾部风险来源:掌握信用组合损失分布“厚尾、偏斜、非对称”的成因,理解为何正态假设在信用风险中失效。
- 建立整体分析框架:从单资产违约模型到多资产组合损失分布,形成“因子—相关性—联合违约—组合损失—尾部指标”的完整链路。
- 具备模型选型能力:能够根据数据条件与业务场景,在Gaussian Copula、t-Copula、因子模型、强度模型之间做出合理选择。
- 掌握关键量化指标:能够计算并解释预期损失、非预期损失、VaR、ES、违约相关性系数等核心指标。
1.2 核心问题
信用组合尾部风险分析围绕以下五个核心问题展开:
- 违约为什么会“扎堆”发生? 宏观经济下行、行业周期、区域风险等共同因子如何驱动多个债务人同时违约?
- 相关性如何被度量与建模? 资产相关性、违约相关性、Copula相关性之间是什么关系?如何从市场数据或历史违约数据中估计?
- 尾部风险为何难以捕捉? 为什么基于正态分布或线性相关性的模型会系统性低估极端损失?
- 组合损失分布如何构建? 在给定违约概率、敞口、违约损失率和相关结构下,如何得到组合损失的完整分布?
- 如何用于风险管理决策? 经济资本计量、集中度限额、压力测试与信用衍生品定价如何依赖尾部风险分析?
核心洞察:在信用组合中,相关性不是“锦上添花”的修正项,而是决定尾部风险量级的第一性变量。当违约相关性从0.1上升到0.3时,组合99.9%分位的经济资本可能上升数倍,而预期损失几乎不变。
1.3 整体框架
本课程按照“理论—模型—数据—应用”的逻辑展开,整体框架可概括为四个层次:
| 层次 | 核心内容 | 关键产出 |
|---|---|---|
| 基础层 | 违约概率、违约损失率、敞口、违约相关性定义 | 风险要素的量化语言 |
| 模型层 | 结构模型、强度模型、因子模型、Copula模型 | 联合违约概率的生成机制 |
| 计算层 | 蒙特卡洛模拟、解析近似、卷积方法 | 组合损失分布与尾部指标 |
| 应用层 | 经济资本、压力测试、集中度管理、CDO定价 | 风险决策与监管合规 |
从技术流程看,一次完整的信用组合尾部风险分析通常包含以下步骤:
输入:债务人集合、敞口EAD、违约概率PD、违约损失率LGD、相关结构参数
步骤1:估计单资产违约概率与资产相关性
步骤2:设定共同因子与因子载荷,构建相关结构
步骤3:模拟或解析计算联合违约情景
步骤4:汇总组合损失 L = Σ EAD_i × LGD_i × 1{违约_i}
步骤5:拟合损失分布,计算EL、UL、VaR、ES
步骤6:压力测试与敏感性分析
输出:损失分布、尾部风险指标、资本占用与限额建议
1.4 先修知识
为顺利进入后续章节,建议你具备以下知识基础:
- 概率论与统计:条件概率、联合分布、相关系数、Copula基本概念、极值理论初步。
- 信用风险基础:PD、LGD、EAD、预期损失与非预期损失的定义与关系。
- 金融数学:随机变量模拟、蒙特卡洛方法、正态分布与t分布的性质。
- 编程工具:能够使用Python或R进行矩阵运算、随机数生成与分布拟合。
- 组合管理常识:分散化效应、集中度风险、经济资本的基本含义。
学习建议:如果你对Copula尚不熟悉,不必在第一章就深入推导。先建立“相关性影响尾部、尾部决定资本”的直觉,后续章节会逐步补齐数学工具。
1.5 案例场景:为什么尾部风险值得单独研究
考虑一个包含100个债务人的信用组合,每个债务人敞口相同,PD均为1%,LGD均为45%。在独立假设下,组合损失的分布相对集中,极端损失概率极低。但若引入共同因子,使债务人之间的资产相关性达到0.2,则会出现以下变化:
- 预期损失几乎不变,仍约为 100 × 1% × 45% = 0.45 个敞口单位。
- 损失分布的右尾显著变厚,99.9%分位损失可能从独立情形下的个位数敞口单位上升到十几甚至几十个敞口单位。
- “多个债务人同时违约”不再是极小概率事件,而是资本计量的核心场景。
这正是巴塞尔IRB框架、CDO分层定价和信用组合压力测试都必须显式处理相关性的原因。
常见误区:把“违约相关性”简单等同于“资产收益率相关性”,或在所有情景下使用同一个相关系数。实际上,相关性具有时变性、行业异质性和尾部依赖性,危机时期相关性会显著上升,导致分散化效应迅速衰减。
1.6 本章复盘与要点清单
- 违约相关性是信用组合尾部风险的核心驱动变量,而非次要参数。
- 尾部风险分析的目标是得到组合损失分布,并据此计算VaR、ES与经济资本。
- 整体框架遵循“风险要素—相关结构—联合违约—损失分布—管理应用”的链路。
- 先修知识以概率统计、信用风险基础与编程工具为主,数学推导将在后续章节逐步展开。
- 独立假设会系统性低估极端损失,实际建模必须引入共同因子与尾部依赖。