3. 信用风险核心概念
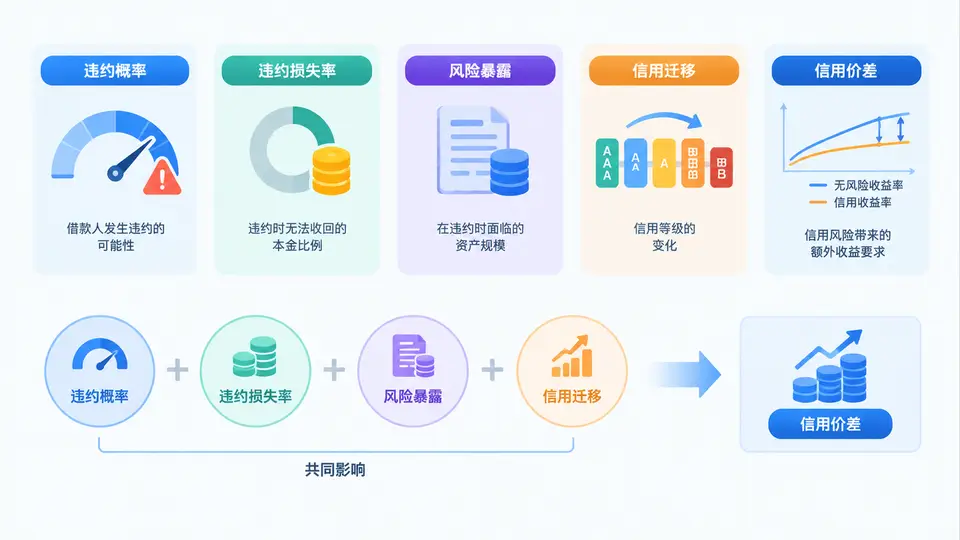
在宏观经济情景设计与信用风险传导分析中,所有量化推演最终都要落到五个基础变量上:违约概率(PD)、违约损失率(LGD)、风险暴露(EAD)、信用迁移(Credit Migration)与信用价差(Credit Spread)。它们既是计量信用风险的“原子”,也是宏观冲击向金融机构资产负债表传导的“接口”。理解它们的定义、口径与相互关系,是后续情景建模的前提。
一、核心原理:五大概念的准确定义
违约概率(Probability of Default, PD)指债务人在给定时间 horizon(通常为1年)内发生违约事件的概率。违约的判定需事先约定,常见口径包括:本息逾期超过90天、申请破产、债务重组导致债权人损失等。PD 是一个条件概率,通常以“评级—周期”矩阵形式给出,例如某评级一年期 PD 为 0.85%。
违约损失率(Loss Given Default, LGD)指违约一旦发生,债权人实际损失占风险暴露的比例,即 LGD = 1 − 回收率(RR)。它受抵押品、清偿顺序、行业与司法环境影响。例如有足额房产抵押的零售贷款 LGD 可能为 20%,而无担保信用债 LGD 常达 60%~75%。
风险暴露(Exposure at Default, EAD)指违约发生时银行对债务人的实际敞口金额。对表内贷款即账面余额;对表外承诺(如授信额度、信用证)需乘以信用转换系数(CCF)。EAD 是“量”的维度,PD 与 LGD 是“率”的维度。
信用迁移(Credit Migration)指债务人信用评级在观察期内从一个等级转移到另一个等级的现象,包括上调、下调和违约。迁移矩阵(Transition Matrix)刻画了各评级间的转移概率,是衡量组合信用质量动态变化的核心工具。
信用价差(Credit Spread)指同期限风险债券收益率与无风险利率之差,反映市场对违约风险与流动性的补偿。它既是市场对 PD 与 LGD 的“定价表达”,也是宏观情景中最早反应的变量之一。
二、方法流程:从单笔到组合的计量链条
实务中,五个概念并非孤立使用,而是按以下流程串联:
- 确定敞口与期限:识别交易对手、产品类型,计算 EAD 与有效期限 M。
- 评估违约概率:基于内部评级或外部评级映射得到 PD,必要时做“跨周期”调整。
- 估计违约损失率:结合抵押、担保与清偿顺序估计 LGD,并考虑经济下行期的“LGD 顺周期性”。
- 计算预期损失与非预期损失:EL = PD × LGD × EAD;非预期损失 UL 则通过违约相关性、迁移波动率等推导,用于资本计量。
- 跟踪信用迁移:用迁移矩阵更新组合评级分布,识别“评级下调—PD 上升—价差走阔”的连锁反应。
- 读取信用价差:将市场价差与内部 PD、LGD 隐含值对比,判断定价是否偏离基本面。
在宏观情景中,上述参数会被情景变量“驱动”。例如 GDP 增速下滑 2 个百分点,可能使 PD 上升 30~50 个基点、LGD 上升 5~10 个百分点,进而通过 EL 公式放大损失。可用如下伪代码表达传导逻辑:
for each scenario in macro_scenarios:
    pd_stressed  = pd_base * (1 + beta_pd  * gdp_shock)
    lgd_stressed = lgd_base * (1 + beta_lgd * gdp_shock)
    ead_stressed = ead_base * (1 + beta_ead * gdp_shock)
    el_stressed  = pd_stressed * lgd_stressed * ead_stressed
    spread_implied = pd_stressed * lgd_stressed / (1 - pd_stressed)
    log(scenario, el_stressed, spread_implied)
三、案例/场景:一个制造业客户的宏观传导
假设某银行对一家 AA 级制造企业有 1 亿元贷款,基准情景下 PD = 0.5%,LGD = 45%,EAD = 1 亿元,则 EL = 0.5% × 45% × 1 亿 = 22.5 万元。若宏观情景设定为“出口下滑 + 原材料涨价”,评级模型将该客户迁移至 A 级,PD 升至 1.2%,同时抵押品价值下降使 LGD 升至 55%,EAD 因未提用授信被提用而升至 1.15 亿元。此时 EL = 1.2% × 55% × 1.15 亿 ≈ 75.9 万元,是基准的 3.4 倍。
与此同时,市场信用价差可能从 120bp 走阔至 260bp。若内部模型隐含价差仅为 150bp,则说明市场已提前定价更悲观的迁移与损失,银行应复核 PD/LGD 假设是否过于乐观。这一“内部计量—市场价差”的交叉验证,是宏观情景复盘的关键动作。
四、误区与复盘:常见理解偏差
| 概念 | 维度 | 典型口径 | 宏观敏感因子 | 与其他变量的关系 |
|---|---|---|---|---|
| 违约概率 PD | 概率(率) | 1年期评级映射 | GDP、失业率、行业景气 | EL 的乘数;迁移的直接结果 |
| 违约损失率 LGD | 比例(率) | 1 − 回收率 | 资产价格、司法效率 | EL 的乘数;价差的重要组成 |
| 风险暴露 EAD | 金额(量) | 余额 × CCF | 授信提用率、汇率 | EL 的基数 |
| 信用迁移 | 状态转移 | 迁移矩阵 | 评级周期、宏观拐点 | 驱动 PD 变化 |
| 信用价差 | 市场定价 | 收益率之差 | 风险偏好、流动性 | 隐含 PD 与 LGD |