1. 课程导入
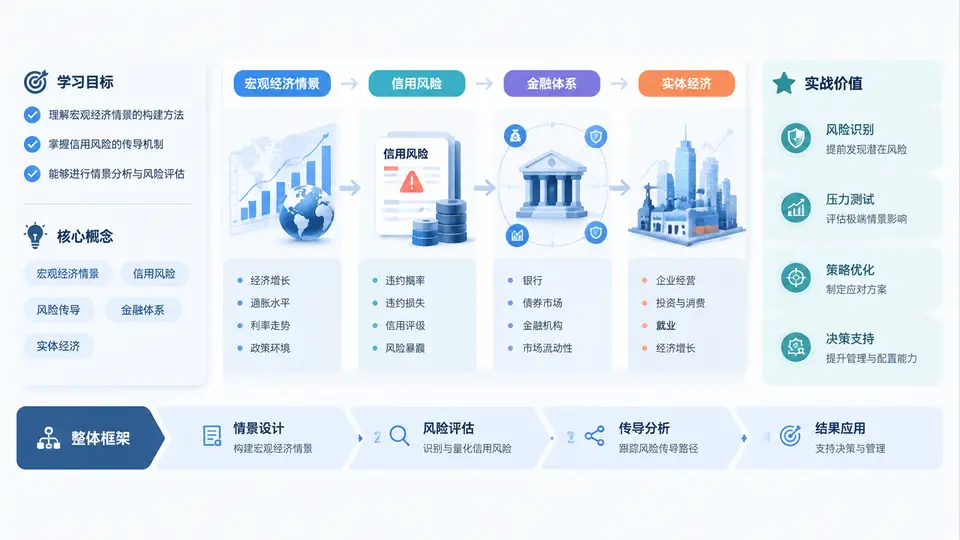
在信用风险管理领域,大多数从业者并不缺乏对单个企业财务状况的分析能力,真正稀缺的是把宏观变量、行业景气、企业现金流与违约概率串成一条可推演、可验证、可沟通的因果链的能力。本课程要解决的正是这个问题:当宏观情景发生变化时,信用风险如何沿着产业链、资产负债表和融资链条逐级传导,我们又该如何把这种传导过程转化为可落地的工作方法。
一、学习目标:从“会看指标”到“会推情景”
本课程的学习目标分为四个层次,层层递进:
- 认知层:理解宏观经济情景设计的基本逻辑,掌握情景、冲击、传导路径、风险暴露等核心概念之间的区别与联系。
- 方法层:能够独立设计一套包含基准、乐观、悲观三种状态的情景矩阵,并为每种情景设定关键宏观参数。
- 分析层:能够识别信用风险在行业、区域、企业三个维度上的传导机制,判断哪些环节是放大器、哪些环节是缓冲器。
- 应用层:能够将情景分析结果转化为授信政策调整、限额管理、压力测试和风险预警的具体动作。
核心转变:从“静态看财报”转向“动态推情景”,从“单点判断违约”转向“系统推演传导”。这是本课程贯穿始终的主线。
二、核心概念:五个必须厘清的术语
在进入正式内容之前,需要先统一语言。以下五个概念在后续章节中会反复出现,理解它们的边界至关重要。
| 概念 | 定义要点 | 常见误解 |
|---|---|---|
| 宏观情景 | 一组关于未来宏观经济变量(GDP、利率、汇率、通胀、失业率等)的一致假设组合 | 把情景等同于预测,认为情景必须“猜对” |
| 冲击 | 使经济偏离基准路径的外生或内生事件,如加息、贸易摩擦、地产下行 | 把冲击等同于情景,忽略冲击的持续时间和传导时滞 |
| 传导路径 | 冲击从宏观变量到企业信用状况的因果链条,通常经过行业、区域、融资三层 | 只看到直接冲击,忽略二阶、三阶间接效应 |
| 风险暴露 | 特定情景下,机构在某一行业、区域或客户群上的潜在损失敞口 | 把暴露等同于当前余额,忽略表外和衍生敞口 |
| 压力测试 | 在极端但合理的情景下,评估信用组合损失和资本充足性的系统方法 | 把压力测试当成合规任务,而非决策工具 |
三、整体框架:四层传导模型
本课程采用“宏观—行业—企业—组合”四层传导框架。每一层都有独立的分析工具,又通过明确的变量接口相互连接。
宏观层:GDP、利率、汇率、通胀、政策利率
   ↓ 传导变量:需求增速、融资成本、汇率折算
行业层:景气度、产能利用率、价格指数、库存周期
   ↓ 传导变量:营收增速、毛利率、应收账款周转
企业层:现金流、杠杆率、流动性、再融资能力
   ↓ 传导变量:违约概率(PD)、违约损失率(LGD)
组合层:行业集中度、区域集中度、评级迁移、预期损失
这个框架的关键在于:每一层的输出是下一层的输入。宏观情景不是孤立假设,而是通过行业参数和企业财务模型,最终落到组合的预期损失和资本占用上。缺少任何一层,传导链就会断裂,分析结论也会失去说服力。
实战提示:在向管理层汇报时,不要只给最终损失数字,而要展示“宏观假设→行业影响→企业违约→组合损失”的完整链条。决策者需要看到逻辑,而不只是结果。
四、实战价值:为什么这门课值得投入时间
信用风险管理的价值不在于事后解释违约,而在于事前识别脆弱性。宏观情景设计与传导分析至少带来三方面实战价值:
- 提升授信决策的前瞻性:在行业出现系统性恶化之前,通过情景推演提前收紧限额、调整抵质押要求。
- 增强压力测试的有效性:让压力测试从“监管合规”变成“战略工具”,为资本配置和风险偏好提供依据。
- 改善跨部门沟通效率:用统一的情景语言连接宏观研究、行业研究、授信审批和资产保全,减少“各说各话”。
五、常见误区与复盘要点
在课程开始阶段,先明确几个高频误区,有助于后续学习少走弯路。
- 误区一:情景越多越好。情景数量应服务于决策需要,通常三到五个情景足以覆盖主要不确定性,过多情景会导致分析瘫痪。
- 误区二:只做悲观情景。基准和乐观情景同样重要,它们帮助判断风险调整后的收益和机会成本。
- 误区三:忽略传导时滞。宏观冲击到企业违约往往有6到18个月的时滞,忽略时滞会导致预警过晚或过早。
- 误区四:把历史关系直接外推。经济结构变化会使历史相关性失效,情景设计需要结合当前制度环境和政策框架。
复盘要点:每次情景分析结束后,应记录“假设—结果—偏差”三栏对照表。长期积累后,这张表比任何模型都更能提升判断力。