3. 组合违约率基础
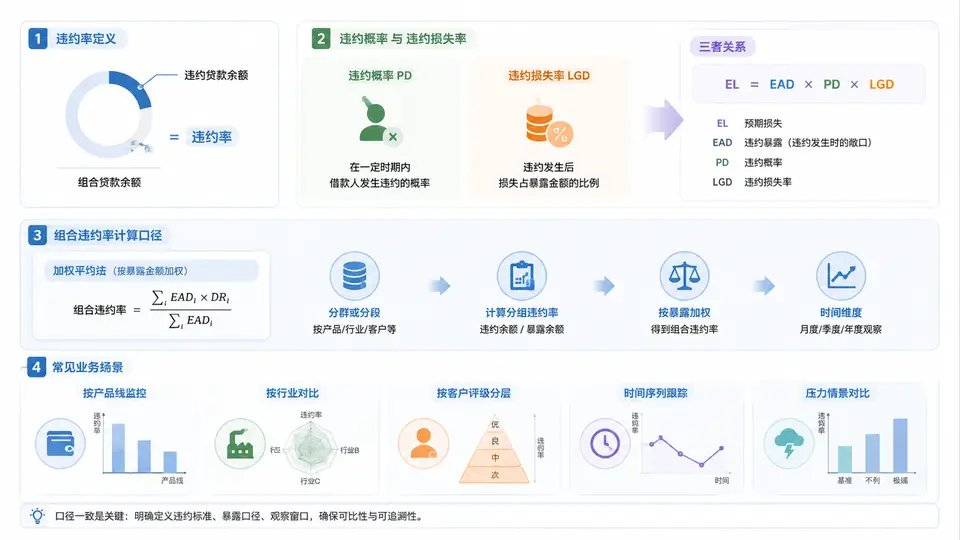
在宏观变量驱动的压力测试体系中,组合违约率是连接宏观冲击与信用损失的中间变量。宏观变量(如GDP增速、失业率、利率、房价指数)先影响借款人的还款能力与还款意愿,再通过违约率传导至预期损失。因此,准确理解违约率的定义、口径与计算逻辑,是构建压力模型的第一块基石。
一、核心原理:违约率、违约概率与违约损失率的区分
实务中常被混用的三个概念,必须首先厘清:
- 违约率(Default Rate, DR):某一观察期内,组合中实际发生违约的敞口或客户数占期初总敞口的比例,是事后统计量。
- 违约概率(Probability of Default, PD):对某一借款人未来一定期限内发生违约可能性的事前估计,通常为一年期或全生命周期口径。
- 违约损失率(Loss Given Default, LGD):违约发生后,无法收回的敞口占违约敞口的比例,反映抵押、清收与回收能力。
三者的关系可概括为:预期损失 EL = EAD × PD × LGD。其中EAD为违约风险暴露。压力测试的核心任务,就是建立宏观变量到PD(或直接到DR)的映射函数,再结合LGD与EAD推算组合层面的预期损失与资本占用。
关键理解:PD是模型输出的前瞻性参数,DR是用于校准与回测的历史观测值。压力模型通常先用历史DR校准PD模型,再将宏观情景代入PD模型,得到压力情景下的组合违约率。
二、方法流程:组合违约率计算口径
组合违约率的计算并非单一公式,而是取决于业务口径与分析目的。常见口径包括:
- 客户数口径:违约客户数 / 期初客户总数。适用于零售小额分散组合,如信用卡、消费贷。
- 敞口口径:违约敞口金额 / 期初总敞口。适用于对公贷款、项目融资等金额差异大的组合。
- 加权口径:以EAD或PD为权重进行加权,反映不同风险等级借款人的贡献差异。
- 年化口径:将观察期违约率折算为年度水平,便于跨期比较。
计算流程可归纳为四步:确定观察期与违约定义 → 划分静态池(Vintage)→ 计算各期边际违约率与累计违约率 → 按组合维度汇总。静态池方法能有效剥离账龄与放款年份的干扰,是压力测试中常用的基础结构。
# 组合违约率计算示例(Python伪代码)
cohort = portfolio[portfolio['vintage'] == '2023Q1']
default_count = cohort[cohort['dpd'] >= 90].shape[0]
total_count = cohort.shape[0]
dr_customer = default_count / total_count

default_ead = cohort[cohort['dpd'] >= 90]['ead'].sum()
total_ead = cohort['ead'].sum()
dr_ead = default_ead / total_ead

print(f"客户数口径违约率: {dr_customer:.2%}")
print(f"敞口口径违约率: {dr_ead:.2%}")
三、案例与业务场景
不同业务场景下,组合违约率的驱动逻辑与口径选择差异显著:
| 业务场景 | 推荐口径 | 核心宏观驱动变量 | 典型压力表现 |
|---|---|---|---|
| 个人住房抵押贷款 | 敞口口径 | 房价指数、利率、失业率 | 房价下跌→LTV上升→违约率温和上升 |
| 信用卡组合 | 客户数口径 | 失业率、可支配收入 | 失业率上升→违约率快速攀升 |
| 中小企业对公贷款 | 敞口口径 | GDP增速、PMI、行业景气度 | 经济下行→违约率显著跳升 |
| 大型企业授信 | 加权口径 | 利率、汇率、大宗商品价格 | 利率上行→财务成本上升→违约率抬升 |
以信用卡组合为例:当失业率从4%上升至7%时,历史数据显示客户数口径违约率可能从2.5%升至5.8%,且低信用评分客群的边际恶化幅度更大。压力模型需按评分段分层建模,避免组合层面的平均化掩盖结构性风险。
四、常见误区与复盘要点
误区一:将PD直接等同于DR。PD是模型估计值,DR是实际观测值,二者存在校准偏差。压力测试中若直接用PD替代DR,会低估或高估组合损失。
- 误区二:口径混用。客户数口径与敞口口径的违约率可能相差数倍,跨组合比较时必须统一口径。
- 误区三:忽视违约定义差异。逾期90天、逾期60天、破产、重组等不同违约定义,会导致违约率不可比。
- 误区四:静态池划分不当。若未按放款年份或账龄分层,早期与晚期账户混合,会扭曲边际违约率的期限结构。
- 复盘要点:压力测试后需回测模型输出的DR与后续实际DR的偏差,重点检查宏观变量滞后阶数与非线性转换是否合理。
实务建议:在模型文档中明确记录违约定义、观察期、口径、静态池划分规则与数据清洗逻辑。这些元信息是后续审计、监管报送与模型迭代的基础。
综上,组合违约率是宏观压力传导的枢纽指标。只有先统一违约率、PD与LGD的概念边界,明确计算口径与业务场景的匹配关系,才能为后续宏观变量映射与压力情景设计提供可靠的基础数据层。