3. 治愈概率建模概述
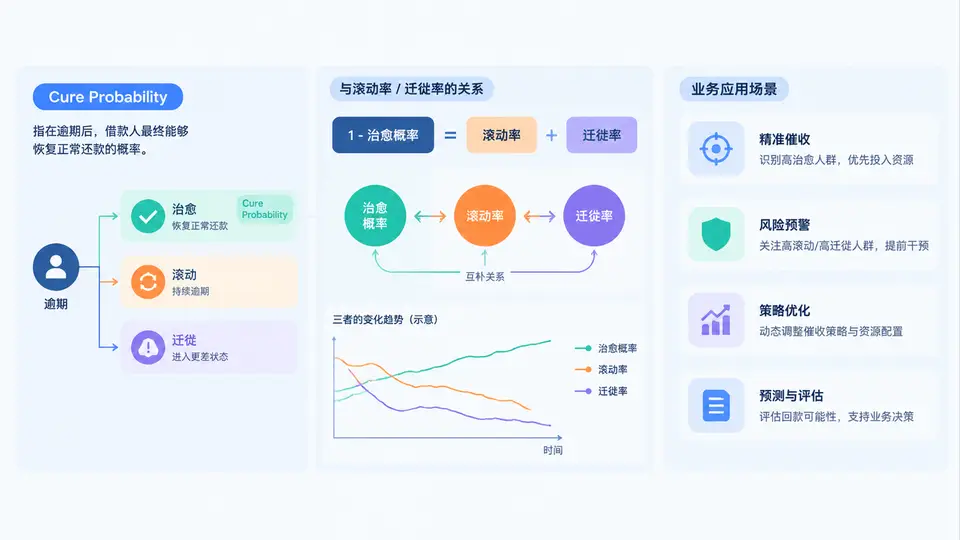
在催收场景中,我们面对的是大量逾期客户。传统做法是用滚动率或迁徙率来刻画“这批客户未来会变成什么样”,但这类指标描述的是整体人群的平均迁移规律,无法回答一个更精细的问题:某个客户最终到底会不会还钱?治愈概率(Cure Probability)建模正是为了解决这个问题而引入的。
一、什么是治愈概率
“治愈”一词借用了医学概念:病人经过治疗后,有一部分会彻底康复,另一部分只是暂时缓解、之后可能复发。在信贷催收语境下,治愈指逾期客户在经历一段时间的催收后,彻底恢复到正常还款状态,并且在观察期内不再回退到逾期。与之相对的是“未治愈”,即客户最终走向核销、长期拖欠或反复逾期。
治愈概率模型的核心输出是一个介于 0 到 1 之间的概率值:
P(cure | X) = f(客户特征、历史行为、催收动作、账龄、金额……)

其中:
  P(cure)  —— 该客户最终被治愈的概率
  X        —— 建模所用的特征向量
f —— 通常为逻辑回归、梯度提升树或神经网络与普通二分类模型不同,治愈概率建模的关键在于“治愈”标签的定义。它不是简单地把“当期还款”当作正样本,而是要求客户在治愈观察窗口内持续保持正常状态。例如:M3 逾期客户在催收后连续 6 期未再逾期,才标记为治愈;若期间再次逾期,则标记为未治愈。
二、与滚动率/迁徙率的关系
滚动率和迁徙率是催收分析的基础工具,它们描述的是状态之间的转移比例。例如 M1→M2 滚动率 30%,意味着 100 个 M1 客户中有 30 个在下个账期变成 M2。治愈概率与它们并非替代关系,而是互补关系。
| 维度 | 滚动率/迁徙率 | 治愈概率 |
|---|---|---|
| 分析粒度 | 群体、账龄段 | 个体客户 |
| 输出形式 | 比例、矩阵 | 0~1 概率值 |
| 时间视角 | 相邻账期迁移 | 整个生命周期是否治愈 |
| 主要用途 | 监控资产质量、拨备测算 | 客户分层、策略排序、资源分配 |
| 对催收动作 | 通常不直接建模 | 可作为特征纳入 |
从建模流程看,滚动率矩阵可以作为治愈概率模型的先验输入。例如,某账龄段的历史滚动率显示 M2→M3 为 40%,那么该段客户的治愈概率上限大致受此约束。治愈概率模型则在此基础上,利用客户级特征进一步区分“同样在 M2,谁更可能被治愈”。
三、业务应用场景
治愈概率模型在催收业务中有着广泛的应用,核心价值在于把有限的催收资源投向最可能被治愈、且回收价值最高的客户。
- 催收策略排序:对同一账龄的客户,按治愈概率从高到低排序,优先触达高概率客户,提升单位人力产出。
- 差异化触达方式:高治愈概率客户可用低成本短信/IVR;低治愈概率但高金额客户可分配人工外访或法诉资源。
- 减免与分期决策:对治愈概率中等、还款意愿尚可的客户,提供分期或减免方案,推动其进入治愈通道。
- 拨备与估值:治愈概率可直接用于预期信用损失(ECL)计算,替代粗粒度的滚动率假设。
- 委外分配:根据治愈概率和案件金额,决定哪些案件留在内催、哪些委外、哪些核销。
下面是一个简化的策略分箱示例,展示如何把治愈概率转化为催收动作:
治愈概率区间      客户占比      建议动作
0.70 ~ 1.00      约 15%       短信/IVR 自动提醒,低成本维护
0.40 ~ 0.70      约 30%       电话催收 + 分期方案推荐
0.15 ~ 0.40      约 35%       人工重点跟进,可考虑减免
0.00 ~ 0.15      约 20%       法诉/委外/核销评估
四、常见误区与复盘
在治愈概率建模的实践中,初学者容易陷入以下几个误区:
- 把“当期还款”等同于“治愈”。客户可能只是迫于催收压力还了一期,下期继续逾期。治愈标签必须包含观察期,否则模型学到的是“短期响应”而非“彻底康复”。
- 观察期设置过短或过长。过短会高估治愈率,过长会引入太多不确定性且样本量减少。通常根据产品周期和账龄分布选择 3~12 期。
- 忽略催收动作的内生性。被人工催收的客户本身可能是高风险客户,若直接把“是否被催收”作为特征,会引入选择偏差。需要用倾向得分或实验设计来校正。
- 用滚动率直接替代治愈概率。滚动率是群体平均,无法区分个体;直接套用会导致策略“一刀切”,浪费高治愈概率客户的低成本触达机会。
- 不做时间外样本验证。催收策略和市场环境变化快,必须用时间外样本(OOT)验证模型稳定性,而不是随机划分。