1. 课程导入
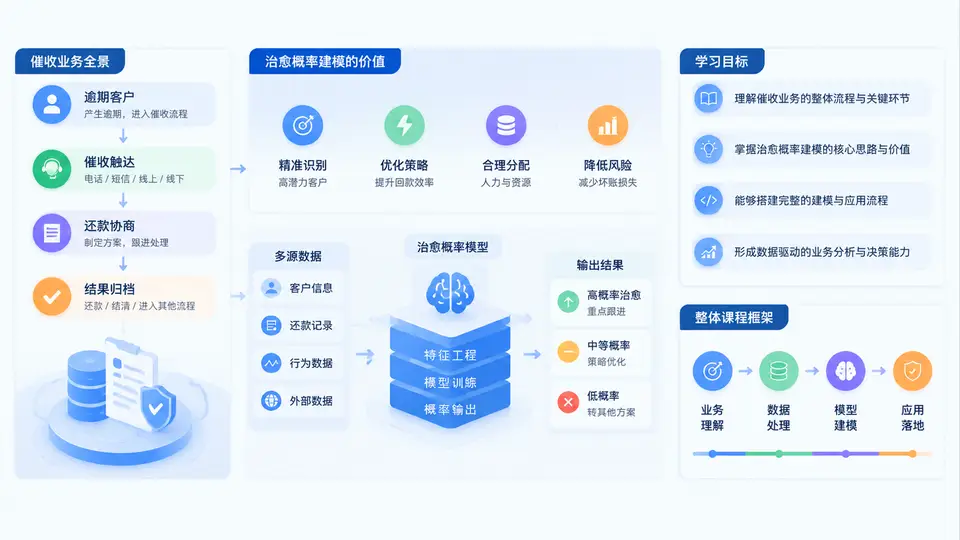
一、催收业务全景:从“追回欠款”到“经营风险”
催收是信贷业务贷后管理的核心环节,目标并非单纯“把钱要回来”,而是在合规、成本、客户关系与回收效率之间取得最优平衡。一个典型的催收业务链条通常包含:逾期识别与分案、策略制定、触达与沟通、承诺还款、实际回款、账务核销与复盘。不同逾期阶段(M1、M2、M3+)的客户特征、可触达性和还款意愿差异显著,因此“一刀切”的催收方式往往导致资源浪费与客户体验恶化。
在业务实践中,催收团队每天面对成千上万的案件,但人力、外呼线路、短信通道、法诉资源都是有限的。核心问题因此变成:在有限资源下,应该优先催谁、用什么方式催、催到什么程度? 这正是治愈概率建模要回答的问题。
二、治愈概率建模的价值定位
“治愈概率”(Cure Probability)通常指逾期客户在未来某个观察窗口内,从逾期状态恢复到正常履约状态(或完成约定还款)的概率。它不同于简单的“回款金额预测”,而是聚焦于状态迁移的可能性。其价值主要体现在三个层面:
- 资源分配:按治愈概率高低排序,把有限的外呼、法诉资源投向“最可能被治愈且值得治愈”的客户。
- 策略优化:针对不同治愈概率区间设计差异化触达方式,例如高概率客户轻触达、低概率客户强干预或转外包。
- 风险定价与拨备:治愈概率是预期回收率的重要输入,影响资产减值与拨备计提。
三、核心原理:治愈概率建模在解决什么问题
从数学上看,治愈概率建模是一个二分类或生存分析问题。给定客户在逾期时点 t0 的特征向量 X,预测其在观察窗口 [t0, t0+T] 内发生“治愈”事件的概率 P(Y=1|X)。其中 Y=1 表示治愈,Y=0 表示未治愈(可能继续逾期、核销或进入更严重阶段)。
与普通信用评分模型相比,治愈概率模型有三个特殊点:
- 样本定义敏感:观察窗口 T 的选择直接影响标签分布,T 太短会低估治愈,太长会引入噪声。
- 时间依赖强:客户在逾期第 3 天和第 30 天的治愈概率差异巨大,模型需考虑账龄(Vintage)与时间衰减。
- 策略反馈:催收动作本身会影响治愈结果,模型训练时需警惕“策略偏差”导致的标签污染。
四、方法流程:从业务问题到模型落地
一个完整的治愈概率建模项目通常遵循以下流程:
| 阶段 | 关键任务 | 产出物 |
|---|---|---|
| 业务定义 | 明确治愈口径、观察窗口、目标客群 | 标签定义文档 |
| 数据准备 | 整合逾期、还款、催收、客户属性数据 | 建模宽表 |
| 特征工程 | 构建账龄、历史还款、触达响应等特征 | 特征字典 |
| 模型训练 | 选择逻辑回归、树模型或生存模型 | 模型文件与评估报告 |
| 策略应用 | 分箱、排序、制定催收策略 | 策略矩阵 |
| 监控迭代 | 跟踪KS、AUC、治愈率与回收率 | 监控看板 |
在代码层面,一个最小化的建模流程可以用如下伪代码表示:
# 1. 加载建模宽表
df = load_table("collection_model_wide")

# 2. 定义标签:观察窗口90天内治愈
df["cure"] = ((df["recover_date"] - df["overdue_date"]).dt.days <= 90).astype(int)

# 3. 划分训练集与测试集
train, test = train_test_split(df, test_size=0.3, stratify=df["cure"])

# 4. 训练模型
model = XGBClassifier(max_depth=5, n_estimators=300, learning_rate=0.05)
model.fit(train[features], train["cure"])

# 5. 输出治愈概率并排序
test["cure_prob"] = model.predict_proba(test[features])[:, 1]
test.sort_values("cure_prob", ascending=False, inplace=True)
五、案例场景:治愈概率如何改变催收策略
假设某消费金融公司 M1 阶段有 10 万逾期客户,外呼团队每天只能触达 1 万人。传统做法是按逾期天数从长到短排序,优先催逾期最久的客户。但引入治愈概率模型后,团队发现:
- 逾期 5-10 天、历史还款良好的客户,治愈概率高达 0.82,但过去常被排在后面;
- 逾期 25-30 天、多次承诺未履约的客户,治愈概率仅 0.15,却占用了大量外呼资源。
调整策略后,团队将高治愈概率客户前置,采用短信+IVR轻触达;低治愈概率客户转外包或法诉。结果在相同人力下,整体回收率提升约 12%,同时客户投诉率下降。
六、常见误区与复盘
初学者在治愈概率建模中常犯以下错误:
- 标签定义随意:把“部分还款”也算作治愈,导致模型高估回收能力。
- 忽略策略偏差:用历史催收数据训练,但历史策略本身有偏,模型会继承偏差。
- 只看AUC不看业务:模型AUC很高,但排序后无法转化为实际催收动作。
- 不做时间外验证:用随机划分验证,忽略了逾期客户的时间迁移特性。
七、学习目标与整体课程框架
通过本课程,你将掌握从业务定义、数据处理、特征工程、模型训练到策略落地的完整治愈概率建模能力。课程共 30 章,整体框架如下:
- 导入与认知:催收业务全景、治愈概率价值定位(本章)。
- 数据与标签:治愈口径定义、观察窗口设计、样本构建。
- 特征工程:账龄、还款行为、触达响应、外部数据特征。
- 模型方法:逻辑回归、树模型、生存分析、集成策略。
- 评估与调优:KS、AUC、Lift、校准与业务评估。
- 策略应用:分箱排序、资源分配、催收策略矩阵。
- 监控与迭代:模型漂移、策略反馈、重训机制。