3. 数据基础与合规
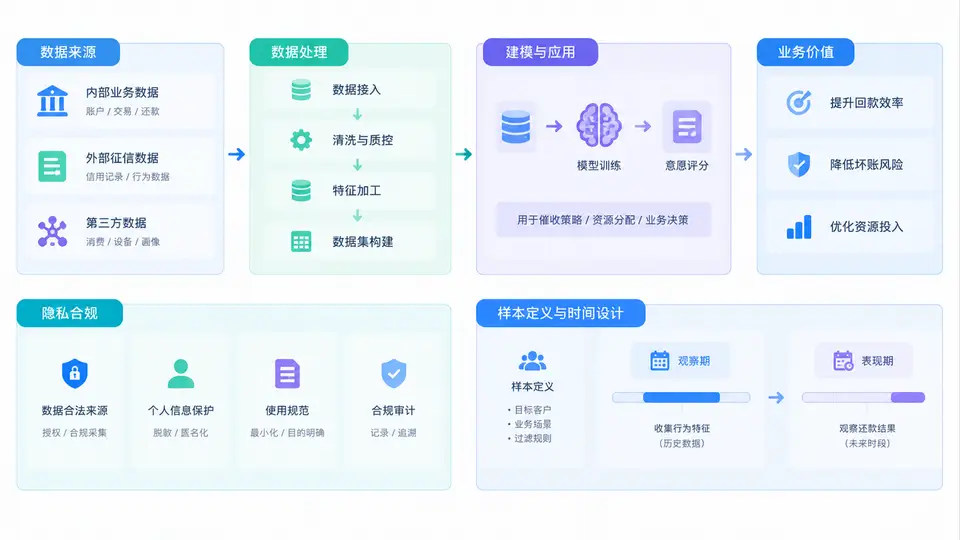
还款意愿模型(Propensity to Pay,PTP)不是单纯的技术问题,它的上限由数据基础与合规边界决定。一个在实验室里AUC很高的模型,如果数据来源不合规、样本定义与业务口径不一致、观察期与表现期设计存在穿越,上线后不仅无法落地,还可能带来监管与声誉风险。本节围绕四个关键问题展开:数据从哪里来、如何合规使用、样本如何定义、时间窗口如何切分。
一、数据来源:分层理解,先合规后建模
催收场景的数据通常可分为四层。第一层是账户与合同基础数据,包括授信额度、放款金额、利率、期数、到期日、还款方式等,这类数据稳定、可追溯,是样本定义的骨架。第二层是还款与交易行为数据,包括历史还款记录、逾期天数(DPD)、还款金额、还款渠道、代扣失败次数等,是判断还款意愿最直接的信号。第三层是催收过程数据,包括催收方式(短信、IVR、人工外呼、上门)、触达结果、承诺还款(PTPromise)、实际履约情况等,这类数据既可能作为特征,也可能造成标签泄漏,需要谨慎处理。第四层是外部与替代数据,如征信报告、多头借贷、设备与行为埋点等,使用时必须确认授权范围与用途限制。
合规红线:任何数据进入模型前,必须确认“采集有授权、使用有目的、存储有期限、共享有协议”。特别是外部数据,若授权书未覆盖“风险建模与催收决策”用途,即使技术上可获取,也不应进入特征工程。
二、隐私合规:从“能用”到“可解释、可审计”
合规不是建模完成后的补丁,而应贯穿数据准备全过程。建议在项目启动阶段就建立数据合规清单,明确每类数据的来源、授权依据、使用范围、脱敏方式和留存周期。对个人敏感信息,应优先采用脱敏、哈希、分箱等方式处理,避免在特征中直接使用身份证号、手机号、精确地址等标识信息。
同时要关注可解释性。催收决策直接影响客户权益,模型若使用复杂黑箱特征,需能够向合规与业务方解释“为什么这个客户被判定为低还款意愿”。因此,在特征选择阶段就应优先保留业务含义清晰、可追溯的变量,对高风险特征建立审批与留痕机制。
三、样本定义:谁进入建模总体
样本定义决定了模型“学什么”。在PTP建模中,常见的样本总体是“进入催收流程的逾期账户”。但需要进一步明确:是首次逾期、还是特定账龄(如M1、M2、M3)?是否包含已核销、已诉讼、已减免结清账户?不同口径会导致模型适用场景完全不同。
标签定义同样关键。还款意愿通常以“在表现期内是否发生约定还款行为”作为标签。这里要区分意愿与能力:客户没有还款,可能是因为没钱,也可能是因为不想还。若模型目标聚焦意愿,应尽量控制“能力”因素的干扰,例如在样本中排除已确认丧失还款能力的账户,或引入收入、负债等变量进行分层。
| 维度 | 常见口径 | 风险提示 |
|---|---|---|
| 逾期阶段 | M1、M2、M3分别建模 | 混用会导致模型在不同账龄上表现不稳定 |
| 账户状态 | 排除已核销、已诉讼、欺诈账户 | 不排除会引入极端样本,扭曲意愿信号 |
| 标签定义 | 表现期内还款金额≥约定金额 | 仅看“是否还款”会混淆部分还款与全额还款 |
| 样本时间 | 按放款月或进入催收月切分 | 需避免不同月份政策变化造成样本偏差 |
四、观察期与表现期:时间窗口设计
观察期(Observation Window)用于提取特征,表现期(Performance Window)用于观察标签。两者必须严格分离,否则会发生时间穿越。典型设计是:以某个“观察点”为界,观察点之前的数据用于构造特征,观察点之后的一段时间用于判断是否还款。
例如,针对M1客户,可以设定观察期为进入催收前6个月,表现期为进入催收后30天。若表现期太短,会漏掉部分还款行为;太长,则模型上线后需要等待很久才能拿到标签,影响迭代速度。实践中需要根据催收周期、还款习惯和业务节奏做权衡。
# 示例:观察期与表现期切分逻辑(伪代码)
observation_start = collect_start - 180 days
observation_end   = collect_start
performance_start = collect_start
performance_end   = collect_start + 30 days

# 特征仅使用 observation_start ~ observation_end 的数据
# 标签仅使用 performance_start ~ performance_end 的还款结果
assert observation_end <= performance_start  # 防止时间穿越
实用建议:在样本量允许时,可以设计多个表现期窗口(如15天、30天、60天)分别建模,观察模型稳定性与业务解释性,再选择最贴合催收策略的版本。
五、常见误区与复盘
- 误区一:先拿数据再想合规。正确顺序是先确认授权与用途,再决定哪些数据可用。
- 误区二:观察期与表现期重叠。这会造成标签泄漏,模型离线指标虚高,上线后迅速失效。
- 误区三:样本口径与业务不一致。建模样本包含已核销账户,但上线只用于新逾期客户,导致分布偏移。
- 误区四:忽视催收过程数据。催收记录既是特征也是结果,若不加区分地使用,容易把“催收动作”误当成“客户意愿”。
复盘时建议建立一张“数据-合规-样本-时间”四维检查表,在每个建模周期开始前逐项确认。只有数据基础扎实、合规边界清晰、样本与时间窗口设计严谨,后续的特征工程与模型训练才有意义。