1. 课程导入
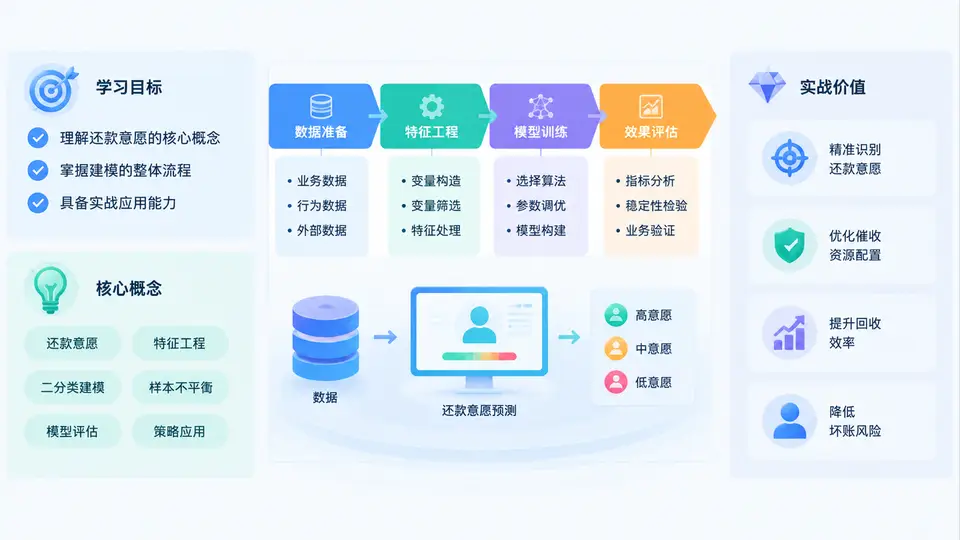
欢迎进入《催收还款意愿Propensity to Pay建模实战》。在信贷与消费金融业务中,催收环节长期面临一个核心矛盾:同样逾期30天的客户,有人接到提醒后当天还款,有人反复承诺却始终不履行。若催收策略对所有客户“一视同仁”,不仅人力成本高,还可能因过度施压导致优质客户体验恶化、投诉上升。还款意愿建模(Propensity to Pay,简称PTP)正是为解决这一矛盾而生的量化工具。
一、学习目标:从“会调模型”到“会做决策”
本课程不是单纯的算法课,也不是单纯的催收业务课,而是面向“模型落地”的交叉实战课程。完成学习后,你应当能够独立完成以下任务:
- 业务定义:把“还款意愿”翻译成可建模的标签,明确观察期、表现期与还款事件口径。
- 数据构建:整合账户、还款、催收触达、客户画像与外部变量,形成建模宽表。
- 模型开发:使用逻辑回归、树模型或集成模型完成PTP评分,并输出可解释的排序能力。
- 策略应用:把评分映射为催收队列、触达渠道、施压强度与减免方案。
- 监控迭代:建立KS、AUC、PSI、lift等监控体系,识别模型衰减与策略漂移。
核心判断:PTP模型的价值不在于AUC多高,而在于能否在正确的时间,把正确的催收动作,分配给正确的人。
二、核心概念:还款意愿、还款能力与催收响应
初学者最容易混淆“还款意愿”与“还款能力”。还款能力关注客户“能不能还”,通常由收入、负债、现金流决定;还款意愿关注客户“愿不愿还”,受心理账户、失信成本、催收压力、社会关系影响。PTP建模通常聚焦后者,但在特征工程中必须纳入前者作为控制变量,否则模型会把“没钱”误判为“不愿还”。
另一个关键概念是“催收响应”。还款意愿是潜在变量,无法直接观测;我们观测到的是客户在特定催收动作后的还款行为。因此,PTP模型本质上是在估计:在给定客户状态与催收干预下,客户在表现期内发生还款的概率。这个概率是排序工具,不是因果结论。
| 概念 | 业务含义 | 建模中的典型变量 |
|---|---|---|
| 还款意愿 | 客户主观上是否愿意履行债务 | 历史承诺履约率、投诉记录、触达响应速度 |
| 还款能力 | 客户客观上是否有资金偿还 | 收入、负债收入比、账户余额、职业稳定性 |
| 催收响应 | 客户在催收动作后的行为反馈 | 接通率、承诺还款率、PTP后实际还款率 |
| 表现期 | 观察还款结果的时间窗口 | 逾期后7天、14天、30天是否还款 |
三、整体框架:从数据到策略的六步闭环
本课程将PTP建模拆解为六个相互衔接的环节,形成可复用的工程闭环:
- 业务理解:明确催收阶段、目标客群、可用干预手段与成功指标。
- 标签定义:确定观察点、表现期与还款事件,处理提前还款、部分还款与核销样本。
- 特征工程:构建还款历史、催收行为、客户画像、外部数据与时间窗口特征。
- 模型开发:完成样本切分、变量筛选、模型训练、超参数调优与概率校准。
- 策略映射:将评分分箱,结合成本与回收率设计差异化催收策略。
- 监控迭代:跟踪模型稳定性与策略效果,定期重训与规则更新。
典型建模流水线:
原始数据 -> 宽表构建 -> 标签生成 -> 特征筛选 -> 模型训练
-> 评分输出 -> 分箱策略 -> 催收执行 -> 效果回收 -> 监控重训
四、实战价值:为什么PTP模型值得投入
在真实催收场景中,PTP模型带来的价值通常体现在三个层面。第一,资源效率:把有限的人力集中在高意愿但需提醒的客户上,降低无效外呼。第二,客户体验:对低意愿但高能力客户采用协商式方案,避免过度施压引发投诉。第三,回收提升:通过评分排序,在相同成本下提升整体回款率与回款金额。
经验提示:PTP模型上线初期,建议先做“影子模式”,即模型只打分不干预,对比人工策略与模型排序的差异,验证稳定后再逐步切换。
五、常见误区与复盘
很多团队第一次做PTP模型时,容易陷入以下误区:
- 标签口径模糊:把“承诺还款”当成“实际还款”,导致模型学到的是话术响应而非真实意愿。
- 观察期泄漏:特征中混入表现期内的信息,造成离线指标虚高、上线效果骤降。
- 忽视催收干预:不同客户被触达的次数和强度不同,若不控制干预变量,模型会把“被催得多”误判为“意愿低”。
- 只看AUC:催收策略更关心top分箱的lift与回收金额,而非全局排序指标。
复盘要点:PTP模型是决策支持工具,不是自动催收机器。任何评分都必须结合合规要求、客户权益保护与人工复核机制使用。
本章作为课程导入,已经为你建立了PTP建模的业务语境、核心概念与整体框架。接下来,课程将沿着“标签定义—特征工程—模型开发—策略应用—监控迭代”的主线逐步展开,每一章都配有可落地的代码、参数与案例,帮助你把模型真正嵌入催收业务。