3. 应用场景
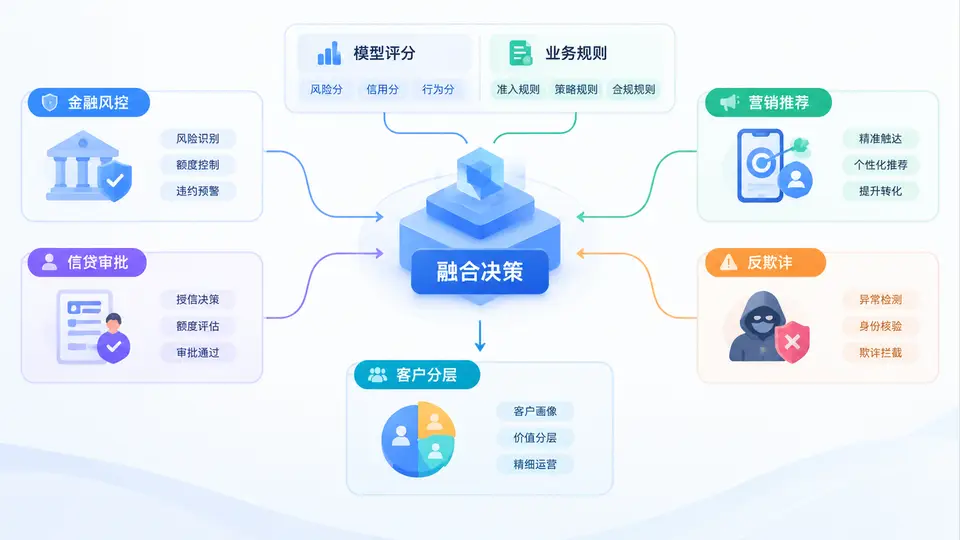
模型评分与业务规则的融合,并不是一个抽象的技术命题,而是被真实业务压力“逼”出来的工程选择。在金融风控、信贷审批、营销推荐、反欺诈、客户分层等场景中,纯模型或纯规则都存在明显短板:模型擅长从高维数据中捕捉统计规律,却难以表达监管红线、产品策略和专家经验;规则擅长表达确定性约束和可解释逻辑,却难以覆盖长尾风险和复杂交互。理解这些场景的融合需求,是设计融合决策架构的前提。
一、核心原理:为什么不同场景需要不同的融合方式
融合决策的本质,是在“概率判断”与“确定性约束”之间建立优先级和协作机制。模型输出通常是连续分数或概率,例如违约概率 0.73、欺诈概率 0.91、购买意向分 82;业务规则输出通常是布尔判断或分段动作,例如“命中黑名单则拒绝”“近30天逾期次数≥3则人工复核”“客户等级为钻石则提额”。两者融合时,核心问题有三个:谁先执行、谁覆盖谁、冲突时如何裁决。
不同业务场景对这三个问题的答案不同。信贷审批更强调合规与风险底线,规则往往拥有“一票否决权”;营销推荐更强调转化率和用户体验,模型分数通常主导排序,规则只做频控、黑名单和合规过滤;反欺诈则要求极低延迟和强对抗性,规则与模型常采用并行打分、加权融合或分层裁决。因此,融合不是一种固定公式,而是一组可配置的策略模式。
核心判断:融合决策的设计目标不是让模型和规则“平均用力”,而是让它们在各自最擅长的位置上发挥作用——规则守底线、控风险、保合规,模型做排序、估概率、挖长尾。
二、方法流程:从场景需求到融合策略的映射
在实际项目中,建议按以下流程把业务场景转化为融合策略:
- 识别决策目标:明确该场景优化的是通过率、坏账率、转化率、召回率还是人工复核成本。
- 划分规则类型:将规则分为硬规则(合规、黑名单、监管红线)、软规则(策略偏好、额度调整、频控)和辅助规则(人工复核触发、补充材料要求)。
- 确定融合模式:根据规则类型选择前置过滤、并行加权、分层裁决或后置修正。
- 设定冲突裁决:明确规则拒绝与模型高分冲突、规则通过但模型低分冲突时的处理逻辑。
- 监控与复盘:跟踪规则命中率、模型分数分布、融合后决策结果和业务指标,定期调整阈值与权重。
下面用一个简化的配置示例说明融合策略如何落地。该配置表达的是:反欺诈场景中,黑名单规则一票否决,设备异常规则与模型分数并行加权,最终按总分分层处置。
{
  "scene": "anti_fraud",
  "fusion_mode": "parallel_weighted",
  "hard_rules": [
    {"name": "blacklist", "action": "reject", "priority": 1},
    {"name": "regulatory_block", "action": "reject", "priority": 1}
  ],
  "soft_rules": [
    {"name": "device_risk", "weight": 0.35, "score_range": [0, 100]},
    {"name": "behavior_anomaly", "weight": 0.25, "score_range": [0, 100]}
  ],
  "model_score": {"name": "fraud_model_v3", "weight": 0.40},
  "decision_bands": [
    {"min": 0, "max": 39, "action": "pass"},
    {"min": 40, "max": 69, "action": "review"},
    {"min": 70, "max": 100, "action": "reject"}
  ]
}
该配置的关键在于:硬规则优先于一切,软规则与模型分数按权重合成总分,再通过决策带映射为通过、复核或拒绝。这样既保留了规则的确定性,又利用了模型的概率判断能力。
三、案例与场景:五类典型业务的融合需求差异
不同业务场景对融合决策的诉求差异显著,下表从决策目标、规则角色、模型角色和融合模式四个维度进行归纳。
| 业务场景 | 核心决策目标 | 规则的主要角色 | 模型的主要角色 | 典型融合模式 |
|---|---|---|---|---|
| 金融风控 | 控制坏账率,满足监管要求 | 合规红线、黑名单、授信政策 | 违约概率预测、风险排序 | 硬规则前置 + 模型分层裁决 |
| 信贷审批 | 平衡通过率与风险成本 | 准入条件、额度上限、人工复核触发 | 信用评分、还款能力评估 | 规则过滤 + 评分卡/模型加权 |
| 营销推荐 | 提升转化率与用户体验 | 频控、黑名单、合规过滤 | 点击率/购买意向排序 | 规则后置过滤 + 模型主导排序 |
| 反欺诈 | 低延迟识别欺诈,降低资损 | 设备黑名单、IP 异常、行为规则 | 欺诈概率实时预测 | 并行加权 + 分层处置 |
| 客户分层 | 差异化服务与资源分配 | 等级定义、权益门槛、服务策略 | 价值预测、流失概率、偏好识别 | 规则定档 + 模型微调 |
以信贷审批为例,某消费金融产品的融合策略是:先执行硬规则过滤(年龄不符、当前逾期、黑名单直接拒绝),再对通过硬规则的申请计算信用模型分,最后将模型分与软规则分(如收入稳定性、多头借贷次数)加权,映射到“自动通过、人工复核、拒绝”三个决策带。上线后,自动通过率提升约 12%,同时坏账率保持稳定,人工复核量下降约 18%。这说明融合决策的价值不在于单点最优,而在于整体决策效率和风险控制的平衡。
场景化提示:在营销推荐中,规则通常不应直接决定“推荐或不推荐”,而应作为过滤条件或重排因子。例如,用户已购买过的商品、频控限制、合规禁推品类应由规则过滤;最终排序仍由模型分数主导,否则会显著降低推荐效果。
四、误区与复盘:融合决策中常见的五个陷阱
在实际落地中,融合决策最常见的误区并非技术实现,而是策略设计层面的偏差。以下五个陷阱值得警惕:
- 规则过度前置:把所有规则都放在模型之前,导致模型只能处理“规则挑剩下的”样本,模型分数分布偏移,效果下降。
- 权重拍脑袋:规则分与模型分的权重缺乏数据支撑,导致融合结果既不像规则也不像模型,业务方难以信任。
- 冲突无裁决:规则拒绝但模型高分、规则通过但模型低分时没有明确处理逻辑,系统行为不可预测。
- 阈值长期不更新:业务环境变化后,规则阈值和模型分数分布都会漂移,融合策略未同步调整,导致通过率或风险指标恶化。
- 可解释性缺失:融合后只输出最终决策,无法回溯是规则还是模型主导,导致客诉处理和监管审计困难。
复盘建议:每次融合策略调整后,至少跟踪三类指标:规则命中率与命中分布、模型分数在规则分层下的分布差异、融合决策后的业务结果指标。若规则命中率突然升高或模型分数在某一规则层内明显偏移,往往意味着规则与模型之间出现了新的耦合或冲突。
理解典型业务场景中的融合决策需求,是后续设计融合架构、选择融合算法和制定监控方案的基础。不同场景没有通用的最优融合公式,只有与业务目标、风险偏好和工程约束相匹配的融合策略。把规则放在它该在的位置,把模型用在它能发挥价值的地方,才是融合决策的真正要义。