3. 预期信用损失核心概念
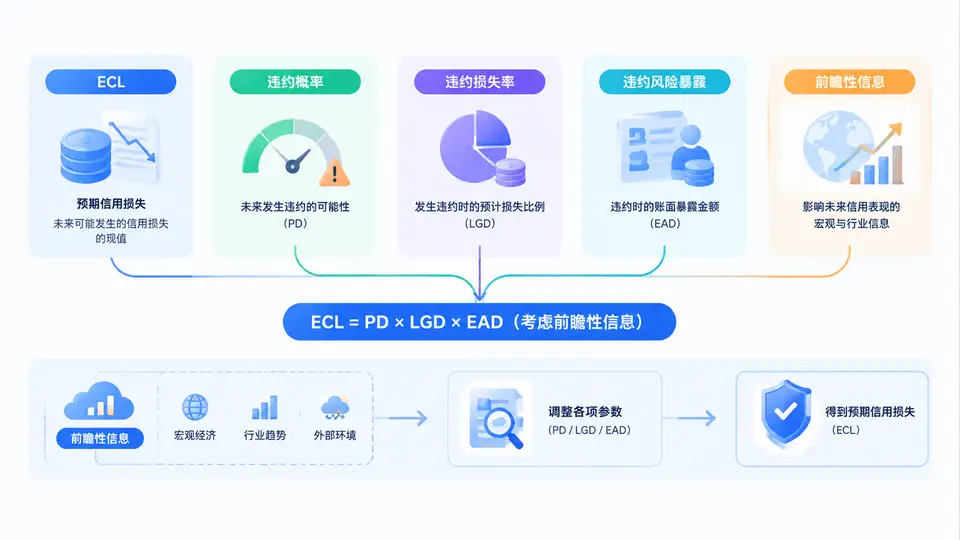
IFRS 9 的核心变化,是把金融资产减值从“已发生损失”转向“预期信用损失”(Expected Credit Loss,ECL)。理解三阶段迁徙与回溯验证之前,必须先掌握 ECL 的构成要素及其相互关系。ECL 不是单一数字,而是一套以概率加权、面向未来、覆盖多情景的计量框架。
一、ECL 的定义与计量逻辑
ECL 是指在报告日,对金融工具在整个存续期内可能发生的信用损失进行概率加权后的现值估计。其通用计量公式可表达为:
ECL = Σ [ PD(t) × LGD(t) × EAD(t) × 折现因子(t) ]
      t=1..T

其中:
  PD(t)  :第 t 期发生违约的概率(边际违约概率)
  LGD(t) :第 t 期违约后的损失率
  EAD(t) :第 t 期违约风险暴露
  T      :剩余存续期或12个月观察期
该公式揭示三个关键点:第一,ECL 是“时间序列求和”,不是单点估计;第二,PD、LGD、EAD 必须按同一时间轴对齐;第三,折现因子把未来损失拉回报告日现值。三阶段划分的本质,是决定 T 取“12个月”还是“整个存续期”,以及是否需要对 PD 施加前瞻性调整。
核心原理:ECL 的“预期”体现在两个层面——一是概率加权,即不只看最可能结果,而是覆盖违约与不违约的多种路径;二是前瞻性信息,即 PD、LGD 不能仅依赖历史均值,必须反映当前状况与未来经济预测。
二、四大参数:PD、LGD、EAD 与前瞻性信息
PD(Probability of Default)是借款人在未来特定期限内违约的概率。在 IFRS 9 中,阶段一资产使用 12 个月 PD,阶段二和阶段三使用存续期 PD。存续期 PD 通常由边际 PD 累加或由生存曲线推导,不能简单把 12 个月 PD 乘以年限。
LGD(Loss Given Default)是违约发生时,暴露中无法收回的比例。LGD = 1 − 回收率。它受抵押品、清偿顺序、处置成本与折现率影响。实务中常用历史回收数据、市场隐含回收率或监管参数作为起点,再按前瞻性情景调整。
EAD(Exposure at Default)是违约时点预计的暴露余额。对贷款而言,EAD 包括已提用本金、应计利息,以及未提用承诺中预计会被提用的部分(CCF,信用转换系数)。对表外项目,EAD 的估计质量往往比 PD 更容易被忽视,却对 ECL 结果影响显著。
前瞻性信息(Forward-looking Information)是 IFRS 9 区别于 IAS 39 的标志。它要求将宏观经济变量(GDP 增速、失业率、房价指数、利率、油价等)与 PD、LGD 建立可验证的映射关系,并在多个情景下加权计算。前瞻性调整不是“拍脑袋加一个 overlay”,而应有模型、数据与治理支撑。
| 参数 | 含义 | 阶段一用法 | 阶段二/三用法 | 常见误区 |
|---|---|---|---|---|
| PD | 违约概率 | 12 个月 PD | 存续期 PD(边际 PD 累加) | 把 12 个月 PD 直接乘以年限 |
| LGD | 违约损失率 | 通常取长期均值 | 结合抵押品与情景调整 | 忽略折现与处置成本 |
| EAD | 违约风险暴露 | 当前余额 + 应计利息 | 加入未提用承诺的 CCF | 表外项目漏计或 CCF 固定不变 |
| 前瞻性信息 | 宏观经济预测 | 用于调整 12 个月 PD | 多情景加权调整 PD/LGD | 只做单情景或主观 overlay |
三、方法流程:从参数到 ECL 的完整链路
实务中,ECL 计算通常遵循以下流程:
- 确定范围与阶段:识别金融资产,判断处于阶段一、二还是三,决定 PD 期限与是否计算存续期 ECL。
- 估计 PD:基于内部评级或评分卡,输出 12 个月 PD 与存续期边际 PD 曲线。
- 估计 LGD:结合抵押品覆盖率、清偿顺序与回收时间,计算违约损失率。
- 估计 EAD:对表内资产取摊余成本余额,对表外项目应用 CCF。
- 引入前瞻性信息:建立宏观变量与 PD/LGD 的回归或映射模型,生成乐观、基准、悲观等多情景。
- 概率加权与折现:按情景权重加权,再用实际利率折现,得到 ECL。
- 回溯验证:将实际违约与损失结果与前期 ECL 预测对比,检验参数与模型的稳健性。
提示:阶段划分与 ECL 参数是联动的。阶段一使用 12 个月 PD,阶段二使用存续期 PD,阶段三则通常以违约事实为基础,PD 接近 1,ECL 更接近“已发生信用损失”的现值。回溯验证时,必须按阶段分别检验,否则会掩盖阶段迁徙带来的参数偏差。
四、案例场景:一笔贷款的 ECL 计算
假设某银行贷款余额 1,000 万元,剩余期限 3 年,合同利率 6%,当前处于阶段一。经模型估计:12 个月 PD 为 1.2%,LGD 为 45%,EAD 为 1,000 万元。若仅按阶段一简化计算:
ECL(阶段一) = PD × LGD × EAD
           = 1.2% × 45% × 1,000 万
           = 5.4 万元
若该贷款因宏观恶化被下调至阶段二,需计算存续期 ECL。假设三年边际 PD 分别为 1.2%、2.0%、2.5%,LGD 保持 45%,EAD 因未提用承诺逐年上升至 1,050 万元,折现率 6%:
第1年:1.2% × 45% × 1,000 / 1.06   ≈ 5.09 万
第2年:2.0% × 45% × 1,020 / 1.06^2 ≈ 8.17 万
第3年:2.5% × 45% × 1,050 / 1.06^3 ≈ 9.93 万
ECL(阶段二) ≈ 23.19 万元
可见,阶段迁徙带来的 ECL 增幅并非线性,而是由存续期 PD 累加、EAD 增长与折现共同放大。这也解释了为什么回溯验证中,阶段二资产的 ECL 偏差往往比阶段一更敏感。
五、误区与复盘
- 误区一:把 ECL 等同于历史平均损失。ECL 必须反映当前与未来信息,历史数据只是起点。
- 误区二:PD 期限混用。阶段一用 12 个月 PD,阶段二用存续期 PD,混用会导致 ECL 系统性低估或高估。
- 误区三:LGD 长期不变。抵押品价值、处置周期与经济周期都会影响 LGD,应随情景调整。
- 误区四:EAD 只算表内。未提用承诺、循环授信等表外项目必须纳入 CCF 估计。
- 误区五:前瞻性信息只做单情景。IFRS 9 要求考虑多种情景并概率加权,单情景无法体现不确定性。
复盘要点:回溯验证不是简单比较“预测 ECL”与“实际损失”,而要拆解到 PD、LGD、EAD 与情景权重四个维度。若实际损失高于预测,需判断是 PD 低估、LGD 低估、EAD 漏计,还是前瞻性情景权重过于乐观。只有定位到参数层,才能为下一期模型校准提供有效输入。
掌握 ECL 的定义与四大参数,是理解三阶段迁徙规则的前提。阶段一与阶段二的核心差异,正是 PD 期限与前瞻性调整范围的不同;而回溯验证的价值,在于用实际结果反向检验这些参数是否稳健、是否真正反映了预期信用损失的经济实质。