1. 课程导入
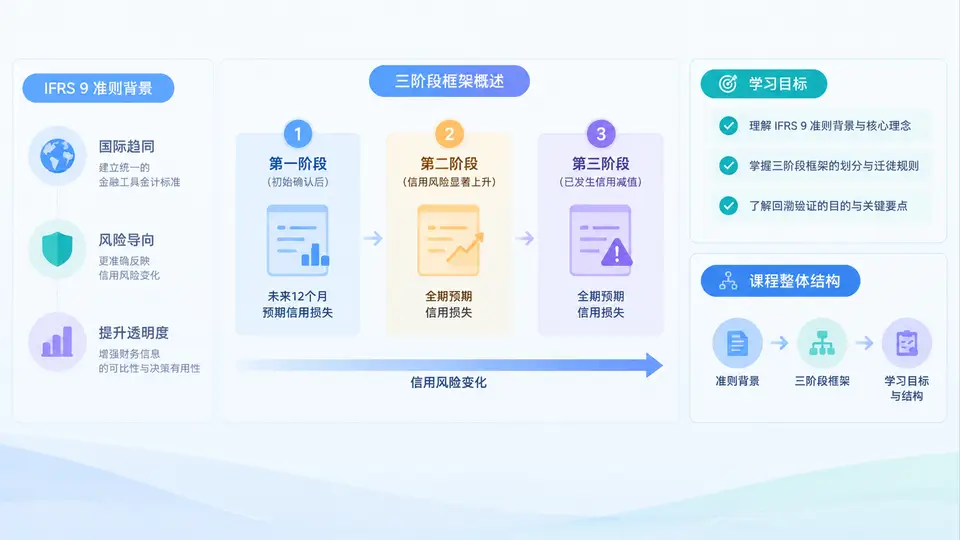
一、为什么需要IFRS 9:从已发生损失到预期信用损失
在IFRS 9正式生效之前,金融工具减值主要遵循IAS 39的“已发生损失模型”(Incurred Loss Model)。该模型的核心逻辑是:只有当存在客观证据表明信用损失已经发生时,企业才确认减值准备。这一逻辑在2008年全球金融危机中暴露出严重缺陷——损失确认过晚、金额不足,顺周期效应明显,放大了金融体系的波动。
为解决这一问题,国际会计准则理事会(IASB)在IFRS 9中引入了“预期信用损失模型”(Expected Credit Loss,简称ECL)。其核心转变在于:减值准备的确认不再依赖“损失是否已经发生”,而是基于“未来可能发生的违约事件”进行前瞻性估计。这意味着,即使借款人当前仍在正常还款,只要其信用风险自初始确认后显著上升,企业就需要确认相应的预期信用损失。
这一转变对银行的拨备计提、利润波动、资本充足率以及风险管理体系都产生了深远影响。对于财务人员、风险管理人员和审计人员而言,理解IFRS 9的三阶段迁徙规则与回溯验证方法,已成为一项基础且关键的专业能力。
核心变化对比:IAS 39关注“已发生的损失证据”,IFRS 9关注“未来12个月或整个存续期的预期信用损失”。前者是事后确认,后者是事前预判。
二、三阶段框架概述:信用风险变化的会计表达
IFRS 9将金融工具的信用风险变化划分为三个阶段,每个阶段对应不同的预期信用损失计量范围和利息收入确认方式。这一框架的核心判断标准是:自初始确认后,信用风险是否显著增加(Significant Increase in Credit Risk,简称SICR),以及是否已发生信用减值。
| 阶段 | 信用风险状态 | 损失准备计量 | 利息收入确认基础 |
|---|---|---|---|
| 第一阶段 | 信用风险自初始确认后未显著增加 | 12个月预期信用损失 | 账面总额(总额法) |
| 第二阶段 | 信用风险自初始确认后显著增加,但未发生信用减值 | 整个存续期预期信用损失 | 账面总额(总额法) |
| 第三阶段 | 已发生信用减值 | 整个存续期预期信用损失 | 摊余成本(净额法) |
从第一阶段到第二阶段的关键触发点是“信用风险显著增加”,从第二阶段到第三阶段的关键触发点是“已发生信用减值”。这三个阶段之间并非单向迁徙,当信用风险改善时,金融工具也可以从第二阶段回迁至第一阶段,或从第三阶段回迁至第二阶段。这种双向迁徙机制,正是“三阶段迁徙规则”这一名称的由来。
关键理解:三阶段框架不是简单的“好、中、坏”分类,而是一套以信用风险变化为驱动、以预期信用损失计量为结果的动态会计机制。阶段划分决定了损失准备的计量范围,也决定了利息收入的确认方式。
三、三阶段迁徙的核心逻辑与回溯验证的意义
三阶段迁徙的核心逻辑可以概括为:信用风险的变化驱动阶段的变化,阶段的变化驱动损失准备和利息收入的变化。因此,准确判断信用风险是否显著增加、是否已发生信用减值,是整个IFRS 9减值体系的基础。
然而,在实际操作中,SICR的判断涉及大量定性定量指标、阈值设定、前瞻性信息调整和模型参数选择,存在较大的主观判断空间。不同期间、不同组合、不同模型之间的阶段划分结果可能出现不一致,甚至出现人为操纵阶段划分以平滑利润的情况。因此,回溯验证(Backtesting)成为确保三阶段迁徙规则有效运行的关键控制手段。
回溯验证的核心目的是:将实际发生的违约、损失和阶段迁徙结果,与前期模型预测的预期信用损失和阶段划分进行对比,评估模型的准确性和稳定性,发现偏差并及时调整。它既是模型验证的重要组成部分,也是审计和监管关注的重点领域。
回溯验证的基本逻辑:
实际违约率 vs 预测违约率
实际阶段迁徙率 vs 预测阶段迁徙率
实际损失率 vs 预测损失率
实际宏观变量 vs 预测宏观变量
四、学习目标与课程整体结构
本课程共30章,围绕IFRS 9三阶段迁徙规则与回溯验证展开,从准则背景、框架逻辑、阶段划分标准、迁徙矩阵构建、预期信用损失计量、回溯验证方法、案例实操到常见误区复盘,形成一套完整的知识体系。
通过本课程的学习,您将能够:
- 理解IFRS 9预期信用损失模型的核心逻辑与三阶段框架的会计含义;
- 掌握信用风险显著增加(SICR)和信用减值(Default)的判断标准与实操方法;
- 构建三阶段迁徙矩阵,计算迁徙率并分析迁徙规律;
- 掌握回溯验证的设计思路、核心指标和常见方法;
- 识别三阶段迁徙与回溯验证中的常见误区与操纵手法;
- 将理论应用于银行、租赁、应收账款等不同业务场景的减值实务。
学习建议:本课程涉及会计准则、风险管理、统计建模和数据分析多个领域。建议在学习过程中,始终围绕“信用风险变化→阶段变化→损失准备变化”这一主线,避免陷入单纯的会计分录或模型参数细节而忽略整体逻辑。
五、课程整体结构概览
为帮助您建立全局视角,以下列出本课程30章的整体结构安排:
| 模块 | 章节范围 | 核心内容 |
|---|---|---|
| 导入与框架 | 第1-4章 | 准则背景、三阶段框架、ECL计量基础、SICR判断标准 |
| 阶段划分与迁徙 | 第5-10章 | 阶段划分实操、迁徙矩阵构建、迁徙率计算、前瞻性调整 |
| 预期信用损失计量 | 第11-16章 | PD、LGD、EAD参数估计、折现与期限结构、宏观情景 |
| 回溯验证方法 | 第17-22章 | 回溯验证设计、核心指标、统计检验、偏差分析 |
| 案例与实操 | 第23-27章 | 银行信贷、应收账款、租赁、债券投资等场景案例 |
| 误区与复盘 | 第28-30章 | 常见误区、监管处罚案例、体系优化与总结 |