3. 三阶段模型详解
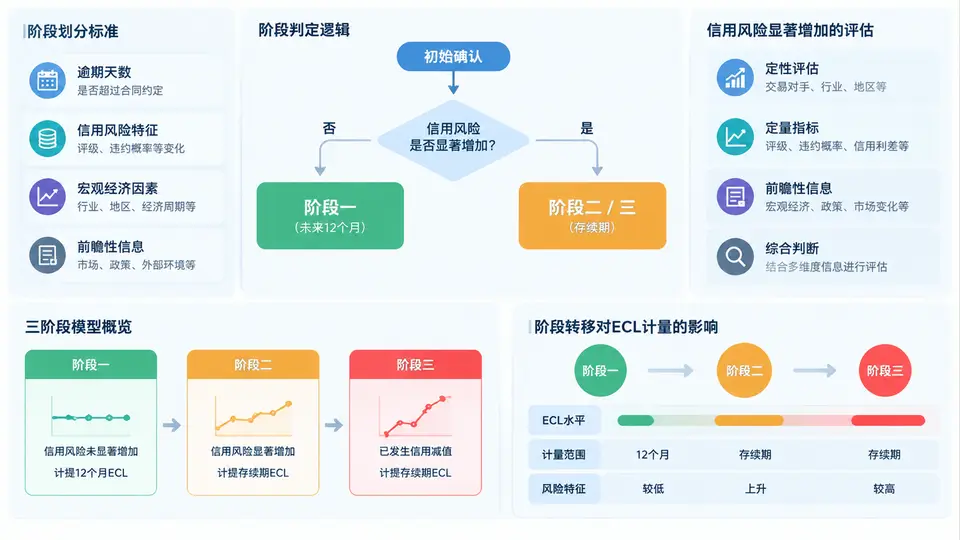
三阶段模型是IFRS 9预期信用损失(ECL)框架的核心结构。它并非简单的“风险分级”,而是一套以“信用风险相对初始确认时是否显著增加”为触发条件的动态计量机制。理解三阶段模型,关键在于把握三个问题:阶段划分的客观标准是什么、阶段一与阶段二/三的判定逻辑如何衔接、阶段转移如何改变ECL的计量期间与计量方法。本章将围绕这四个问题展开,并给出可落地的评估流程与常见误区复盘。
一、核心原理:三阶段模型的本质是“风险变化驱动计量期间”
三阶段模型将金融工具按信用风险变化划分为三个阶段,每个阶段对应不同的ECL计量逻辑:
- 阶段一:初始确认后信用风险未显著增加。ECL按12个月预期信用损失计量,即仅考虑未来12个月内可能发生的违约事件所导致的损失。
- 阶段二:信用风险已显著增加但尚未发生信用减值。ECL按整个存续期预期信用损失(Lifetime ECL)计量,需覆盖资产剩余全部期限。
- 阶段三:已发生信用减值。ECL仍按Lifetime ECL计量,但利息收入按摊余成本(即账面余额扣除损失准备后的净额)计算,而非按账面总额计算。
因此,阶段转移的核心影响是计量期间从12个月切换为整个存续期,以及利息收入计算基础的变化。阶段一与阶段二之间的转移,通常导致ECL大幅上升;阶段二与阶段三之间的转移,则主要改变利息收入的确认方式。
关键结论:阶段划分不是按“风险高低”绝对排序,而是按“相对于初始确认时的风险变化程度”判断。一笔初始评级为BB的贷款,即使当前评级仍为BB,只要风险未显著增加,仍可停留在阶段一;而一笔初始评级为AAA的贷款,若评级下调至BBB,可能因相对恶化幅度大而进入阶段二。
二、方法流程:阶段划分标准与判定逻辑
阶段划分需要建立一套可审计、可复现的判定流程。实务中通常按以下步骤执行:
- 确定初始确认时的信用风险基准:记录初始内部评级、外部评级、违约概率(PD)或信用利差等指标。
- 设定“显著增加”的定量阈值与定性指标:定量阈值可基于PD变化幅度、评级下调级数、逾期天数等;定性指标包括外部评级下调、行业风险恶化、借款人财务指标恶化等。
- 进行阶段一与阶段二的判定:若信用风险显著增加,则进入阶段二;否则停留在阶段一。
- 进行阶段三的判定:若已发生信用减值(如逾期超过90天、债务人破产、债权人让步等),则进入阶段三。
- 定期复核与阶段转移:每个报告日重新评估,确认是否发生阶段转移,并记录转移原因。
其中,信用风险显著增加的评估是最具判断性的环节。IFRS 9并未给出统一的量化标准,但要求主体考虑“违约风险的变化”而非“资产价值的变化”。实务中常用以下指标组合:
| 评估维度 | 常用指标 | 阶段二触发示例 |
|---|---|---|
| 内部评级 | PD变化、评级下调级数 | 初始PD为0.5%,当前PD升至2.0%,且评级下调2级 |
| 逾期天数 | 逾期天数(DPD) | 逾期超过30天但未超过90天 |
| 外部市场信号 | 信用利差、CDS价格 | 信用利差扩大超过初始确认时的2倍 |
| 借款人财务 | 现金流、杠杆率、盈利能力 | 经营现金流连续两期大幅下滑,杠杆率显著上升 |
| 前瞻性信息 | 宏观经济预测、行业景气度 | 所在行业进入衰退周期,且借款人敞口集中 |
需要强调的是,逾期超过30天通常被视为信用风险显著增加的“可反驳推定”。也就是说,若逾期超过30天,默认进入阶段二,除非有充分证据表明风险未显著增加。而逾期超过90天通常被视为已发生信用减值的“可反驳推定”,默认进入阶段三。
三、案例/场景:阶段转移对ECL计量的影响
假设某银行发放一笔5年期贷款,本金1000万元,初始确认时内部评级为A,初始PD为0.8%。第1年末,借款人所在行业出现衰退,内部评级下调至BBB,PD升至3.5%,但尚未逾期。第2年末,借款人逾期60天,且财务指标进一步恶化。第3年末,借款人逾期超过90天,银行判断已发生信用减值。
各阶段ECL计量逻辑如下:
第1年末(阶段一):
  信用风险未显著增加 → 12个月ECL
  假设12个月PD=0.8%,LGD=45%,EAD=1000万
  12个月ECL = 1000 × 0.8% × 45% = 3.6万元

第2年末(阶段二):
  信用风险显著增加 → Lifetime ECL
  假设整个存续期PD=12%,LGD=45%,EAD=1000万
  Lifetime ECL = 1000 × 12% × 45% = 54万元

第3年末(阶段三):
  已发生信用减值 → Lifetime ECL,利息收入按净额计算
  假设Lifetime ECL=180万元
  利息收入 = (1000 - 180) × 实际利率,而非1000 × 实际利率
从上述案例可见,阶段一转移到阶段二时,ECL从3.6万元跃升至54万元,增幅达15倍。这正是三阶段模型“风险变化驱动计量期间”的直观体现。阶段二转移到阶段三时,ECL可能进一步上升,但更关键的变化是利息收入的计算基础从“总额”变为“净额”,导致利息收入减少。
实务提示:阶段转移不仅影响ECL金额,还会影响利息收入、拨备覆盖率、资本充足率等指标。因此,阶段划分标准一旦设定,应保持一致性,避免通过主观调整阶段划分来平滑利润。
四、误区/复盘:常见错误与纠正
在实施三阶段模型时,以下误区频繁出现:
- 误区一:将“风险高”等同于“阶段二”。阶段二的核心是“风险显著增加”,而非“风险绝对水平高”。一笔初始风险很高的资产,若风险未进一步显著增加,仍可停留在阶段一。
- 误区二:忽略前瞻性信息。信用风险显著增加的评估必须考虑前瞻性宏观经济信息,不能仅依赖历史逾期数据。否则,阶段转移会滞后于实际风险变化。
- 误区三:阶段三的利息收入计算错误。阶段三的利息收入应按摊余成本(账面余额扣除损失准备)乘以实际利率计算,而非按账面总额计算。这是阶段三与阶段二在计量上的关键区别。
- 误区四:阶段转移后未重新评估ECL参数。阶段转移后,PD、LGD、EAD等参数应基于新的计量期间重新评估,不能简单沿用阶段一的参数。
- 误区五:忽视“可反驳推定”的举证责任。逾期超过30天或90天时,若企业认为不应进入阶段二或阶段三,必须提供充分、可验证的证据,否则审计师可能质疑其合理性。
复盘要点:三阶段模型的实施难点不在于计算,而在于判断。建议建立“阶段划分委员会”或类似机制,对重大阶段转移进行集体审议,并保留完整的判断依据文档,以应对审计与监管检查。
总结而言,三阶段模型是一套以“信用风险显著增加”为触发条件的动态计量框架。阶段一与阶段二的判定逻辑围绕“相对初始确认时的风险变化”展开,阶段三则以“已发生信用减值”为标志。阶段转移直接改变ECL的计量期间和利息收入的计算基础,是ECL计量中最具影响力的环节之一。掌握这一逻辑,是准确实施IFRS 9预期信用损失计量的基础。