1. 课程导入
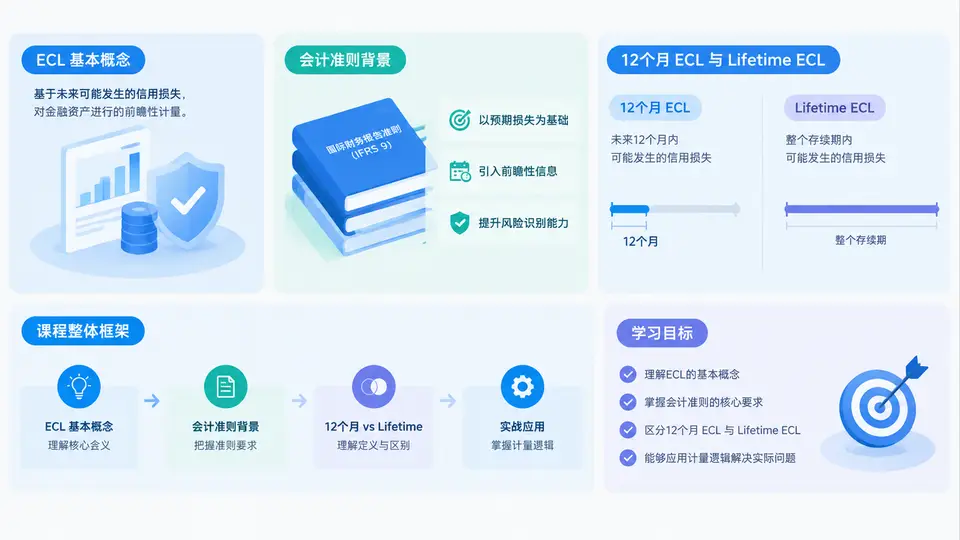
一、为什么需要ECL:会计准则背景
在IFRS 9与我国企业会计准则第22号(金融工具确认和计量)修订之前,金融资产减值普遍采用“已发生损失模型”(Incurred Loss Model)。该模型要求:只有在存在客观证据表明资产已经发生减值时,才确认减值损失。这一逻辑在2008年金融危机中暴露出明显缺陷——损失确认过晚、金额不足,顺周期效应加剧了金融体系的波动。
为解决这一问题,IASB与FASB推动建立“预期信用损失模型”(Expected Credit Loss,简称ECL)。其核心思想是:不再等待损失事件发生,而是在金融资产初始确认时,就基于未来可能发生的违约与回收情况,提前确认信用损失。IFRS 9自2018年生效,我国财政部也于2017年修订相关准则并与国际趋同。ECL由此成为银行、租赁、消费金融、应收账款管理等领域的核心计量方法。
二、ECL的基本概念与三要素
预期信用损失,是指在合同现金流与预期可收回现金流之间差额的现值,按违约概率加权后的结果。其标准计量框架可拆解为三个核心参数:
- PD(Probability of Default):违约概率,即交易对手在未来特定期间内发生违约的可能性。
- LGD(Loss Given Default):违约损失率,即违约发生后无法收回的敞口比例,等于1减去回收率。
- EAD(Exposure at Default):违约风险敞口,即违约时点预计尚未偿还的金额。
三者的基本关系可表示为:
ECL = PD × LGD × EAD × 折现因子

其中:
PD  —— 期间违约概率
LGD —— 违约损失率(1 - 回收率)
EAD —— 违约风险敞口
折现因子 —— 将未来损失折现至报告日的系数需要强调的是,ECL不是单点估计,而是概率加权后的期望值。对于同一笔资产,可能同时存在乐观、基准、悲观等多种情景,每种情景对应不同的PD、LGD与EAD,最终按概率加权汇总。
三、12个月ECL与Lifetime ECL的定义与区别
IFRS 9采用“三阶段”模型来区分减值计量的范围。理解12个月ECL与Lifetime ECL的区别,是掌握整个ECL计量逻辑的起点。
12个月ECL,是指报告日后12个月内可能发生的违约事件所导致的预期信用损失。它并不代表只考虑12个月的现金流,而是以12个月内发生违约为前提,估计该违约对整笔资产存续期现金流的影响。
Lifetime ECL,是指金融工具整个预计存续期内所有可能违约事件所导致的预期信用损失。它覆盖从报告日至合同到期日的全部期间,通常用于信用风险显著增加的资产。
| 比较维度 | 12个月ECL | Lifetime ECL |
|---|---|---|
| 覆盖期间 | 报告日后12个月内 | 整个预计存续期 |
| 适用阶段 | 阶段一(初始确认后信用风险未显著增加) | 阶段二(信用风险显著增加但未违约)、阶段三(已违约) |
| 违约前提 | 仅考虑12个月内可能发生的违约 | 考虑存续期内所有可能违约 |
| 利息收入确认 | 按账面总额计算 | 阶段二按账面总额,阶段三按摊余成本(净额)计算 |
| 计量复杂度 | 相对较低 | 较高,需完整存续期现金流与多情景建模 |
| 典型资产 | 信用质量稳定的正常类资产 | 信用风险显著上升或已减值的资产 |
四、三阶段模型与计量流程
ECL的计量并非孤立计算一个数字,而是嵌入“阶段划分—参数估计—折现汇总”的完整流程。其基本步骤可概括为:
- 阶段划分:判断金融工具处于阶段一、阶段二还是阶段三。关键触发条件是“信用风险是否显著增加”(SICR)以及“是否已发生信用减值”。
- 确定计量期间:阶段一采用12个月ECL,阶段二与阶段三采用Lifetime ECL。
- 估计PD、LGD、EAD:结合历史数据、当前状况与前瞻性信息,建立违约概率、违约损失率与敞口模型。
- 构建多情景:至少考虑基准、乐观、悲观等情景,并赋予概率权重。
- 折现与汇总:将各期预期损失按实际利率折现,汇总得到ECL金额。
- 确认利息收入与减值损失:阶段一、二按账面总额计算利息收入,阶段三按摊余成本计算。
五、典型场景:一笔贷款如何从阶段一迁移到阶段三
假设某银行向企业客户发放一笔5年期贷款,初始确认时客户信用良好,内部评级为投资级。此时贷款处于阶段一,银行按12个月ECL计提减值准备。
第2年,受行业下行影响,客户经营现金流恶化,评级下调至投机级,逾期天数虽未超过30天,但银行判断其信用风险已显著增加。此时贷款迁移至阶段二,需按Lifetime ECL计量,减值准备可能大幅上升。
第3年,客户出现实质性违约,利息支付逾期超过90天。贷款进入阶段三,继续按Lifetime ECL计量,但利息收入改为按摊余成本(即账面余额扣除减值准备后的净额)计算。
六、常见误区与复盘要点
- 误区一:把12个月ECL理解为只计算12个月的损失。正确理解是:以12个月内违约为触发条件,损失仍覆盖整笔资产存续期。
- 误区二:认为阶段二一定比阶段一损失更大。通常如此,但若资产剩余期限很短,Lifetime ECL与12个月ECL可能接近。
- 误区三:忽略前瞻性信息。ECL要求纳入宏观经济预测,不能仅依赖历史违约率。
- 误区四:折现率使用不当。应使用初始确认时确定的实际利率或其近似值,而非报告日市场利率。
- 误区五:阶段三利息收入仍按账面总额计算。阶段三应按摊余成本计算利息收入,这是常见操作错误。
七、课程整体框架与学习目标
本课程共30章,围绕“12个月ECL与Lifetime ECL计量逻辑”展开,从概念基础逐步推进到建模、参数估计、阶段划分、系统实现与实战案例。整体框架分为四个模块:
- 基础与准则篇:ECL概念、准则要求、三阶段模型、12个月与Lifetime ECL的定义与区别。
- 参数与建模篇:PD、LGD、EAD的估计方法,多情景构建,折现与汇总逻辑。
- 阶段划分与实务篇:SICR判断、阶段迁移、利息收入确认、常见误区与审计要点。
- 系统与案例篇:ECL计算引擎设计、数据流程、参数配置、典型行业案例与复盘。
完成本课程后,学员应能够:
- 准确区分12个月ECL与Lifetime ECL的适用条件与计量逻辑;
- 独立完成PD、LGD、EAD的参数估计与多情景加权;
- 正确判断阶段划分与迁移,处理利息收入确认;
- 识别ECL计量中的常见错误与审计关注点;
- 将ECL逻辑落地到系统配置与业务场景中。